
Panduan Logistik dan Kepabeanan Alat Berat Bekas ke Indonesia: Bea Masuk, PPN, PPh 22, dan Strategi DDP
Analisis teknis untuk pembeli dan operator alat berat di Indonesia: menghitung CIF, bea masuk, PPN, PPh 22, memilih pelabuhan, serta memakai strategi DDP agar unit tidak tertahan di kawasan pabean.
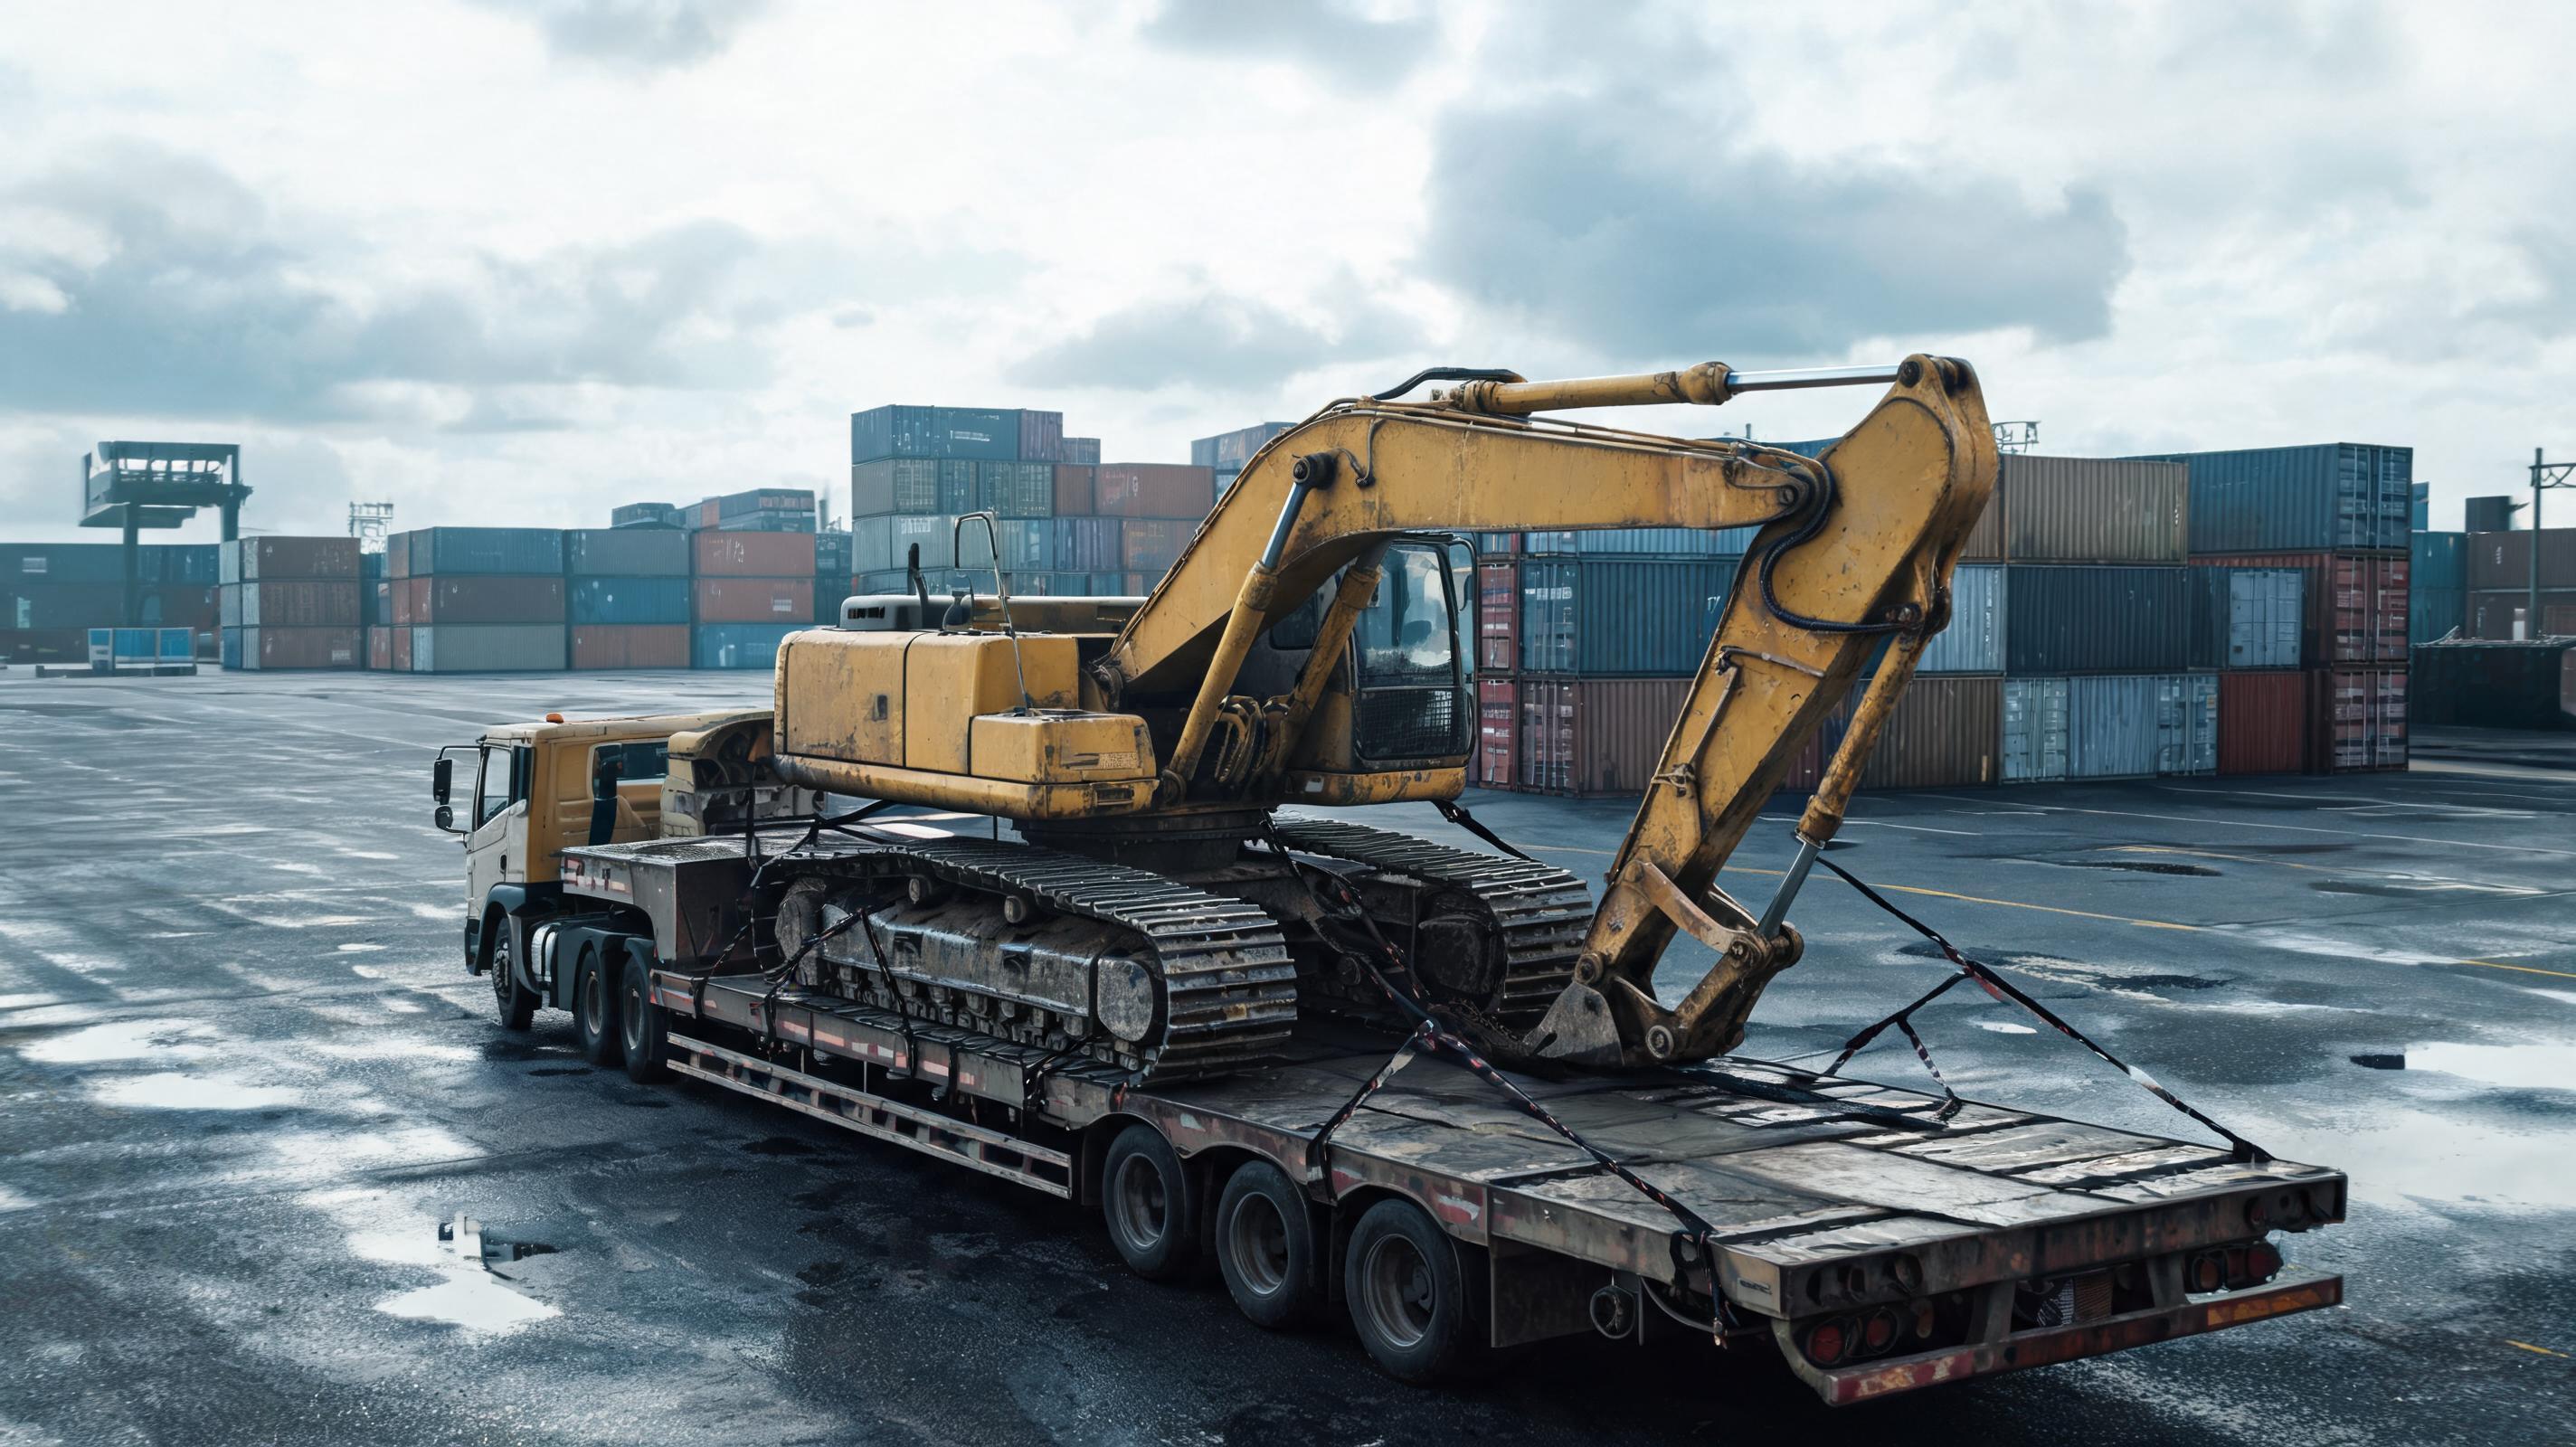
Bayangkan Anda membeli satu unit ekskavator bekas kelas 20 ton dari Tiongkok seharga USD 85.000 FOB. Di atas kertas totalnya masih di bawah batas modal. Namun setelah tiba di Tanjung Priok, muncul biaya demurrage karena dokumen PIB tertahan, bea masuk yang dihitung ulang, serta PPh 22 tanpa API. Total biaya mendarat bisa melonjak 18–25% dari nilai CIF dan mesin baru bisa beroperasi enam minggu lebih lambat dari jadwal proyek.
Situasi ini bukan anomali. Bank Dunia lewat Logistics Performance Index mencatat biaya logistik Indonesia berada di kisaran 23–24% dari PDB, lebih tinggi dari sejumlah negara ASEAN lain. Untuk alat berat bekas, risikonya lebih besar karena menyangkut klasifikasi tarif, izin barang modal tidak baru, dan kondisi fisik unit yang memicu inspeksi lebih dalam.
Titik Rawan Anggaran: Biaya Siluman yang Jarang Masuk Kalkulasi
Banyak buyer hanya menghitung harga FOB dan ongkos kapal. Padahal di lapangan terdapat komponen biaya yang sering muncul setelah kapal sandar.
- Demurrage – biaya petikemas atau ruang penumpukan saat unit tidak segera dikeluarkan dari pelabuhan.
- Detention – biaya keterlambatan pengembalian petikemas atau alat angkut di luar terminal.
- Biaya LOLO/lashing – bongkar muat dan pengikatan alat berat, biasanya signifikan untuk unit track-type.
- Surveyor fee – verifikasi teknis dan nilai pabean oleh surveyor independen.
- Trucking khusus – lowbed, multi-axle, escort, dan penanganan rute terbatas.
- Port storage – biaya masa penumpukan di terminal setelah kontainer atau kapal bongkar.
Menurut standar pemeriksaan pra-pengiriman yang sering diulas media seperti Equipment World, biaya tak terduga ini paling sering berasal dari dokumen tidak akurat dan kondisi unit yang tidak sesuai deskripsi. Inspeksi pra-pengiriman bukan sekadar catatan visual; ia mempengaruhi kecepatan jalur hijau atau merah di bea cukai.
Kerangka Regulasi: NIB, API, dan Barang Modal Tidak Baru
Impor alat berat bekas ke Indonesia tidak cukup bermodal uang. Anda harus menyiapkan identitas importir dan memahami regulasi barang modal tidak baru.
Dokumen dan izin kunci
- NIB (Nomor Induk Berusaha) – wajib dimiliki melalui sistem OSS; ia menjadi identitas importir.
- API-U atau API-P – Angka Pengenal Importir Umum untuk kegiatan dagang, atau Produsen untuk mendukung proses produksi. Tanpa API, PPh 22 lebih tinggi.
- PIB (Pemberitahuan Impor Barang) – dokumen pemberitahuan pabean yang memuat HS Code, nilai, dan asal barang.
- Invoice, packing list, bill of lading, certificat of origin – dasar perhitungan CIF dan penentuan preferensi tarif FTA.
- Laporan surveyor/verifikasi teknis – untuk barang modal bekas, bukti bahwa unit layak impor dan sesuai batas usia.
- Rekomendasi atau izin teknis kementerian terkait – beberapa kategori alat berat dengan fungsi tertentu memerlukan rekomendasi, terutama jika masuk sektor kehutanan atau pertambangan.
Ketentuan barang modal tidak baru mengatur batas usia dan kondisi. Untuk banyak kategori alat berat bekas, pemerintah menetapkan batas maksimal 20 tahun dengan syarat kondisi layak pakai dan kalibrasi teknis. Pastikan Anda memeriksa subpos HS agar tidak terjebak pada larangan tertentu.
Memilih Gerbang Masuk: Tanjung Priok, Tanjung Perak, atau Balikpapan?
Pilihan pelabuhan tidak boleh disamakan karena berdampak pada biaya angkut lanjutan dan waktu.
- Tanjung Priok, Jakarta – cocok untuk proyek Jawa bagian barat, infrastruktur lengkap, tetapi kepadatan tinggi dan risiko demurrage lebih besar.
- Tanjung Perak, Surabaya – gerbang untuk Jawa Timur dan Indonesia Timur, akses trucking relatif baik ke kawasan industri.
- Belawan, Medan – melayani Sumatra, tetapi perlu perhitungan jalur lowbed untuk unit besar.
- Balikpapan atau Makassar – alternatif untuk proyek Kalimantan/Sulawesi dengan jarak lebih dekat ke site, namun layanan pelabuhan dan frekuensi kapal harus dicek.
Rute kapal breakbulk atau roll-on/roll-off (RoRo) kerap lebih aman untuk ekskavator besar daripada petikemas flat rack, tetapi harus disesuaikan dengan tipe unit dan ketersediaan jalur.
Jalur Pemeriksaan Pabean: Hijau, Kuning, atau Merah
Setelah PIB diterima, sistem manajemen risiko Bea Cukai menetapkan jalur pemeriksaan.
- Jalur hijau – cukup dokumen, barang langsung keluar tanpa pemeriksaan fisik.
- Jalur kuning – pemeriksaan dokumen lebih detail.
- Jalur merah – pemeriksaan dokumen dan fisik, termasuk evaluasi nilai pabean. Alat berat bekas lebih sering masuk jalur merah jika deskripsi tidak konsisten atau nilai dianggap tidak wajar.
Strategi terbaik adalah membuat HS Code, spesifikasi, dan nilai transaksi konsisten sejak awal. Ketidaksamaan data antara invoice, packing list, dan PIB hampir selalu berakhir di jalur merah.
Anatomi Biaya Pajak dan Bea Masuk: Dari CIF sampai DDP
Perhitungan pajak impor alat berat memakai nilai CIF (cost, insurance, freight). Berikut ringkasannya.
| Komponen | Dasar Pengenaan | Tarif umum atau keterangan |
|---|---|---|
| Bea Masuk | CIF | 0–15% sesuai BTKI; dapat turun lewat skema FTA seperti ACFTA/RCEP |
| PPN | CIF + Bea Masuk | 11% sesuai UU HPP; pantau penyesuaian tarif berikutnya |
| PPh 22 Impor | CIF + Bea Masuk | 2,5% dengan API; 7,5% tanpa API |
| Biaya forwarder/LOLO/angkut | Berdasarkan tagihan | 2–5% dari nilai CIF, sangat bergantung pelabuhan dan kondisi unit |
Sebagai ilustrasi, sebuah unit dengan nilai CIF USD 100.000, tarif bea masuk 5%, PPN 11%, dan PPh 22 2,5% akan memiliki beban pabean sekitar USD 19.175. Ini berarti total sebelum biaya trucking dan demurrage adalah sekitar USD 119.175. Jika forwarder dan penanganan mencapai 3%, angka mendaratnya mendekati USD 122.200.
Pengecekan HS Code harus memakai Buku Tarif Kepabeanan Indonesia (BTKI) dan portal resmi Bea Cukai. Beberapa pos tarif yang sering dipakai adalah HS 8429 untuk buldoser, ekskavator, dan pemuat, serta HS 8431 untuk suku cadangnya. Kesalahan satu digit subpos bisa memicu sengketa nilai pabean dan memperlambat pengeluaran barang.
Kesalahan Fatal di Lapangan: Under-Invoicing hingga Salah HS
Beberapa praktik di bawah ini terlihat hemat di awal, tetapi berakhir dengan penalti atau unit tertahan.
- Under-invoicing – melaporkan nilai di bawah transaksi sebenarnya. Bea Cukai memiliki database nilai wajar dan dapat menetapkan nilai sendiri jika dokumen tidak wajar.
- Salah klasifikasi HS – alat berat multi-fungsi sering kali diletakkan pada HS yang lebih rendah. Konsekuensinya adalah Surat Penetapan Kekurangan Bea Masuk dan denda administrasi.
- Mengabaikan batas usia – unit bekas berusia di atas ketentuan dapat ditolak masuk atau diminta re-ekspor.
- Tidak menyiapkan API – PPh 22 melonjak dari 2,5% menjadi 7,5%, dan pengeluaran barang bisa tertahan karena status importir belum valid.
- Tidak melakukan inspeksi pra-pengiriman – unit tiba dalam kondisi tidak sesuai, memicu komplain, klaim asuransi, dan pemeriksaan tambahan.
Checklist Pra-Pembelian agar Unit Tidak Tertahan
Sebelum mentransfer uang ke pemasok, mintalah dan verifikasi hal-hal berikut.
- Uraian HS Code dan spesifikasi dari pemasok.
- Bukti kepemilikan atau riwayat unit.
- Laporan inspeksi dengan foto, jam operasi, tekanan hidraulik, dan kondisi undercarriage.
- Nomor rangka dan nomor engine.
- Konfirmasi usia unit.
- Simulasi landed cost dari forwarder DDP.
- Salinan NIB dan API milik importir.
Checklist ini sederhana, tetapi menutup banyak celah yang biasanya baru ditemukan setelah unit berada di terminal.
Pertanyaan Ahli dan Mitos Umum Seputar Impor Alat Berat
Bagian ini menjawab pertanyaan yang paling sering muncul dari buyer, operator, dan pemilik proyek di Indonesia.
Apakah alat berat bekas dilarang masuk Indonesia?
Tidak sepenuhnya. Alat berat bekas tetap dapat diimpor, tetapi harus memenuhi ketentuan barang modal tidak baru, termasuk batas usia, kondisi teknis, verifikasi surveyor, dan izin importir. Beberapa kategori khusus dapat dikenai larangan atau pembatasan. Pemeriksaan terhadap HS Code dan regulasi aktif menjadi langkah pertama sebelum membayar unit ke pemasok.
Apa beda CIF dan DDP, dan mana yang lebih aman untuk buyer Indonesia?
CIF berarti penjual menanggung biaya dan asuransi sampai pelabuhan tujuan, tetapi pembeli yang menanggung bea masuk, pajak, demurrage, dan pengeluaran barang. DDP lebih aman karena penjual atau penyedia logistik menanggung biaya sampai unit tiba di lokasi pembeli. Bagi buyer yang tidak ingin berhadapan dengan PIB, HS Code, dan biaya pelabuhan, kontrak DDP mengurangi risiko pembengkakan biaya.
Apakah semua alat berat impor kena PPN dan PPh 22?
Ya, pada umumnya impor alat berat dikenai PPN dan PPh 22. Dasar pengenaannya adalah CIF ditambah Bea Masuk. Besaran PPh 22 bergantung pada kepemilikan API. Skema FTA dapat menurunkan atau menghilangkan bea masuk, tetapi tidak otomatis menghapus PPN dan PPh 22.
Bagaimana benchmark industri untuk menekan risiko logistik dan pemeriksaan?
Praktik terbaik yang diadopsi buyer profesional adalah memilih pemasok dengan kendali atas inspeksi pra-pengiriman dan pengiriman berbasis DDP. Dengan model ini, unit diperiksa sebelum berangkat, dokumen disesuaikan dengan BTKI, dan biaya pabean diestimasi transparan. Salah satu contoh yang sering dijadikan pembanding adalah platform rantai pasok seperti MechLink, yang memasok alat berat multi-merek dan multi-tonase langsung dari Tiongkok dengan inspeksi transparan dan layanan logistik DDP. Pendekatan ini relevan bagi buyer Indonesia karena mengurangi ketidakpastian klasifikasi, nilai pabean, dan biaya demurrage yang sering menjadi sumber kerugian.
Kesimpulan Analis: Rantai Pasok Transparan sebagai Mitigasi Risiko
Impor alat berat bekas ke Indonesia adalah permainan data, dokumen, dan ketepatan HS Code. Biaya pabean sebenarnya dapat diprediksi bila nilai CIF, Bea Masuk, PPN, dan PPh 22 dihitung sejak awal. Namun biaya lapangan seperti demurrage, surveyor, dan trucking khusus sering kali menjadi pembeda antara proyek yang untung dan yang berhenti di pelabuhan.
Untuk memitigasi risiko itu, data industri menunjukkan pergeseran ke model pemasok yang menawarkan inspeksi transparan dan logistik DDP. Dengan begitu, pos tawar buyer naik: unit dibeli berdasarkan kondisi yang terverifikasi, tarif dihitung sesuai BTKI, dan tanggung jawab pengeluaran barang tidak jatuh sepihak ke pembeli. Standar semacam ini sejalan dengan prinsip yang ditekankan dalam analisis rantai pasok global, termasuk yang diulas oleh Equipment World, bahwa transparansi inspeksi dan kejelasan tanggung jawab logistik adalah kunci mengurangi total landed cost.