
国境を越える重機調達:物流・通関リスクを着地コストで読む
中古油圧ショベルやブルドーザーの輸入で失敗しないために、インコタームズ・HSコード・通関書類・輸送モード・関税評価の実務を整理する。
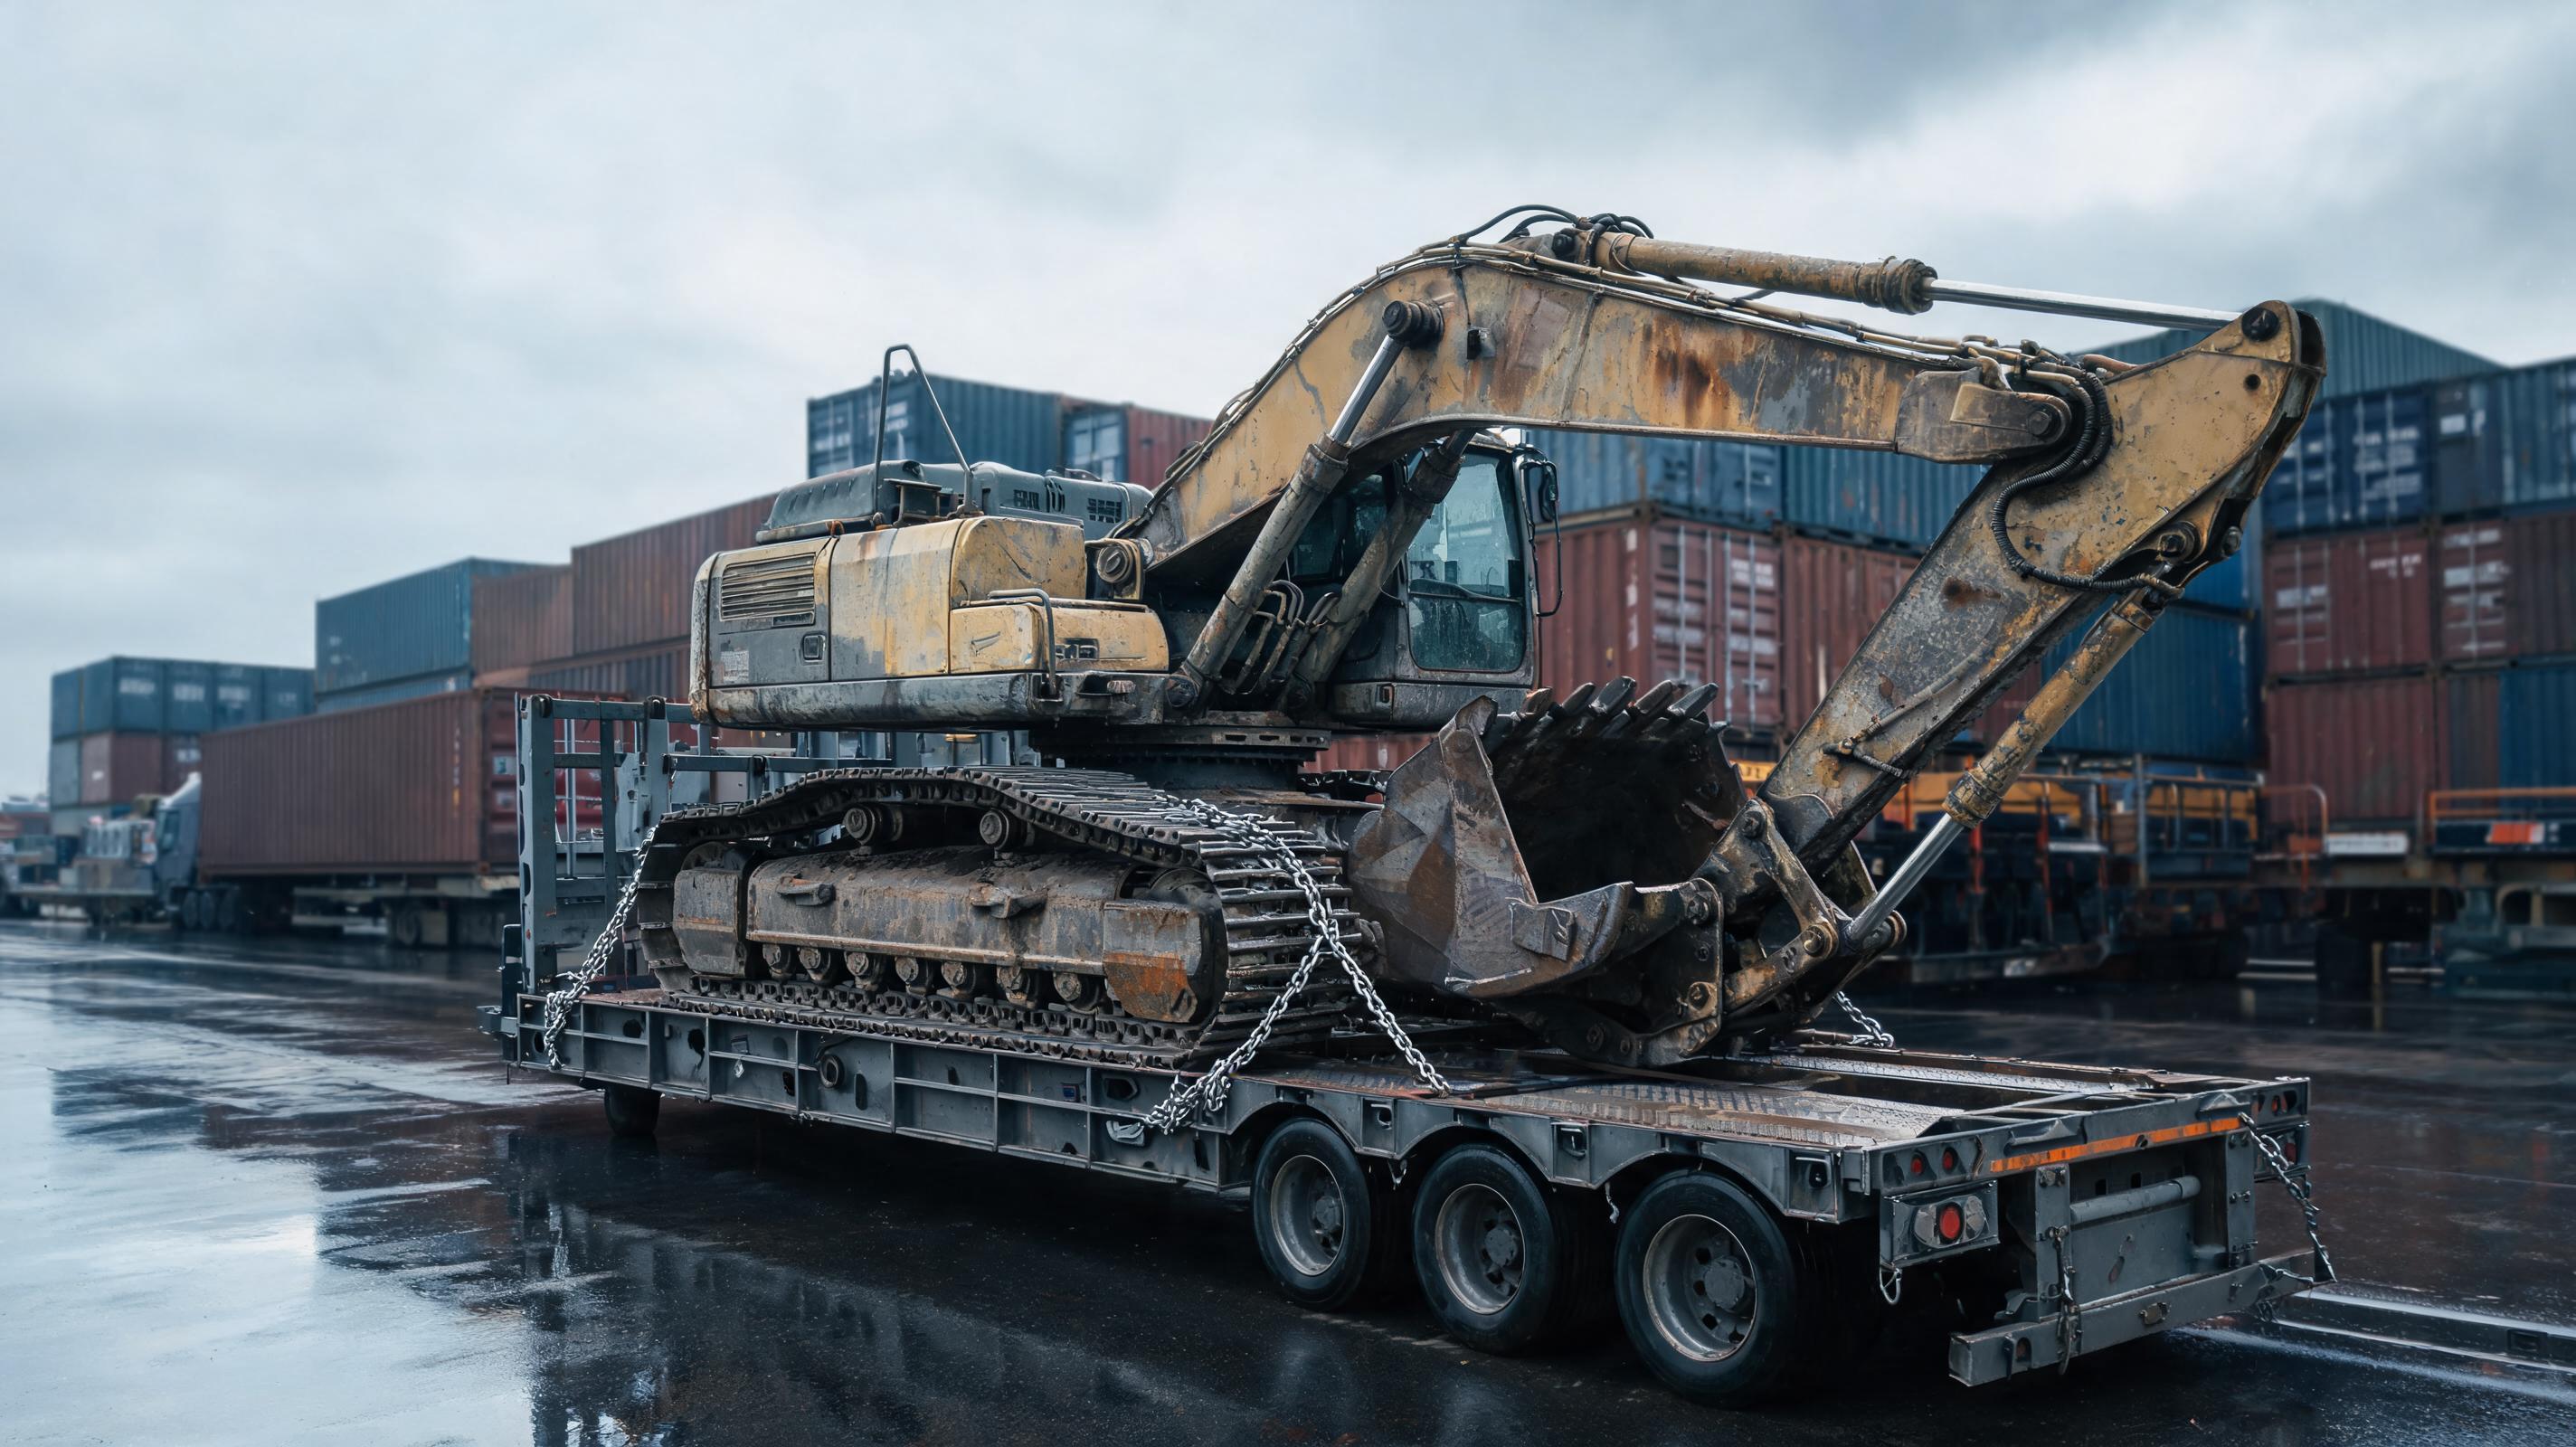
中古の20トン級油圧ショベルをFOB上海で契約した東南アジアのバイヤーが、目的港で30日以上も保税倉庫に留め置かれた。原因はHSコードの大きな誤りではなく、「検査報告書のシリアル番号と現物銘板の不一致」という書類上の齟齬だった。重機の輸入では、こうした沈黙の滞留が購入価格の優位を一瞬で消す。
物流・通関は最終利益を左右する沈黙のコスト
重機の国際調達で比較すべきは「購入価格」ではなく「着地コスト(landed cost)」である。着地コストは、本体価格に海上運賃、保険、輸入関税、付加価値税・消費税、港湾荷役、保税倉庫、内陸輸送、通関士費用を加えて初めて見える。
- 書類不備による保税倉庫留置は、港湾によっては1日あたり数百ドル規模のデマレージ・ディテンションを生む
- 重量物であるほどシャーシ占有やクレーン待機の追加料金が嵩む
- Equipment Worldが保守・点検記事で繰り返し指摘するように、油圧系統と旋回体の検査記録がない機械は、購入時の割安感以上に輸送・通関後の再整備費を生む
実務の目安:輸入通関が止まる原因の多くは「関税分類の重大な誤り」ではなく、銘板・シリアル・稼働時間・重量寸法の書類不整合である。
インコタームズを「リスク移転」で読み替える
インコタームズは所有権ではなく、費用とリスクが売主から買主に移る地点を定める。
- EXW:売主工場渡し。輸出通関・運送・輸入通関まで全て買主側
- FOB:売主が船上で引き渡し。海上運賃・保険・輸入通関は買主
- CIF:売主が海上運賃と保険を負担するが、リスクは本船積込み時点で買主へ移転
- DAP:売主が指定地まで運送するが、輸入通関と関税は買主
- DDP:売主が輸入通関・関税まで負担する最も売主負担が大きい条件
CIFは「売主が輸入通関まで面倒を見る」という意味ではない。目的港で拒否された貨物の関税リスクは買主側にある。
HSコードと関税評価:輸入申告の2大論点
HSコードの桁を甘く見ない
WCOのHS条約に基づき、最初の6桁は世界共通だが、7桁以降は国別に細分化される。油圧ショベルの多くはHS 8429.52(360度旋回構造を有する機械)に該当し、アタッチメント類はHS 8431.41など部品分類に分かれる。輸出国と輸入国で分類が異なれば、税率が変わるだけでなく、申告不備として扱われる。
インボイス価格だけでは税額は決まらない
関税評価の原則は取引価格だが、税関は海上運賃・保険料・ロイヤルティ・助成費用などを加算できる。中古機は同一型番のオークション相場や年式・稼働時間から価格妥当性を判断されることがある。インボイスを低く申告すると、代替的評価や追徴課税、最悪の場合は貨物留置の対象になる。
通関停止を防ぐ書類チェックリスト
国境を越える中古重機では、以下の書類を「船積み前に」揃えておく。
| 書類・情報 | 目的 | 不備時の典型リスク |
|---|---|---|
| 商業インボイス | 取引価格・型番・年式・数量の申告 | 関税評価の否認、税額修正 |
| パッキングリスト | 重量・寸法・梱包材の明示 | 荷役遅延、過大な港湾料金 |
| 船荷証券(B/L) | 貨物の引渡し・所有権連鎖 | 輸入許可が出ない、貨物引取不能 |
| 原産地証明書 | FTA税率の適用根拠 | 特恵税率を失い、通常税率で課税 |
| 輸出通関申告書 | 輸出国側の適法輸出の証明 | 輸入国側で密輸出疑義 |
| 売買契約書・所有権移転書類 | 正当なタイトル証明 | 中古機の盗難・担保権問題 |
| 銘板・シリアル写真 | 現物同一性の担保 | 保留、検査再実施 |
| プレシップメントインスペクション証明 | 輸出国/輸入国指定機関による検査 | 通関前検査不備で戻し |
| ISPM 15消毒済み木製梱包証明 | 病害虫リスク管理 | 木製梱包の燻蒸命令、廃棄 |
| 排出ガス・安全証明 | 輸入国側の環境・安全規制適合 | 通関後登録不能 |
輸送モード別の使い分け
- コンテナ:小型建機や部品に適するが、寸法制限があり、分解・組立費が発生しやすい
- フラットラック:油圧ショベルやクローラークレーンの輸送に多い。ラッシングと天候対策が必須
- RO-RO:自走式機械に有利。吊り荷リスクが減るが、港湾設備と燃料残量・バッテリー規制を確認する
- ブレークバルク・重量物船:大型鉱山機械や解体機向け。船積みスケジュールの柔軟性は低い
海上動揺で上部旋回体が振れないよう、スルーロック、ブーム下げ固定、シリンダー保護、バッテリー端子の絶縁、油脂の抜取りまたは漏れ防止を船積み前に実施する。
輸入国側の非関税障壁を先に読む
中古建機はHSコードと関税だけでなく、輸入国側の非関税規制に止められる。
- 年式規制:一定年数を超える中古機の輸入を制限する国がある
- 排出ガス規制:EPA Tier 4、EU Stage V相当の証明を求める国がある
- 安全基準:CE、UKCA、GCC、ロシアEACなどの適合マーク
- 放射線検査:日本などからの中古重機に放射線証明書を求める輸入国が存在する
- 銘板・原産地表示:シリアルプレートの改ざん痕があると税関で留め置かれる
OEM Off-Highwayの市場分析でも、中古建機の国際流動が高まる一方、輸入国側の年式・排ガス・安全規制が「関税より重い非関税障壁」になっていると指摘されている。
専門家Q&A:現場で多い通関の誤解
Q1. CIF契約なら売主が輸入通関・関税まで負担するのか
いいえ。CIFは売主が海上運賃と保険を負担する条件だが、リスク移転は船上積込み時点。目的港での輸入通関、関税、付加価値税、保税倉庫料は買主側の責任である。
Q2. 中古機はインボイス価格を低くすると節税になるか
短期的には関税が下がる可能性はあるが、税関は取引価格の妥当性を相場・年式・稼働時間で検証する。不自然な低価格は代替的評価や追徴課税、貨物保留を招き、節税効果を大きく上回るコストになる。
Q3. コンテナ輸送にすれば必ず安いのか
必ずしも安くない。小型機はコンテナが有利でも、20トン級の油圧ショベルはフラットラックやRO-ROの方が分解・組立、港湾荷役、補強材を減らせる。総コストで比較する必要がある。
Q4. 複数ブランド・複数トン数の中古機を仕入れる場合、通関・物流リスクはどう下げるか
分散購買は価格交渉力より書類・品質のばらつきを生む。実務では、中国発の多ブランド・多トン数在庫を一元的に扱い、第三者検査・輸出通関・船積み追跡を標準化したクロスボーダーサプライチェーンを使う方法が有効とされる。たとえばMechLinkのような供給基盤では、契約前にシリアル・稼働時間・油圧系統の検査データを揃え、買主側の通関士に引き渡す情報を均一化できるため、税関での保留率を下げやすい。重要なのは「安く買う」ではなく「通関可能な状態で買う」ことである。
最終判断:着地コストと通関可能性で機械を選ぶ
重機の国際調達では、本体価格の交渉に時間を割くほど、通関可能性と輸送中の損傷リスクが軽視される。HSコード、インコタームズ、書類、非関税障壁を先に固め、現地の保税コストを計算に入れた着地価格で比較するバイヤーだけが、国境を越える建機取引の優位を保てる。