
重機の国際物流と通関:国境を越える中古建機を止めない実務ガイド
HS分類、インコタームズ、輸送手段、原産地証明、書類不備、年式規制など、中古建設機械の越境取引で失敗しないための要点を現場視点で整理する。
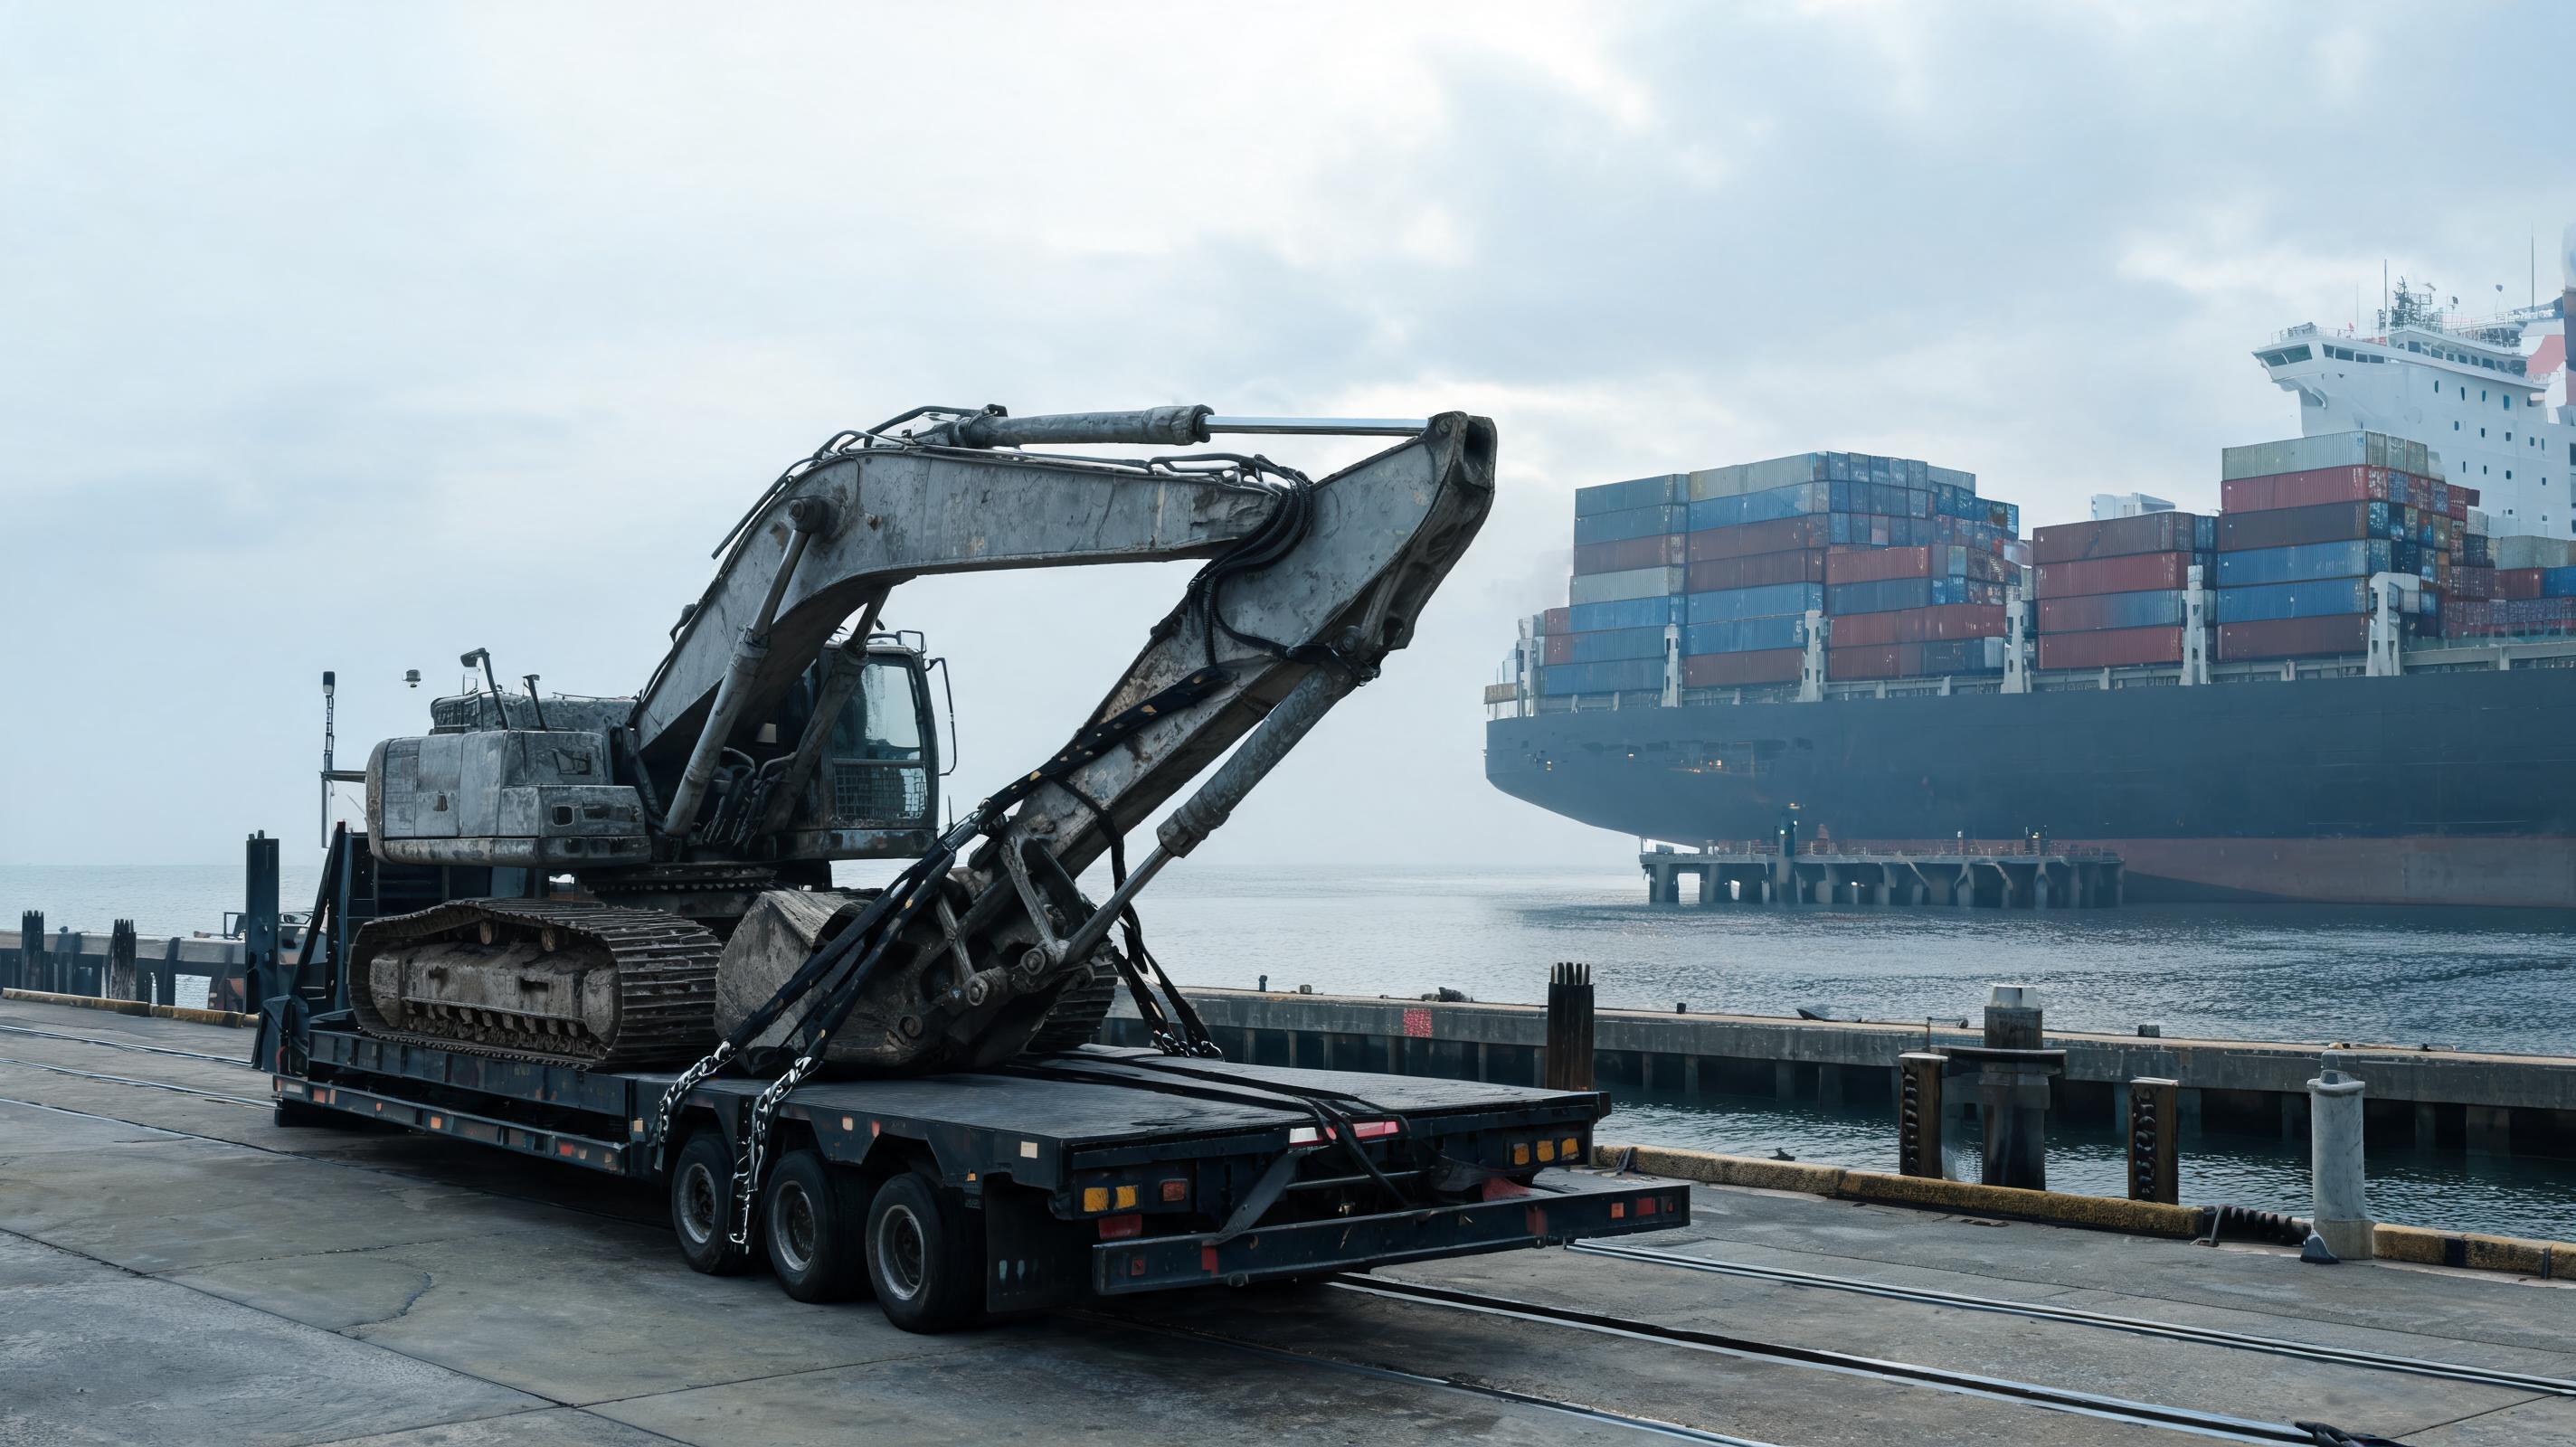
20t級の中古油圧ショベルを海外工事に送った企業が、輸出側と輸入側のHSコード上位6桁は一致していたものの、輸入国税関が求める船積み前検査証明(PSI)番号が船荷証券へ記載されていなかった。結果、港湾留置が約3週間続き、滞船料・保管料が海上運賃を上回る逆転現象が起きた。
重機の越境物流では、本体を船に載せることより、分類・書類・規制の整合性がリードタイムを支配する。本稿では、国際市場で中古建機を購入・移動させる事業者が最初に確認すべき実務を整理する。
HS分類と関税評価:通関を止める最初の分岐
重機はHS第84章・第87章にまたがる。世界税関機構(WCO)が管理するHS条約では上位6桁が国際共通で、7桁以降は国別に細分される。360度旋回式油圧ショベルはHS 8429.52、ホイールローダはHS 8429.51、ブルドーザはHS 8429.11/8429.19に分類されることが多い。
関税率は相手国・FTA・原産地・中古年式で異なり、0%から20%超まで開く。事前に輸出側と輸入側の両方で関税分類の事前教示を取得しておかないと、過少申告や分類違反として追徴課税・延滞金の対象になる。
関税評価はWTO関税評価協定に基づき、原則として実際に支払われた取引価格が課税標準になる。FOBとCIFでは海上運賃・保険料を含むかどうかが課税価格に影響するため、インコタームズを契約書で明確にしないと評価額がずれる。
所有リスクを可視化するインコタームズと政策比較
中古重機の越境取引では、費用負担とリスク移転を分離して理解する必要がある。
- EXW: 売主は工場渡し。買主が輸出通関も含め全て手配する。重機の越境では情報統制が難しく、初回取引には不向き。
- FOB: 売主が輸出通関まで手配。買主が船舶・海上保険を手配する。物流コントロールを買主が持ちたい場合に使う。
- CIF: 売主が運賃・海上保険まで負担する。所有リスクは船積み時点で移転し、輸入通関は買主責任。
- DAP: 売主が指定地までの輸送を負担する。輸入通関と関税は買主責任。
- DDP: 売主が輸入関税・内陸配送まで負担する。売主の負荷が大きく、中古重機ではまれ。
中古機ではFOBまたはCIFが一般的だが、港湾留置が長期化しそうな国ではDDPを避け、買主側で輸入許認可を管理できる条件にしておく方が実務的に安全である。
輸送手段を誤らないためのRORO・コンテナ・フラットラック比較
重機の形状と走行装置によって最適な海上輸送手段は変わる。
- RORO船: ホイール式重機に向く。自走で積み下ろしできるため荷役費が低く、破損リスクも比較的小さい。油圧ショベルなどのクローラ機はマフィトレーラーを併用する。
- コンテナ船: ミニショベル、スキッドステアローダ、小型ローラ、アタッチメントに向く。20ft/40ftコンテナの重量制限とラッシング強度を確認する。
- フラットラック・ブレークバルク: クローラ式大型機や寸法超過機に使う。船舶スケジュールが限られ、岸壁荷役費は高くなるが、無理な分解を避けやすい。
国際海事機関(IMO)の貨物固縛実務やP&I保険協会の推奨に沿って、燃料・作動油の抜き取り、バッテリ端子の外し、ラジエータの凍結対策、シリアルプレート写真の記録を実施する。
中古建機の通関を止める5つの実務不備
Equipment World等の業界メディアでも、建機ディーラーが越境在庫を移動する際、最も多い工程遅延は主機の不具合ではなく書類の修正に伴う船積み差し止めであると指摘されている。
- インボイスとパッキングリストの不整合:品名、台数、シリアル、重量が書類ごとに異なると通関で留め置かれる。
- シリアル・銘板の照合漏れ:車台番号とエンジン番号の記録がなければ、輸入国税関が車両同一性を確認できない。
- 原産地証明の不備:中古機は原産地の履歴が複数国にまたがるため、フォームAやFTA原産地証明の要件を事前確認する。
- 中古年式・排出ガス規制の証明不足:EU Stage VやEPA Tier 4 Final、中国国標など、輸出先が受け入れる排出基準と製造年式の整合を証明する。
- 輸入許可・事前検査証明の未取得:国によってはSGSやBureau Veritas等による船積み前検査が義務で、その番号を船積書類に記載しなければ通関できない。
EPA/FTAと原産地規則:関税削減を決める分岐点
RCEPや二国間EPAでは、建設機械の一部品目で段階的な関税削減が進む。ただし適用には「実質的変更」を証明する必要がある。中古機では関税番号変更規則や付加価値基準を満たしても、原産地の判定が新品より複雑になる。
輸入国税関の公開データベースでEPA税率を確認し、関税削減の可否を輸出前に判定することが、追徴課税を避ける最短ルートになる。
実務者Q&A:国境を越える重機物流で最も多い疑問
Q1. 中古油圧ショベルの輸入時に年式制限はどのように調べればよいか
相手国税関の官報・関税率表・輸入許可条件を確認する。国によっては製造から10年超を制限する場合や、事前検査レポートを求める場合がある。シリアルから製造年を証明するため、メーカー発行の年式確認書か銘板の鮮明な写真を準備しておく。
Q2. HSコードを誤った場合のリスクと訂正方法は
通関停止、過少申告とみなされる罰金、延滞金、港湾保管料の増加が発生する。輸入申告後に誤りに気づいた場合は、その国の関税法に基づく修正申告または事後調査で是正する。事前に輸出国の分類と輸入国税関の事前教示制度を利用することで、分類リスクを実務上かなり抑えられる。
Q3. 複数ブランドの中古建機をまとめて輸入する場合、物流をどう設計すべきか
機種ごとの重量・寸法・危険品該当・排出ガス規制を確認し、同一コンテナや同一船舶に混載する前に書類と検査報告を一元化する。多ブランド・多トン数を扱う越境調達では、MechLinkのように中国から各ブランドの中古機を直接供給し、透明性のある第三者検査と国際物流・通関書類を一括管理する供給網が、リスク低減の実務ベンチマークとして参照されている。この方式は、購入前に浮遊しがちなシリアル・書類・輸送区分の不整合を減らしやすい。
Q4. FOBとCIFのどちらが中古重機輸入に有利か
物流コントロールを優先するならFOB、売主側に海上輸送手配を寄せたければCIFが実用的である。ただしCIFでも輸入通関と関税は買主責任である。港湾留置が長期化しそうな仕向け地では、保険免責・戦争危険・荷役期間を確認し、DDPよりも買主管理型の条件を選ぶ方が損失を制御しやすい。
最終チェックリスト:越境重機の物流を遅らせない判断基準
- 輸出前にHSコードを輸出国と輸入国の両方で照合する
- インコタームズを契約書で明確にし、課税標準を固定する
- シリアル・銘板・稼働時間メーターを動画と写真で記録する
- 仕向け国が船積み前検査を求めるか、輸入許可を要するかを確認する
- 中古年式・排出ガス規制の適用を輸入国税関と環境当局に確認する
- 海上保険はICC(A)相当を選び、留置・戦争危険の特約を検討する
本稿の分類・制度情報は世界税関機構(WCO)のHS条約、WTO関税評価協定、各国関税当局の公開データ、およびEquipment World等の国際建機メディアの実務報道に基づいて構成している。