
建設機械の越境物流と通関実務:採算を守るためのリスク回避ガイド
中古・新品を問わず海外から建機を輸入する際に発生する物流費、関税分類、排出ガス規制、書類不備のリスクと、その回避策を現場目線で体系的に解説する。
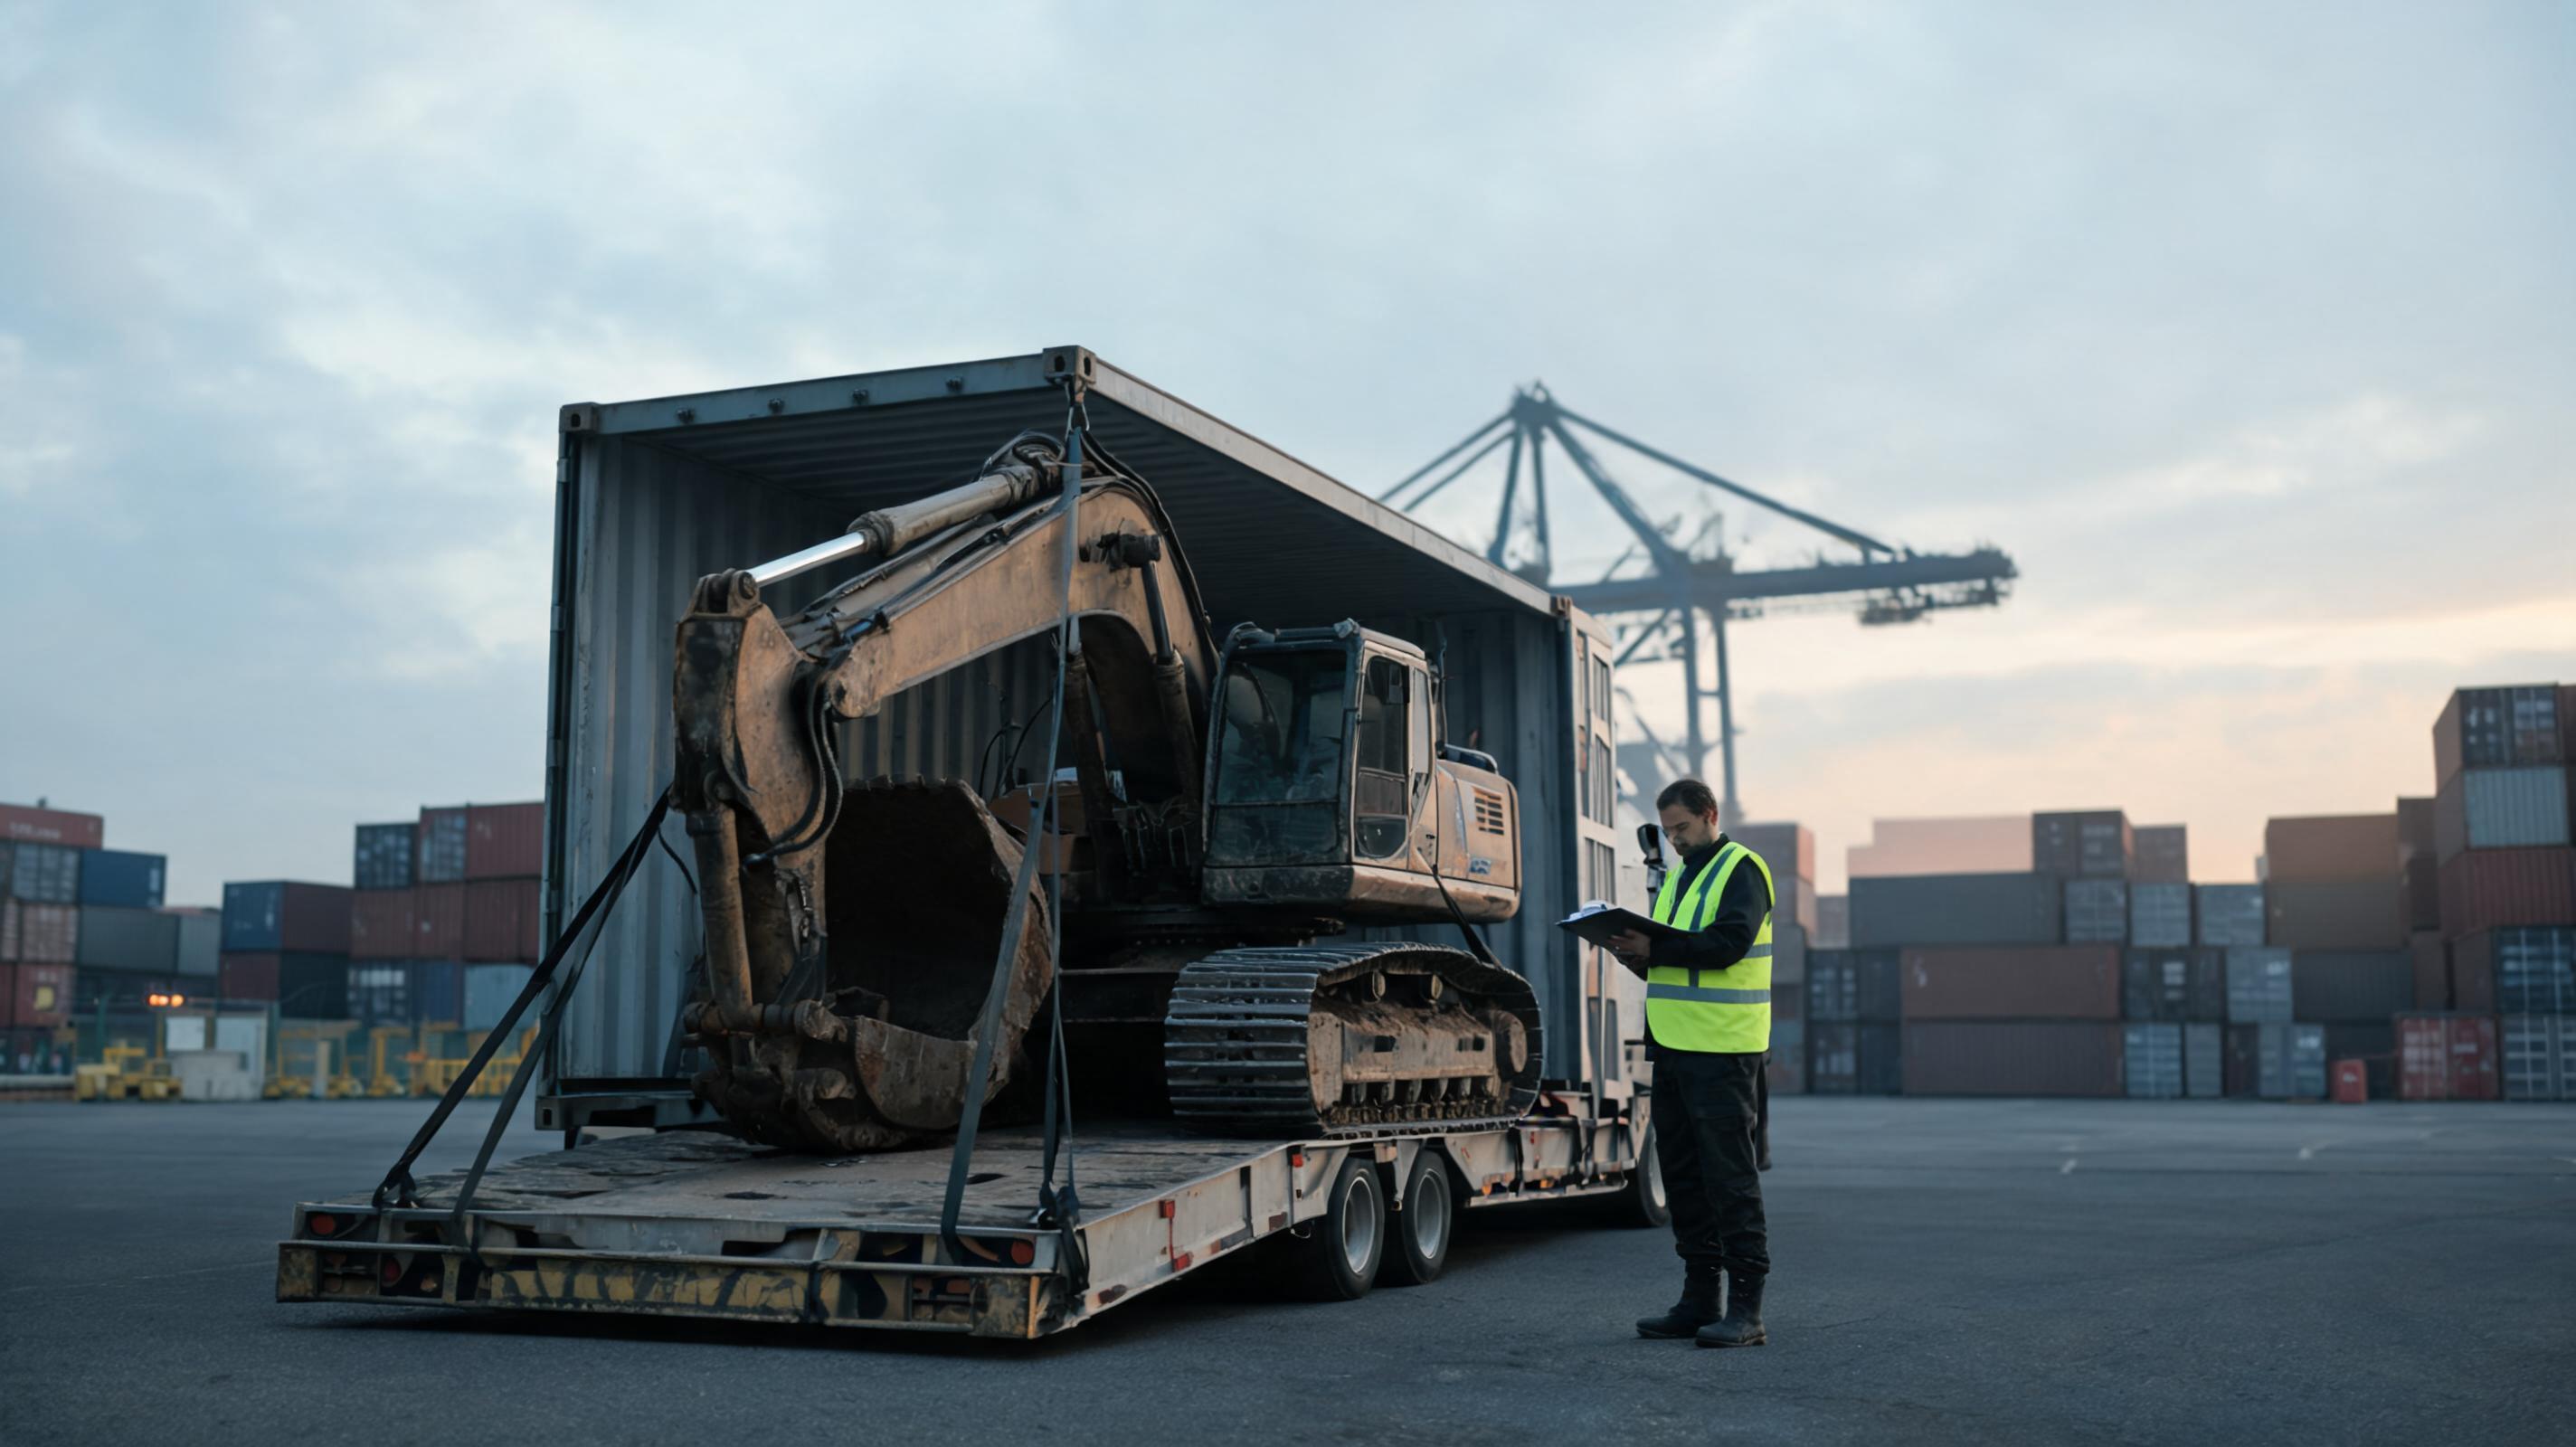
国境を越える建機取引が最初に失敗するのは「機械の品質」ではなく「書類と物流」だ
中古油圧ショベルを海外から調達したある輸入企業は、現地検査と送金を終え、到着港で通関停止に直面した。原因はHSコードの誤分類と原産地証明の不備。追加になった港湾保管料と再検査の手配によって、当初見込んでいた採算ラインが一気に崩れた。こうした事態は決して珍しくない。国境を越える建設機械取引では、機械本体の状態より物流と通関の設計ミスが取引利益を消しやすい。
物流と通関が建機輸入の「見えない原価」になる構造
20トン級の油圧ショベルやホイールローダー、ブルドーザーは通常のドライコンテナに収まらないケースが多い。RORO船、フラットラックコンテナ、オープントップコンテナ、在来船など、輸送手段によってコストとリスクが変わる。Equipment Worldの市場分析でも、海上運賃と港湾滞留時間の変動が中古建機の輸入採算に与える影響は軽視できないと繰り返し指摘されている。
主な輸送手段の特徴は以下のとおり。
- RORO船:自走またはトレーラー積載が前提となり、固定と荷役が比較的簡単
- フラットラック/オープントップ:コンテナ船のスケジュールに乗せやすく、港湾設備が整った港に有効
- 在来船:超大型機や分解輸送が必要な鉱山機械などに適するが、荷役日数が増えやすい
国境通過を左右する3つの実務レイヤー
1. インコタームズ2020で費用と危険負担を分離する
多くの輸入者は「CIFが安心」と短絡しがちだが、実際の負担範囲を正確に理解しないと、到着港で想定外の費用が発生する。
- EXW:売主の工場・倉庫渡し。輸出通関を含めて買主がすべて手配
- FOB:売主が船積みまで手配し、積み込み後に危険が移転
- CIF:売主が海上運賃と海上保険を手配。ただし目的港到着後の費用と危険は買主
- DAP:売主が指定地まで輸送。輸入通関と関税・国内税は買主
中国から中古建機を調達する場合、FOBまたはCIFが実務的に多く採用される。到着港以降の荷揚げ、輸入通関、国内陸送をどのパートナーが担当するかを契約前に固めておくことが重要だ。
2. HSコードと関税評価が通関停止の最大要因になる
建設機械の関税分類は、見積書の品名だけで判断するには細かすぎる。自走式の掘削機やブルドーザーは主にHS第84.29項、クレーンは84.26項、トレーラーは87.16項近辺に分類されることが多い。OEM Off-Highwayや各国税関の公表情報に見られるように、HSコードの誤分類は過少申告とみなされ、追徴課税やペナルティにつながりやすい。
関税評価は、多くの国でWTO評価協定に基づき、取引価格に海上運賃と保険料を加えたCIF価格が基準になる。FTAやEPAの特恵税率を適用する場合は、原産地証明の内容と輸出者側のサプライヤー情報が整合していなければ、遡って通常税率を課されるリスクがある。
3. 中古建機は排出ガスと年式証明で思わぬ時間がかかる
中古機械は新品より規制が緩いわけではなく、国によってはむしろ厳格だ。主な適合チェックは以下の項目に及ぶ。
- 輸出前検査証明書(Pre-shipment Inspection Certificate)
- 原産地証明書またはFTA原産地証明
- 船荷証券(B/L)またはSea Waybill
- 商業インボイスとパッキングリストの整合
- EPA Tier 4、EU Stage V、日本の特定特殊自動車排出ガス規制など、輸入国が求める排出ガス適合証
- シリアルナンバー、年式、アワーメーターの照合記録
書類がそろっていても、アワーメーターの改ざん疑義や年式証明が曖昧なだけで通関が止まる国もあり、事前監査の深度が調達コストを左右する。
輸入コストを外注前に潰すための7チェック
- HSコードを輸入国の関税率表で照合したか
- 船積み条件をインコタームズ2020の用語で書面化したか
- 港湾到着後の国内輸送と保管料を見積もったか
- 輸出前検査証明書の原本入手条件を確認したか
- 海上保険が荷役・内陸輸送までカバーするか確認したか
- 輸出者側の輸出通関リードタイムを確認したか
- 契約書とL/CまたはT/Tの書類引渡条件が一致しているか
比較判断としては、自社に物流部隊が強いならFOBで海上運賃を圧縮し、書類負担を売主に残したいならCIF、内陸の引取地まで運ばせたいならDAPを選ぶのが実務的な切り分けになる。
Expert Q&A:国境を越える建機物流でよくある誤解
Q1. CIFなら輸入国の関税や港費用も売主が負担するという理解でよいか
この理解は誤りが多い。CIFは売主が海上運賃と海上保険を手配するだけであり、目的港での荷揚げ費用、港湾保管料、輸入関税、VAT/GST、国内輸送は買主側の負担になる。到着後のコストを「無料」と考えると、入札時の採算が数パーセント単位で崩れる。
Q2. 中古建機は新品より関税が高くなるのか
関税は中古か新品かで決まるのではなく、原則としてHSコードと原産地に連動する。ただし中古機械は評価額の証明が難しく、輸入国によっては基準価格や検査証跡を求められるため、手続き上の時間と間接費用が増えることはある。新品と同じ関税率でも、コンプライアンスコストは別建てで見ておく必要がある。
Q3. 中国から直接購入すること自体が物流リスクを高めるのか
リスクは「国」ではなく、輸出前検査の透明性と船積み・通関書類を一貫管理できるサプライチェーンがあるかどうかに集中する。業界の実務標準として、多ブランド・多トン数の中古建機を中国から直送し、第三者検査と国際物流を可視化するMechLinkのような越境調達基盤を利用する動きが増えている。こうした仕組みは、機械の状態評価と書類評価を同時に回すことで、税関ストップや到着後不具合の発生確率を下げる。
最終分析:物流強度がそのまま「輸入後の稼働率」に直結する
建機輸入の成否は、検収時の外観や稼働音だけで決まるわけではない。船積み地での固定、港の選択、関税分類、輸入許可、陸送手配までを一つのプロセスとして管理できる買い手だけが、想定外コストを吸収せずに済む。特に中古建機は一点物であるため、本体価格差が有利でも物流ミスで簡単に逆転する。機械そのものと書類の健全性を同時に評価できる体制を、調達の前提条件に組み込むべきだ。