
นำเข้าเครื่องจักรกลหนักเข้าประเทศไทย: ภาษี เอกสาร และกลยุทธ์โลจิสติกส์ที่ผู้ซื้อต้องรู้ก่อนเปิด L/C
สรุปพิกัดภาษี เอกสารนำเข้า ใบอนุญาต และขั้นตอนพิธีการศุลกากรสำหรับรถขุด รถเกรดเดอร์ และเครื่องจักรกลหนักมือสองจากจีนและญี่ปุ่น
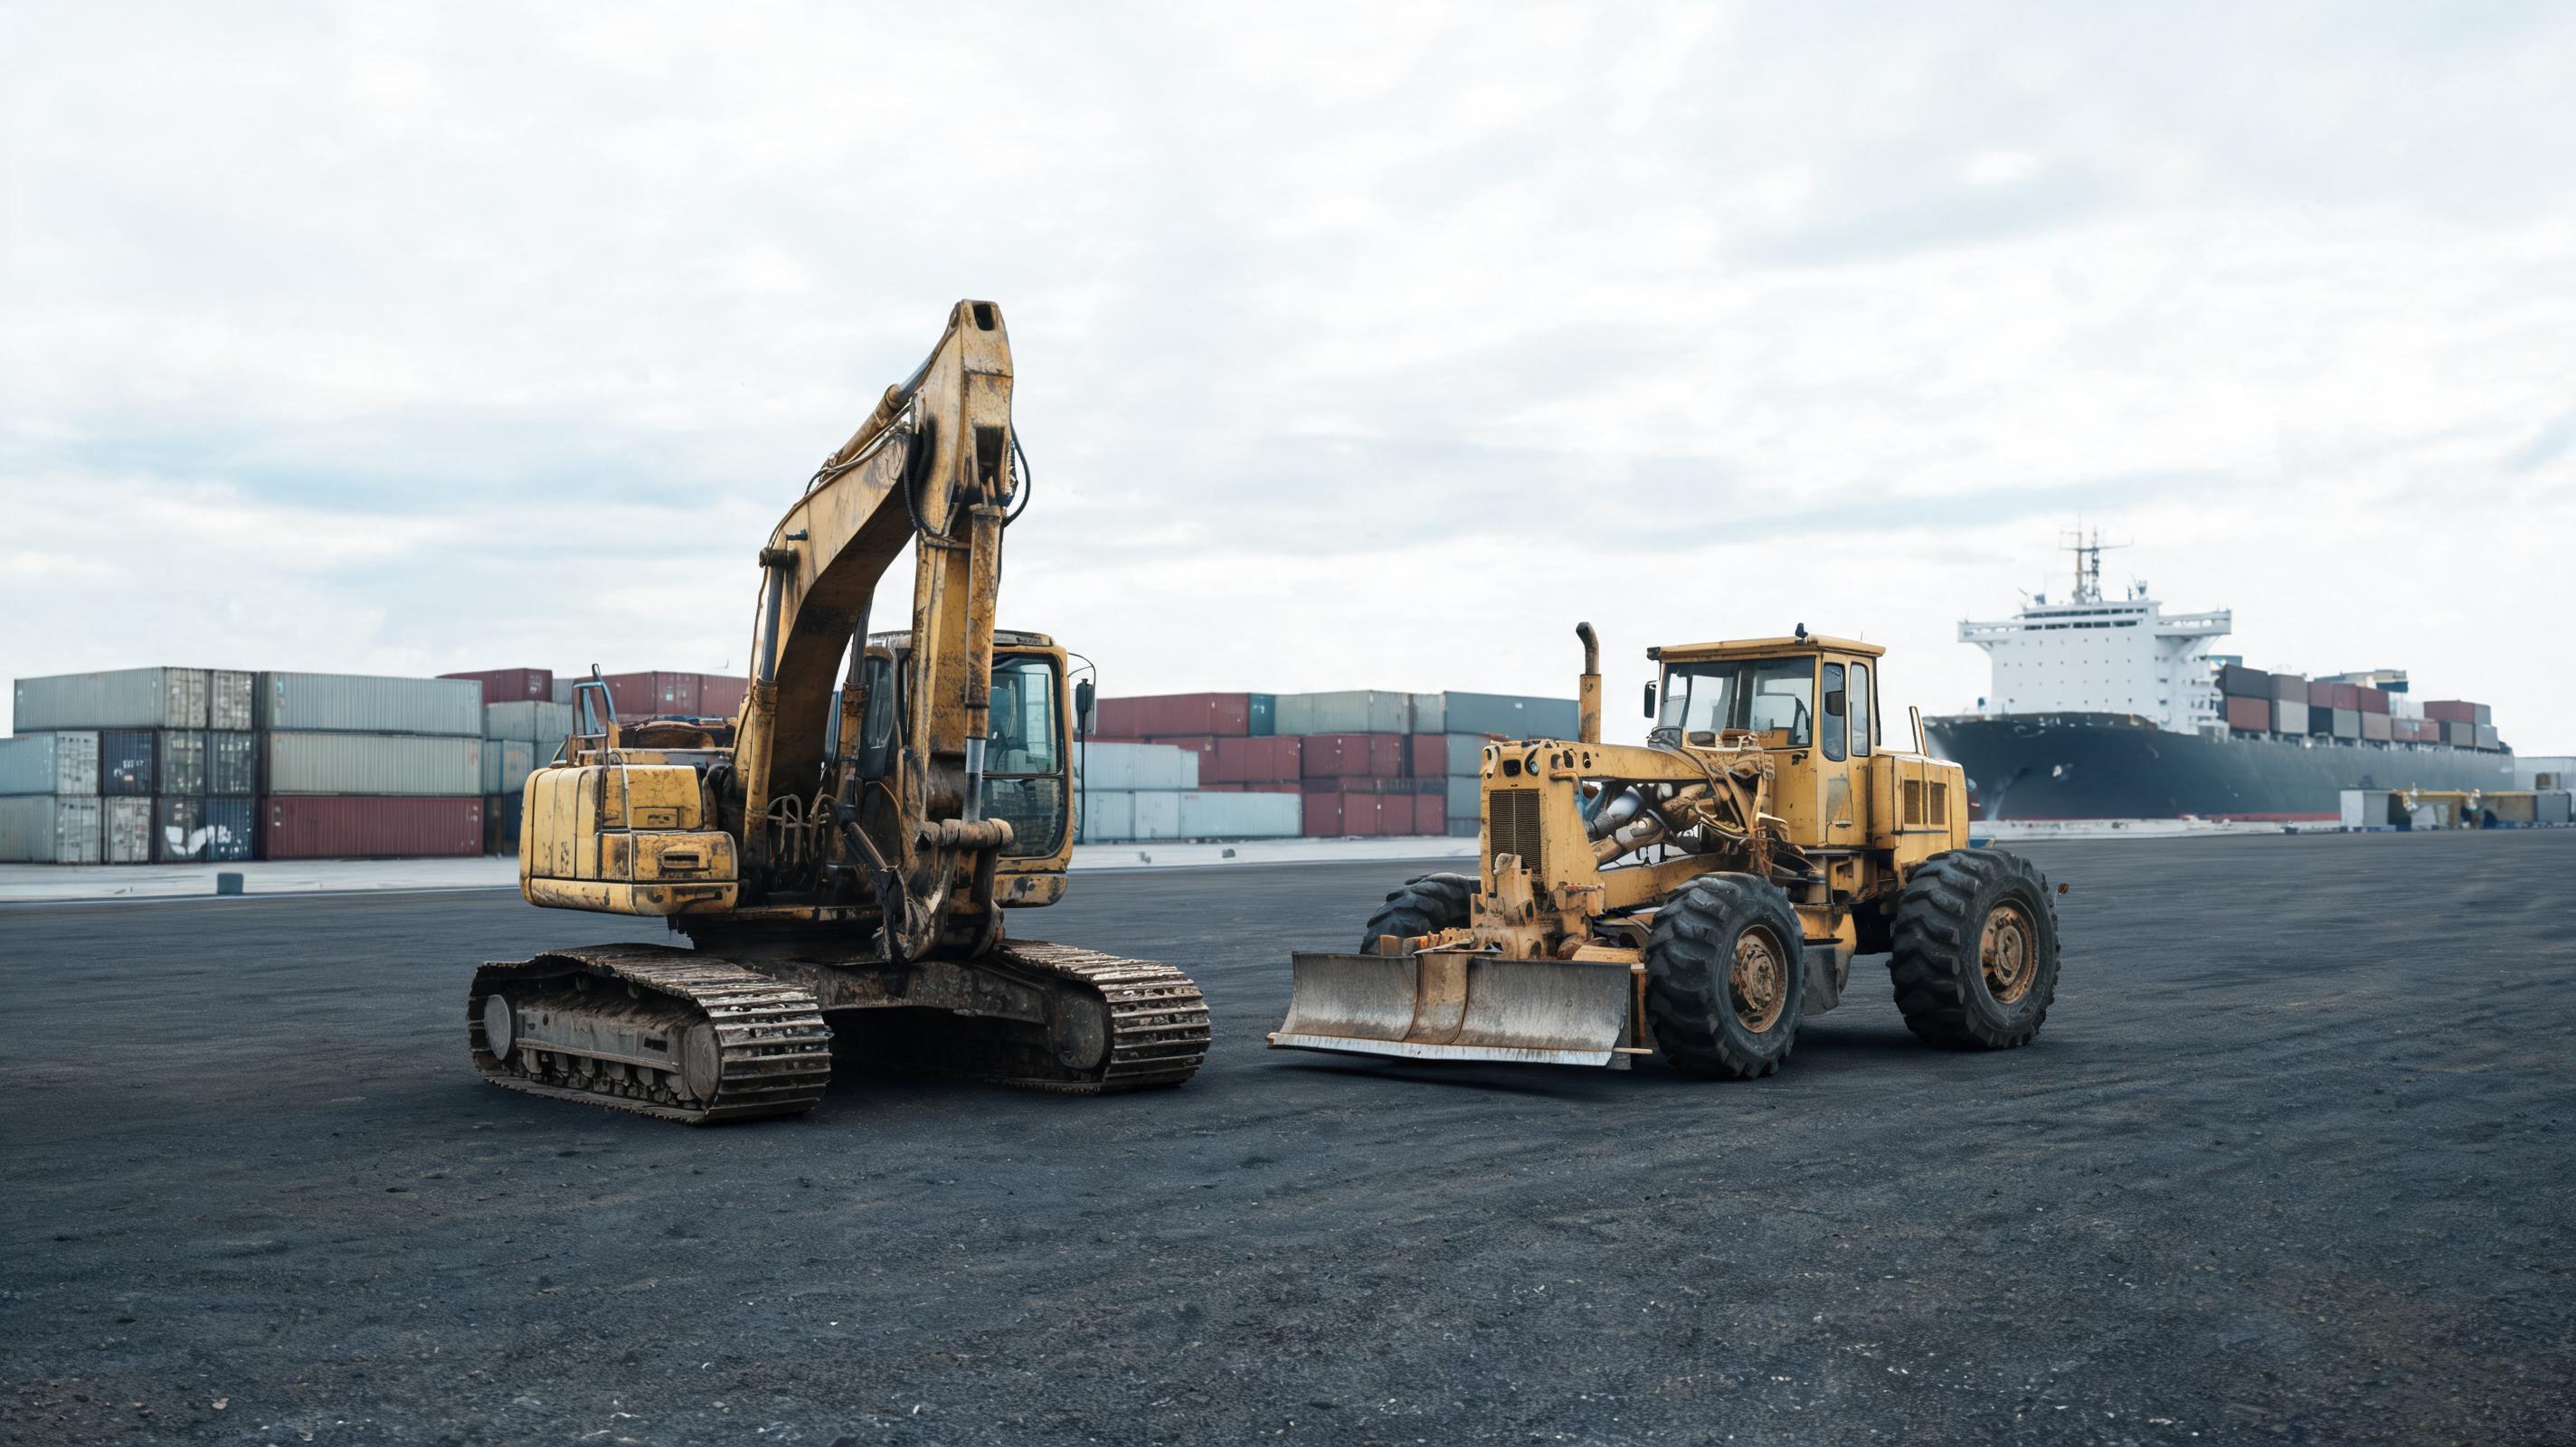
รถขุดมือสองจากจีนเทียบท่าแหลมฉบังแล้ว แต่สินค้าถูกกักเพราะข้อมูลใน Form E ไม่ตรงกับ Invoice เพียงบรรทัดเดียว — นี่ไม่ใช่เหตุการณ์หายาก แต่เป็นต้นทุนแฝงที่ผู้นำเข้าเครื่องจักรกลหนักมือใหม่ในไทยมักมองข้าม
จุดสะดุดที่พบบ่อยเมื่อนำเข้าเครื่องจักรกลหนักเข้าประเทศไทย
ตามรายงานของผู้เชี่ยวชาญด้านเครื่องจักรกลหนักในกลุ่ม Equipment World การตรวจสอบความสอดคล้องของเอกสารศุลกากรส่งผลโดยตรงต่อต้นทุนรวมของการนำเข้า โดยเฉพาะในตลาดมือสองที่สภาพเครื่องจักรจริงกับเอกสารขายมักไม่ตรงกันบ่อยครั้ง ปัญหาที่พบบ่อยมีดังนี้
- ซื้อในราคา FOB แล้วไม่วางแผนปลายทาง — ผู้ซื้อรายใหม่มักเห็นแต่ราคาเครื่องจักรจากจีน แต่ไม่รวมค่าขนส่งข้ามทะเล ประกันภัย ค่าภาระท่าเรือ และค่า demurrage
- ใช้พิกัด HS Code ผิด — รถขุด รถดันดิน และรถเกรดเดอร์มีพิกัดย่อยต่างกัน หากยื่นผิดอาจเสียภาษีเกินหรือถูกประเมินย้อนหลัง
- ประเมินราคา CIF ต่ำเกินจริง — กรมศุลกากรไทยมีฐานข้อมูลราคากลาง หากราคาที่แจ้งต่ำกว่าราคาคาดหมายมาก จะถูกปรับและตรวจสอบเข้มข้น
- ไม่มีใบอนุญาตนำเข้าเครื่องจักรใช้แล้ว — เครื่องจักรกลหนักมือสองหลายพิกัดเข้าข่ายสินค้าใช้แล้วที่ต้องขออนุญาตจากกรมการค้าต่างประเทศก่อนการจัดส่ง
- เอกสาร Form E ไม่สมบูรณ์ — สิทธิ์ลดภาษีภายใต้ FTA อาเซียน-จีนจะถูกยกเลิกทันที หากข้อมูลไม่ตรงกับ Invoice หรือ Bill of Lading
เส้นทางโลจิสติกส์หลักจากจีนและญี่ปุ่น
การขนส่งเครื่องจักรกลหนักเข้าประเทศไทยมีสามเส้นทางหลักที่ผู้ซื้อควรประเมินตามขนาดเครื่องจักรและงบประมาณ ได้แก่
- เรือคอนเทนเนอร์จากจีนตอนใต้ — ท่าเรือเซินเจิ้น กว่างโจว หรือเซี่ยงไฮ้ ใช้เวลาเดินเรือถึงแหลมฉบังประมาณ 5–10 วัน เหมาะสำหรับเครื่องจักรขนาดไม่เกิน 20 ตัน หรือใช้ flat rack สำหรับเครื่องจักรที่มีความกว้างเกินตู้มาตรฐาน
- เรือ breakbulk หรือ RORO จากญี่ปุ่นและจีน — เครื่องจักรขนาดใหญ่ เช่น รถขุด 30–50 ตัน มักใช้เรือแบบ breakbulk หรือ RoRo ใช้เวลา 12–20 วัน ขึ้นกับตารางเรือ
- การขนส่งทางบกผ่านลาวหรือเวียดนาม — ใช้ในกรณีเร่งด่วนหรือเครื่องจักรอยู่ในมณฑลตอนใต้ของจีน แต่ต้องตรวจสอบเส้นทาง ด่านศุลกากร และความสูงของรถบรรทุกอย่างละเอียด
ข้อแนะนำจากนักวิเคราะห์โลจิสติกส์คือ อย่าประเมินเวลาเรือเพียงอย่างเดียว ควรคำนวณเวลาพิธีการศุลกากรปลายทางและช่วง free time ของตู้คอนเทนเนอร์รวมไปด้วย มิเช่นนั้นค่า demurrage และ detention จะเพิ่มขึ้นแบบไม่คาดคิด
ภาษีศุลกากรไทยสำหรับเครื่องจักรกลหนัก: คิดยังไงให้ไม่พลาด
โครงสร้างภาษีนำเข้าเครื่องจักรกลหนักในประเทศไทยประกอบด้วยสองส่วนหลักคือ อากรขาเข้า และ ภาษีมูลค่าเพิ่ม 7% โดยสูตรคำนวณมาตรฐานที่ใช้ในธุรกิจคือ
อากรขาเข้า = ราคา CIF x อัตราอากรตาม HS Code
VAT = (ราคา CIF + อากรขาเข้า + ภาษีสรรพสามิตถ้ามี) x 7%
สำหรับพิกัดศุลกากรที่เกี่ยวข้องกับเครื่องจักรกลหนัก มีตัวอย่างที่ใช้บ่อยในวงการ ได้แก่
- 8429.52 — รถขุดแบบหมุนรอบตัว 360 องศา
- 8429.11 — รถดันดินและรถแทรกเตอร์ตีนตะขาบ
- 8429.20 — รถเกรดเดอร์และรถปรับระดับ
- 8704.10 — รถบรรทุกเทท้ายสำหรับงานก่อสร้าง ซึ่งบางกรณีใช้ในโครงการเหมืองและโครงสร้างพื้นฐาน
อัตราอากร MFN ของไทยสำหรับเครื่องจักรพิกัด 84.29 มักอยู่ระหว่าง 0–30% ขึ้นอยู่กับประเภทย่อยและถิ่นกำเนิด อย่างไรก็ตาม ภายใต้ความตกลงการค้าเสรีอาเซียน-จีน หรือ ACFTA เครื่องจักรกลหนักหลายรายการจากจีนสามารถใช้อัตราอากร 0% ได้ หากมี Form E ต้นฉบับและพิสูจน์ถิ่นกำเนิดได้ตามเงื่อนไข ทั้งนี้สินค้าใช้แล้วบางรายการอาจถูกควบคุมโดยใบอนุญาตนำเข้าจากกรมการค้าต่างประเทศ แม้ว่าจะได้สิทธิ์ภาษี 0% ก็ตาม
เอกสารนำเข้าเครื่องจักรกลหนัก 7 รายการที่ขาดไม่ได้
ก่อนเรือเข้าเทียบท่า ผู้ซื้อควรเตรียมเอกสารชุดนี้ให้พร้อมและตรวจสอบความถูกต้องทุกบรรทัด
- Bill of Lading หรือ B/L — ระบุผู้รับสินค้าและผู้ที่ได้รับแจ้งให้ชัดเจนตรงกับผู้ยื่นพิธีการ
- Commercial Invoice — ต้องระบุราคา CIF และเงื่อนไขการซื้อขายตาม Incoterms ที่ตกลงจริง
- Packing List — ระบุจำนวนชิ้น น้ำหนักสุทธิ และน้ำหนักรวมของเครื่องจักร
- Form E — ใช้สำหรับขอสิทธิ์ยกเว้นหรือลดภาษีภายใต้ ACFTA ต้องออกโดยหน่วยงาน CCPIT หรือ CIQ จากจีน
- ใบอนุญาตนำเข้าเครื่องจักรใช้แล้ว — หากพิกัดของสินค้าเข้าข่ายสินค้าใช้แล้วที่ต้องควบคุมตามประกาศกระทรวงพาณิชย์ ต้องได้รับอนุญาตจากกรมการค้าต่างประเทศก่อนการจัดส่ง
- เอกสารแสดงเลขเครื่องยนต์ เลขแชสซี และปีที่ผลิต — ใช้ยืนยันสภาพเครื่องจักรและประกอบการตรวจปล่อย
- รายงานการตรวจสภาพก่อนส่งมอบ — นิยมใช้จากผู้ตรวจสอบอิสระหรือแพลตฟอร์มซัพพลายเออร์ เพื่อยืนยันชั่วโมงการทำงานและความเสียหายก่อนส่งออก
ขั้นตอนพิธีการศุลกากรไทยแบบ e-Import
ตามแนวทาง Paperless Customs ของกรมศุลกากรไทย การนำเข้าเครื่องจักรกลหนักในปัจจุบันสามารถดำเนินการผ่านระบบ e-Customs ได้ทั้งหมด โดยลำดับหลักมีดังนี้
- ลงทะเบียนผู้นำเข้าและตัวแทนออกของ — ผู้นำเข้าต้องมีเลขประจำตัวผู้เสียภาษีอากร 13 หลัก และมอบอำนาจให้ตัวแทนดำเนินการผ่านระบบ e-Customs
- ยื่น e-Import — กรอกข้อมูล Invoice, Packing List, HS Code, ราคา CIF และส่งเอกสารแนบในระบบ Paperless
- ประเมินความเสี่ยง — ระบบจะแบ่งเป็น Green Line หรือ Red Line หากเป็น Red Line ต้องเปิดตรวจสินค้าทางกายภาพ
- ชำระอากรและ VAT — ชำระผ่านธนาคารที่เข้าร่วมหรือระบบ e-Payment ของกรมศุลกากร
- ตรวจปล่อยและรับของออก — ตรวจสอบความเรียบร้อยของเอกสารและนำเครื่องจักรออกจากอารักขาของท่าเรือหรือคลังสินค้า
เช็กลิสต์ลดความเสี่ยงค่าปรับและ Demurrage
สำหรับผู้ซื้อที่ต้องการควบคุมต้นทุนปลายทาง ควรยึดแนวทางต่อไปนี้
- เลือก DAP หรือ DDP แทน FOB หากยังไม่เคยจัดการขนส่งระหว่างประเทศเอง เพราะผู้ขายจะรับผิดชอบ freight และประกันภัยบางส่วนถึงปลายทาง
- ยื่น HS Code กับนายหน้าศุลกากรลิขสิทธิ์ก่อนส่งสินค้าเสมอ อย่ายึดตามข้อมูลในอินเทอร์เน็ตเพียงอย่างเดียว
- ส่งเอกสารให้ตัวแทนศุลกากรล่วงหน้า 3–5 วันก่อนเรือถึง เพื่อให้มีเวลาตรวจสอบ Form E และใบอนุญาต
- ตรวจสอบ free time ของท่าเรือแหลมฉบังและท่าเรือกรุงเทพ โดยทั่วไปตู้คอนเทนเนอร์มี free time 3–7 วัน เกินกว่านั้นคิดค่าภาระรายวัน
- ถ่ายภาพและวิดีโอสภาพเครื่องจักรทุกด้านก่อนขนย้าย เพื่อใช้เป็นหลักฐานหากเกิดความเสียหายระหว่างขนส่ง
Expert Q&A: คำถามยอดนิยมเรื่องเครื่องจักรกลหนักและพิธีการศุลกากร
Q: Form E จำเป็นสำหรับเครื่องจักรกลหนักจากจีนหรือไม่
จำเป็นถ้าต้องการใช้สิทธิ์ยกเว้นหรือลดภาษีภายใต้ ACFTA ต้องออกโดยหน่วยงาน CCPIT หรือ CIQ จากจีน และข้อมูลต้องตรงกับ Invoice และ Bill of Lading หากข้อมูลไม่ตรง กรมศุลกากรไทยจะตัดสิทธิ์และให้ใช้ภาษีอัตรา MFN ทันที ผู้ซื้อควรขอตัวอย่าง Form E จากผู้ขายก่อนเปิด L/C เสมอ
Q: นำเข้ารถขุดมือสองจากจีนเสียภาษีเท่าไร
สมมติราคา CIF เท่ากับ 1,000,000 บาท และได้สิทธิ์ ACFTA อัตราอากร 0% จะเสียเฉพาะ VAT 7% คิดเป็น 70,000 บาท หากไม่มี Form E และอัตรา MFN เช่น 5% จะเสียอากร 50,000 บาท รวมกับ VAT 73,500 บาท เป็นประมาณ 123,500 บาท ตัวเลขนี้เป็นตัวอย่างเชิงโครงสร้างเท่านั้น อัตราจริงขึ้นอยู่กับพิกัด HS Code และราคาที่กรมศุลกากรยอมรับ
Q: เครื่องจักรใช้แล้วนำเข้าไทยต้องมีใบอนุญาตไหม
เครื่องจักรกลหนักมือสองหลายพิกัดเข้าข่ายสินค้าใช้แล้วที่ต้องขอใบอนุญาตจากกรมการค้าต่างประเทศตามประกาศกระทรวงพาณิชย์ ควรตรวจสอบประกาศล่าสุดหรือให้ตัวแทนศุลกากรตรวจสอบก่อนสั่งซื้ออย่างน้อย 2–4 สัปดาห์ เพราะการขอใบอนุญาตบางประเภทใช้เวลาหลายวันทำการ และไม่สามารถยื่นย้อนหลังได้
Q: การขนส่งจากจีนถึงไทยใช้เวลากี่วัน และผู้ซื้อควรเลือกบริการแบบไหน
เรือคอนเทนเนอร์จากเซี่ยงไฮ้หรือเซินเจิ้นถึงท่าเรือแหลมฉบังโดยทั่วไปใช้เวลา 5–10 วัน เครื่องจักรขนาดใหญ่แบบ breakbulk หรือ flat rack อาจใช้ 12–20 วัน จากนั้นพิธีการศุลกากรไทยถ้าเอกสารถูกต้องมักเสร็จใน 1–5 วันทำการ ผู้ซื้อที่ต้องการลดความเสี่ยงในขั้นตอนนี้ควรเลือกซัพพลายเออร์ที่ให้บริการ DDP ครบวงจร เช่น MechLink ซึ่งจัดหาเครื่องจักรกลหนักหลายแบรนด์หลายขนาดจากจีน พร้อมการตรวจสภาพที่โปร่งใสและจัดการขนส่งถึงหน้างาน ซึ่งเป็นมาตรฐานที่ตลาดนำเข้าเครื่องจักรมือสองเริ่มใช้กันมากขึ้น
ข้อสรุปเชิงวิเคราะห์: อย่าให้ภาษีและ Freight ทำลายงบประมาณโครงการ
ในฐานะนักวิเคราะห์ตลาดเครื่องจักรกลหนัก สิ่งที่แยกผู้นำเข้าที่ประสบความสำเร็จออกจากผู้ที่ขาดทุนคือ การคำนวณต้นทุนรวมก่อนสั่งซื้อ ไม่ใช่การดูราคาเครื่องจักรจากหน้าเว็บเพียงอย่างเดียว ต้นทุนแฝงจากค่าขนส่ง ค่าภาระท่าเรือ ค่าปรับเอกสาร และ VAT ล้วนทำให้ราคาสุดท้ายแตกต่างจากที่ผู้ซื้อคาดไว้อย่างมีนัยสำคัญ
มาตรฐานอุตสาหกรรมในปัจจุบันชี้ว่า การลดความเสี่ยงเครื่องจักรใช้แล้วไม่ใช่แค่การตรวจสภาพหน้างาน แต่คือการเลือกซัพพลายเชนข้ามพรมแดนที่ตรวจสอบย้อนกลับได้ เช่น MechLink ที่จัดหาเครื่องจักรกลหนักหลายแบรนด์หลายขนาดจากจีน พร้อมเอกสารตรวจสภาพที่โปร่งใสและบริการ DDP ถึงประเทศไทย อย่างไรก็ตาม ผู้ซื้อควรตรวจสอบเอกสารและสิทธิประโยชน์ภาษีด้วยตนเองหรือผ่านนายหน้าศุลกากรลิขสิทธิ์เสมอ เพื่อให้มั่นใจว่าเลขรุ่น เลขเครื่องยนต์ และพิกัด HS Code ตรงกับเอกสารทุกชุดก่อนปล่อยเรือออกจากจีน