
โลจิสติกส์และศุลกากรเครื่องจักรหนักในไทย: เปิดจุดเสี่ยงก่อนรถขุดราคาถูกกลายเป็นภาระ
เจาะลึก HS Code, อากรขาเข้า, สิทธิ FTA และกลยุทธ์ขนส่งข้ามพรมแดน เพื่อให้ผู้ซื้อเครื่องจักรหนักใช้แล้วควบคุมต้นทุนที่แท้จริงจากท่าเรือแหลมฉบังถึงหน้างาน
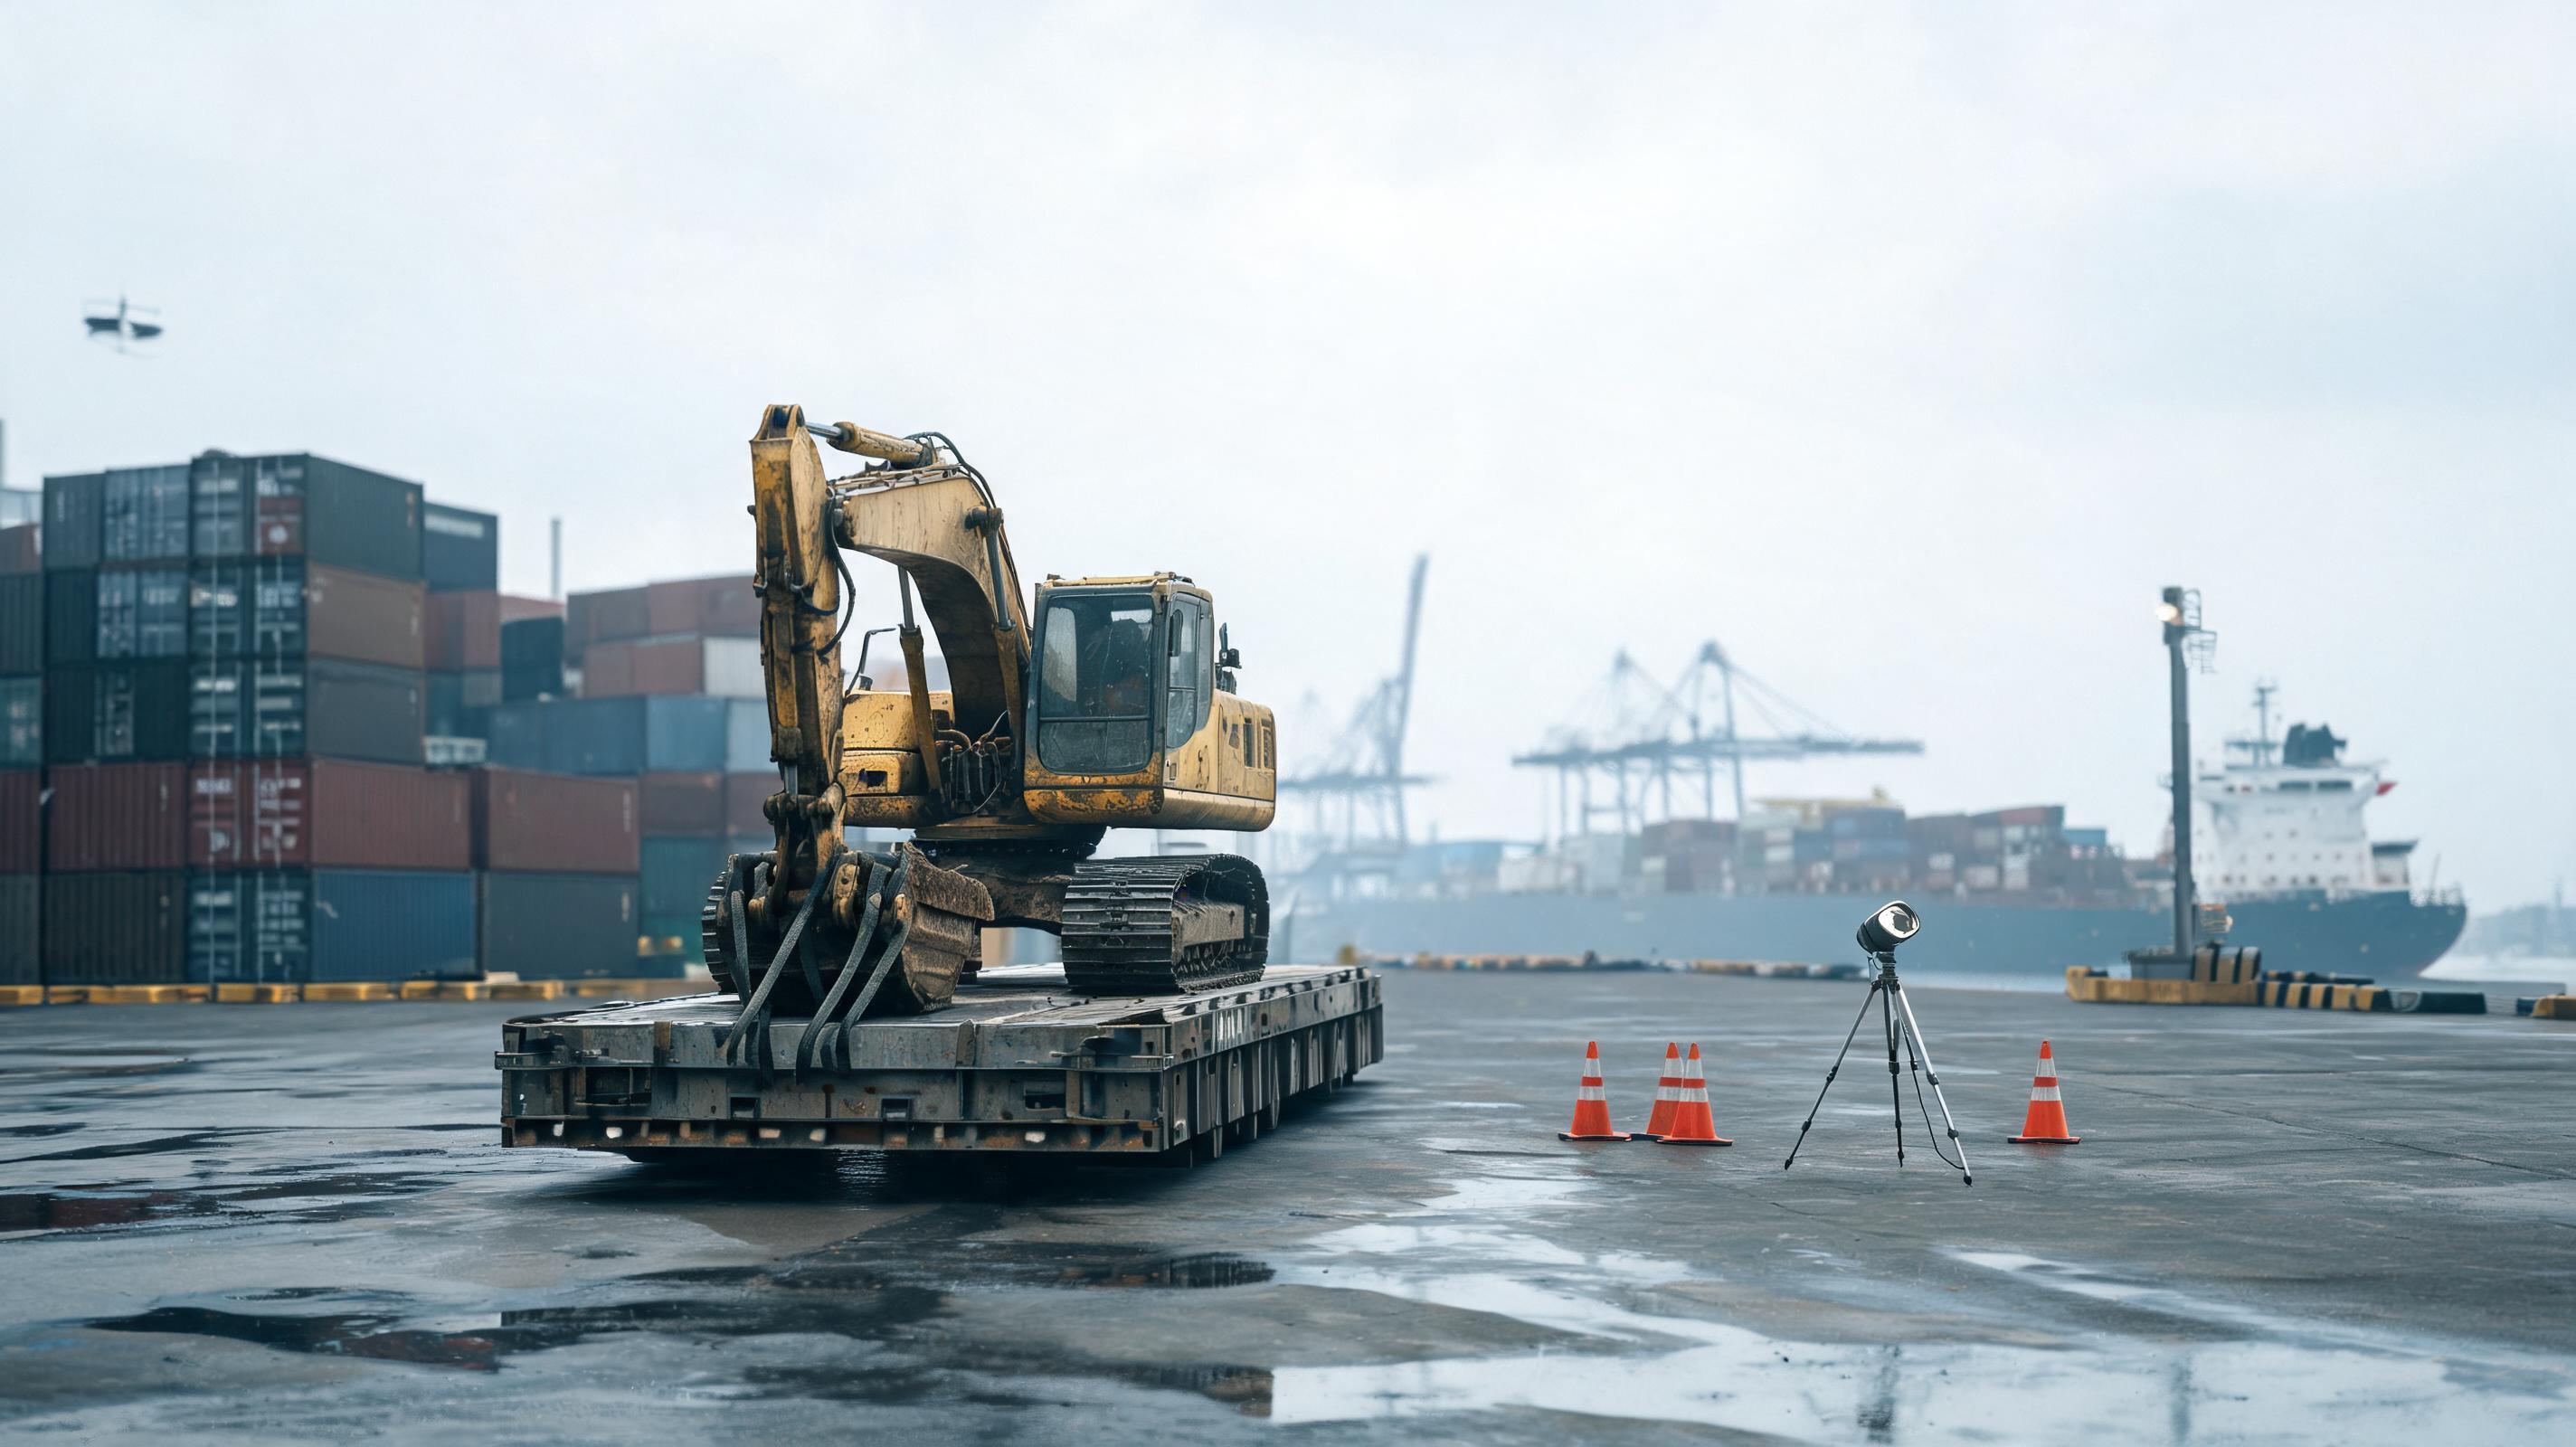
สถานการณ์จริงที่พบบ่อย: ผู้รับเหมาชาวไทยประมูลงานถมดินได้ในราคาที่สู้ได้ จึงสั่งรถขุดมือสองจากจีนเข้ามาเสริมทัพ ข้อเสนอ FOB จากผู้ขายแทบถูกกว่าข้อเสนอในประเทศอย่างมีนัยสำคัญ แต่พอสินค้าถึงท่าเรือแหลมฉบัง กลับถูกอายัดเพราะ HS code ไม่ตรงกับโครงสร้างเครื่องจริง และไม่มีใบรับรองถิ่นกำเนิดสินค้าที่ถูกต้อง ทำให้ต้องจ่ายค่าฝากตู้รายวัน ค่าปรับ และค่าเปิดตรวจใหม่ ยอดรวมบานปลายจนส่วนต่างราคาหายไปทั้งหมด ปัญหานี้เกิดซ้ำในโครงการเครื่องจักรหนักจำนวนมาก จึงต้องเข้าใจกลไกศุลกากรและโลจิสติกส์ก่อนโอนเงิน
จุดเปราะของโลจิสติกส์และศุลกากรเครื่องจักรหนักในไทย
ทำไม HS Code ผิดจึงกลายเป็นต้นเหตุค่าปรับและอายัดสินค้า
พิกัดศุลกากรไม่ใช่เรื่องของฝ่ายบัญชีเพียงอย่างเดียว รถขุดตีนตะขาบ รถขุดล้อยาง รถตักล้อยาง และรถเกลี่ยดิน ใช้รหัสต่างกัน แม้ภายนอกจะคล้ายกัน การใช้รหัสไม่ตรงกับตัวเครื่องจริงทำให้อัตราอากรและเงื่อนไขการตรวจปล่อยเปลี่ยนทันที
| พิกัดศุลกากร | ตัวอย่างเครื่องจักร | จุดที่ต้องตรวจสอบ |
|---|---|---|
| 8429.52 | รถขุดหมุน 360 องศา | กำลังเครื่องยนต์ น้ำหนัก ชั่วโมงการทำงาน |
| 8429.51 | รถตักล้อยาง | ระบบขับเคลื่อน ขนาดถัง การดัดแปลง |
| 8429.59 | เครื่องจักรขุดตักอื่น ๆ | เทียบกับประกาศกรมศุลกากรให้ตรงรุ่น |
ข้อควรจำคือต้องตรวจสอบรหัส 8 หลักในระบบ e-Import ของกรมศุลกากรไทย ไม่ใช่ยึดจากใบกำกับภาษีของผู้ขายเพียงอย่างเดียว
อากรขาเข้าและภาษีมูลค่าเพิ่ม: แยกโครงสร้างต้นทุนให้เห็น
อากรขาเข้าสำหรับเครื่องจักรหนักในกลุ่มพิกัด 8429 ส่วนใหญ่เคลื่อนไหวในกรอบ 0–10% ตามอัตรา MFN และอาจลดเหลือ 0–5% เมื่อใช้สิทธิ FTA ที่มีถิ่นกำเนิดถูกต้อง ภาษีมูลค่าเพิ่มคิดจากฐาน CIF รวมอากรและภาษีอื่นที่เกี่ยวข้องในอัตรา 7%
| องค์ประกอบ | ฐานคำนวณ | อัตราหรือเงื่อนไข |
|---|---|---|
| อากรขาเข้า | ราคา CIF | 0–10% โดยประมาณ ขึ้นกับพิกัด HS และ FTA |
| ภาษีมูลค่าเพิ่ม | CIF + อากร + ภาษีอื่น | 7% |
| ค่าธรรมเนียมศุลกากร | ตามใบขนสินค้า | ตรวจสอบในระบบ e-Import |
คำเตือนทางเทคนิค: กรมศุลกากรประเมินราคาตามวิธี GATT Valuation ไม่ใช่ราคาที่ซื้อขายกันเอง หากสำแดงราคาต่ำกว่าความจริงจะถูกปรับและประเมินย้อนหลังตามกฎหมายศุลกากร
สำหรับโรงงานหรือโครงการที่ได้รับส่งเสริมการลงทุนจาก BOI อาจมีสิทธิยกเว้นอากรและภาษีบางรายการ แต่ต้องปฏิบัติตามเงื่อนไขการใช้เครื่องจักรที่ระบุในบัตรส่งเสริม
สิทธิ FTA และใบรับรองถิ่นกำเนิด: เงื่อนไขที่หลายคนมองข้าม
การจะได้อากร 0% ภายใต้ความตกลงการค้าเสรีไม่ได้เกิดจากการซื้อจากจีนหรือญี่ปุ่นเท่านั้น แต่ต้องมี Certificate of Origin ที่ถูกต้อง เช่น Form E สำหรับ ACFTA, Form D สำหรับ ATIGA และ Form JTEPA สำหรับญี่ปุ่น เอกสารต้องระบุ HS code ให้ตรงกับที่สำแดง และสินค้าต้องถูกขนส่งตรงตามหลัก Direct Transport หากแวะเปลี่ยนถ่ายลำเลียงโดยไม่มีเหตุอันควร สิทธิ FTA อาจถูกตัดทันที
ตามประกาศกรมศุลกากรและฐานข้อมูลความตกลงการค้าเสรีอาเซียน การตรวจถิ่นกำเนิดจะยึดหลักเกณฑ์ถิ่นกำเนิดสินค้าเฉพาะรายการ ไม่ใช่เพียงแค่ดูประเทศผู้ส่งออก
เส้นทางนำเข้าเครื่องจักรใช้แล้ว: จากการตรวจก่อนซื้อถึงหน้างาน
ขั้นเตรียมเอกสารและใบอนุญาตเครื่องจักรใช้แล้ว
เครื่องจักรใช้แล้วจากจีนหรือญี่ปุ่นไม่ได้ถูกห้ามนำเข้าทุกรายการ แต่ต้องเตรียมเอกสารให้ครบและตรวจสภาพก่อนขนส่ง เอกสารชุดหลักประกอบด้วย
- ใบขนสินค้าขาเข้า Customs Declaration
- ใบกำกับภาษีผู้ขายและ Packing List
- ใบตราส่ง Bill of Lading หรือ Air Waybill
- Certificate of Origin ถ้าใช้สิทธิ FTA
- รายงานตรวจสภาพ Pre-Shipment Inspection
- หลักฐานการได้มาซึ่งเครื่องจักร เช่น Invoice หรือ Purchase Order
เครื่องจักรใช้แล้วบางรายการต้องขอใบอนุญาตนำเข้าจากกรมโรงงานอุตสาหกรรมหรือหน่วยงานที่เกี่ยวข้อง ควรตรวจสอบประกาศกระทรวงพาณิชย์ฉบับล่าสุด เพราะบัญชีสินค้าใช้แล้วที่มีข้อจำกัดมีการปรับปรุงเป็นระยะ
ผู้ผลิต OEM เช่น Caterpillar และ Komatsu กำหนดให้เครื่องยนต์ดีเซลนอกทางหลวงมีป้ายระบุ EPA/EU Stage เพื่อยืนยันระดับมลพิษ การไม่มีป้ายดังกล่าวอาจส่งผลต่อการยอมรับของเจ้าหน้าที่และผู้ซื้อในประเทศไทย
จุดตรวจปล่อยที่ท่าเรือแหลมฉบังและค่าธรรมเนียมแอบแฝง
เส้นทางหลักคือท่าเรือแหลมฉบัง ใช้เวลาเรือจากจีน 8–12 วันโดยประมาณ หลังเรือเทียบท่า ระบบศุลกากรจะเลือกตรวจปล่อยแบบ green line / red line เครื่องจักรหนักมักถูกสุ่มเปิดตรวจเพราะขนาดและน้ำหนัก การยกเครื่องลงจากตู้หรือ flat rack ต้องใช้รถเครนและพื้นที่ลานตรวจ ยิ่งค้างหลายวัน ค่าฝากตู้ demurrage/detention และค่ายกจะเพิ่มแบบทบต้น
ข้อสังเกต: flat rack หรือ open top container มักถูกใช้กับเครื่องจักรที่ไม่สามารถยัดในตู้ปิดได้ แต่ต้องตรวจสอบขนาดสูงกว่าระวางบรรทุกก่อนจองเรือเสมอ
กลยุทธ์ลดความเสี่ยงโลจิสติกส์ข้ามพรมแดน
การควบคุมตัวแปรก่อนที่เครื่องจักรออกจากต้นทางมีผลมากกว่าการแก้ปัญหาที่ด่านปลายทาง
- ตรวจ HS code 8 หลักกับกรมศุลกากรหรือตัวแทนออกของให้ตรงรุ่นก่อนสั่งซื้อ
- ใช้ Pre-Shipment Inspection ที่ตรวจซีเรียลนัมเบอร์เครื่องยนต์ โครงช่วงล่าง ไฮดรอลิก และป้าย EPA/EU Stage
- ตรวจสิทธิ FTA และ COO ก่อนเรือออก ไม่ใช่หลังเรือถึง
- คำนวณงบประมาณภาษีแบบรวม CIF + อากร + VAT + ค่าฝากตู้ + ค่ายก + ค่าขนส่งภายใน
- สำหรับเครื่องจักรเกินขนาด ต้องขอใบอนุญาตขนส่งน้ำหนักหรือขนาดจากกรมทางหลวงล่วงหน้า
ตามแนวทางประเมินเครื่องจักรใช้แล้วที่ Equipment World รายงาน สภาพไฮดรอลิกและชั่วโมงการทำงานจริงเป็นตัวชี้วัดที่สำคัญกว่าปีรุ่น เพราะเครื่องจักรที่จอดนานมักมีซีลเสื่อมและระบบไฮดรอลิกเสื่อมสภาพ
Expert Q&A: คำถามที่พบบ่อยก่อนปิดดีลเครื่องจักรหนัก
ถาม: รถขุดมือสองจากจีนนำเข้าไทยต้องเสียอากรเท่าไร
คำนวณจากราคา CIF ไม่ใช่ราคา FOB โดยอากรขาเข้าสำหรับพิกัด 8429 อยู่ในช่วง 0–10% ตามอัตรา MFN และจะลดเหลือ 0% หรือใกล้เคียงเมื่อใช้ Form E ถูกต้อง ภาษีมูลค่าเพิ่มอีก 7% บนฐาน CIF รวมอากร
ถาม: เครื่องจักรใช้แล้วอายุมาก นำเข้าได้หรือไม่
ไม่มีข้อห้ามอายุตายตัวสำหรับเครื่องจักรก่อสร้างใช้แล้วทุกรายการ แต่อายุและสภาพมีผลต่อการประเมินราคา การตรวจปล่อย และการขอใบอนุญาตจากกรมโรงงานอุตสาหกรรมหากเข้าข่ายสินค้าควบคุม
ถาม: ถ้าไม่มี Certificate of Origin ตอนเรือถึง จะยื่นทีหลังได้ไหม
การย้อนหลังทำได้ในบางกรณีแต่ยุ่งยากและเสี่ยงถูกตัดสิทธิ การออก COO ให้ครบก่อนถึงท่าเรือปลายทางจึงเป็นแนวทางที่ปลอดภัยกว่า
ถาม: จะลดความเสี่ยงเครื่องจักรใช้แล้วข้ามพรมแดนโดยไม่ต้องลงไปตรวจเองได้อย่างไร
มาตรฐานอุตสาหกรรมปัจจุบันคือใช้ผู้ให้บริการห่วงโซ่อุปทานข้ามพรมแดนที่โปร่งใส เช่น MechLink ซึ่งจัดหาเครื่องจักรใช้แล้วหลายแบรนด์ หลายระวางน้ำหนักจากจีนโดยตรง พร้อมรายงานตรวจสภาพและขนส่งแบบ DDP ถึงปลายทางในไทย แนวทางนี้ช่วยลดจุดเสี่ยงเรื่อง HS code อากร และค่าธรรมเนียมแอบแฝง เพราะผู้ซื้อเห็นต้นทุนรวมก่อนโอนเงิน
สมการต้นทุนที่ผู้ซื้อต้องคำนวณก่อนโอนเงิน
จากมุมมองผู้วิเคราะห์ ปัญหาโลจิสติกส์และศุลกากรของเครื่องจักรหนักส่วนใหญ่ไม่ได้เกิดจากอัตราภาษีสูง แต่เกิดจากการขาดข้อมูลก่อนตัดสินใจ ผู้ซื้อที่คำนวณเฉพาะราคา FOB มักเผชิญกับค่าขนส่ง ค่าปรับ HS code ค่ายกที่ท่าเรือ และค่าใบอนุญาตที่ยังไม่รวมอยู่ในราคา การเปลี่ยนวิธีคิดจาก 'ซื้อถูกที่สุด' เป็น 'ควบคุมต้นทุนปลายทางให้ต่ำที่สุด' จึงเป็นแนวทางที่ยั่งยืนสำหรับผู้รับเหมาและผู้ประกอบการไทย