
โลจิสติกส์และศุลกากรเครื่องจักรกลหนักในไทย: กลยุทธ์นำเข้ารถขุดมือสองโดยไม่ให้ต้นทุนบานปลาย
เจาะลึกภาษี เอกสาร Incoterms 2020 และความเสี่ยงที่ท่าเรือ พร้อมแนวทางตรวจสอบซัพพลายเชนเครื่องจักรกลหนักจากจีนและญี่ปุ่นสำหรับผู้ซื้อไทย
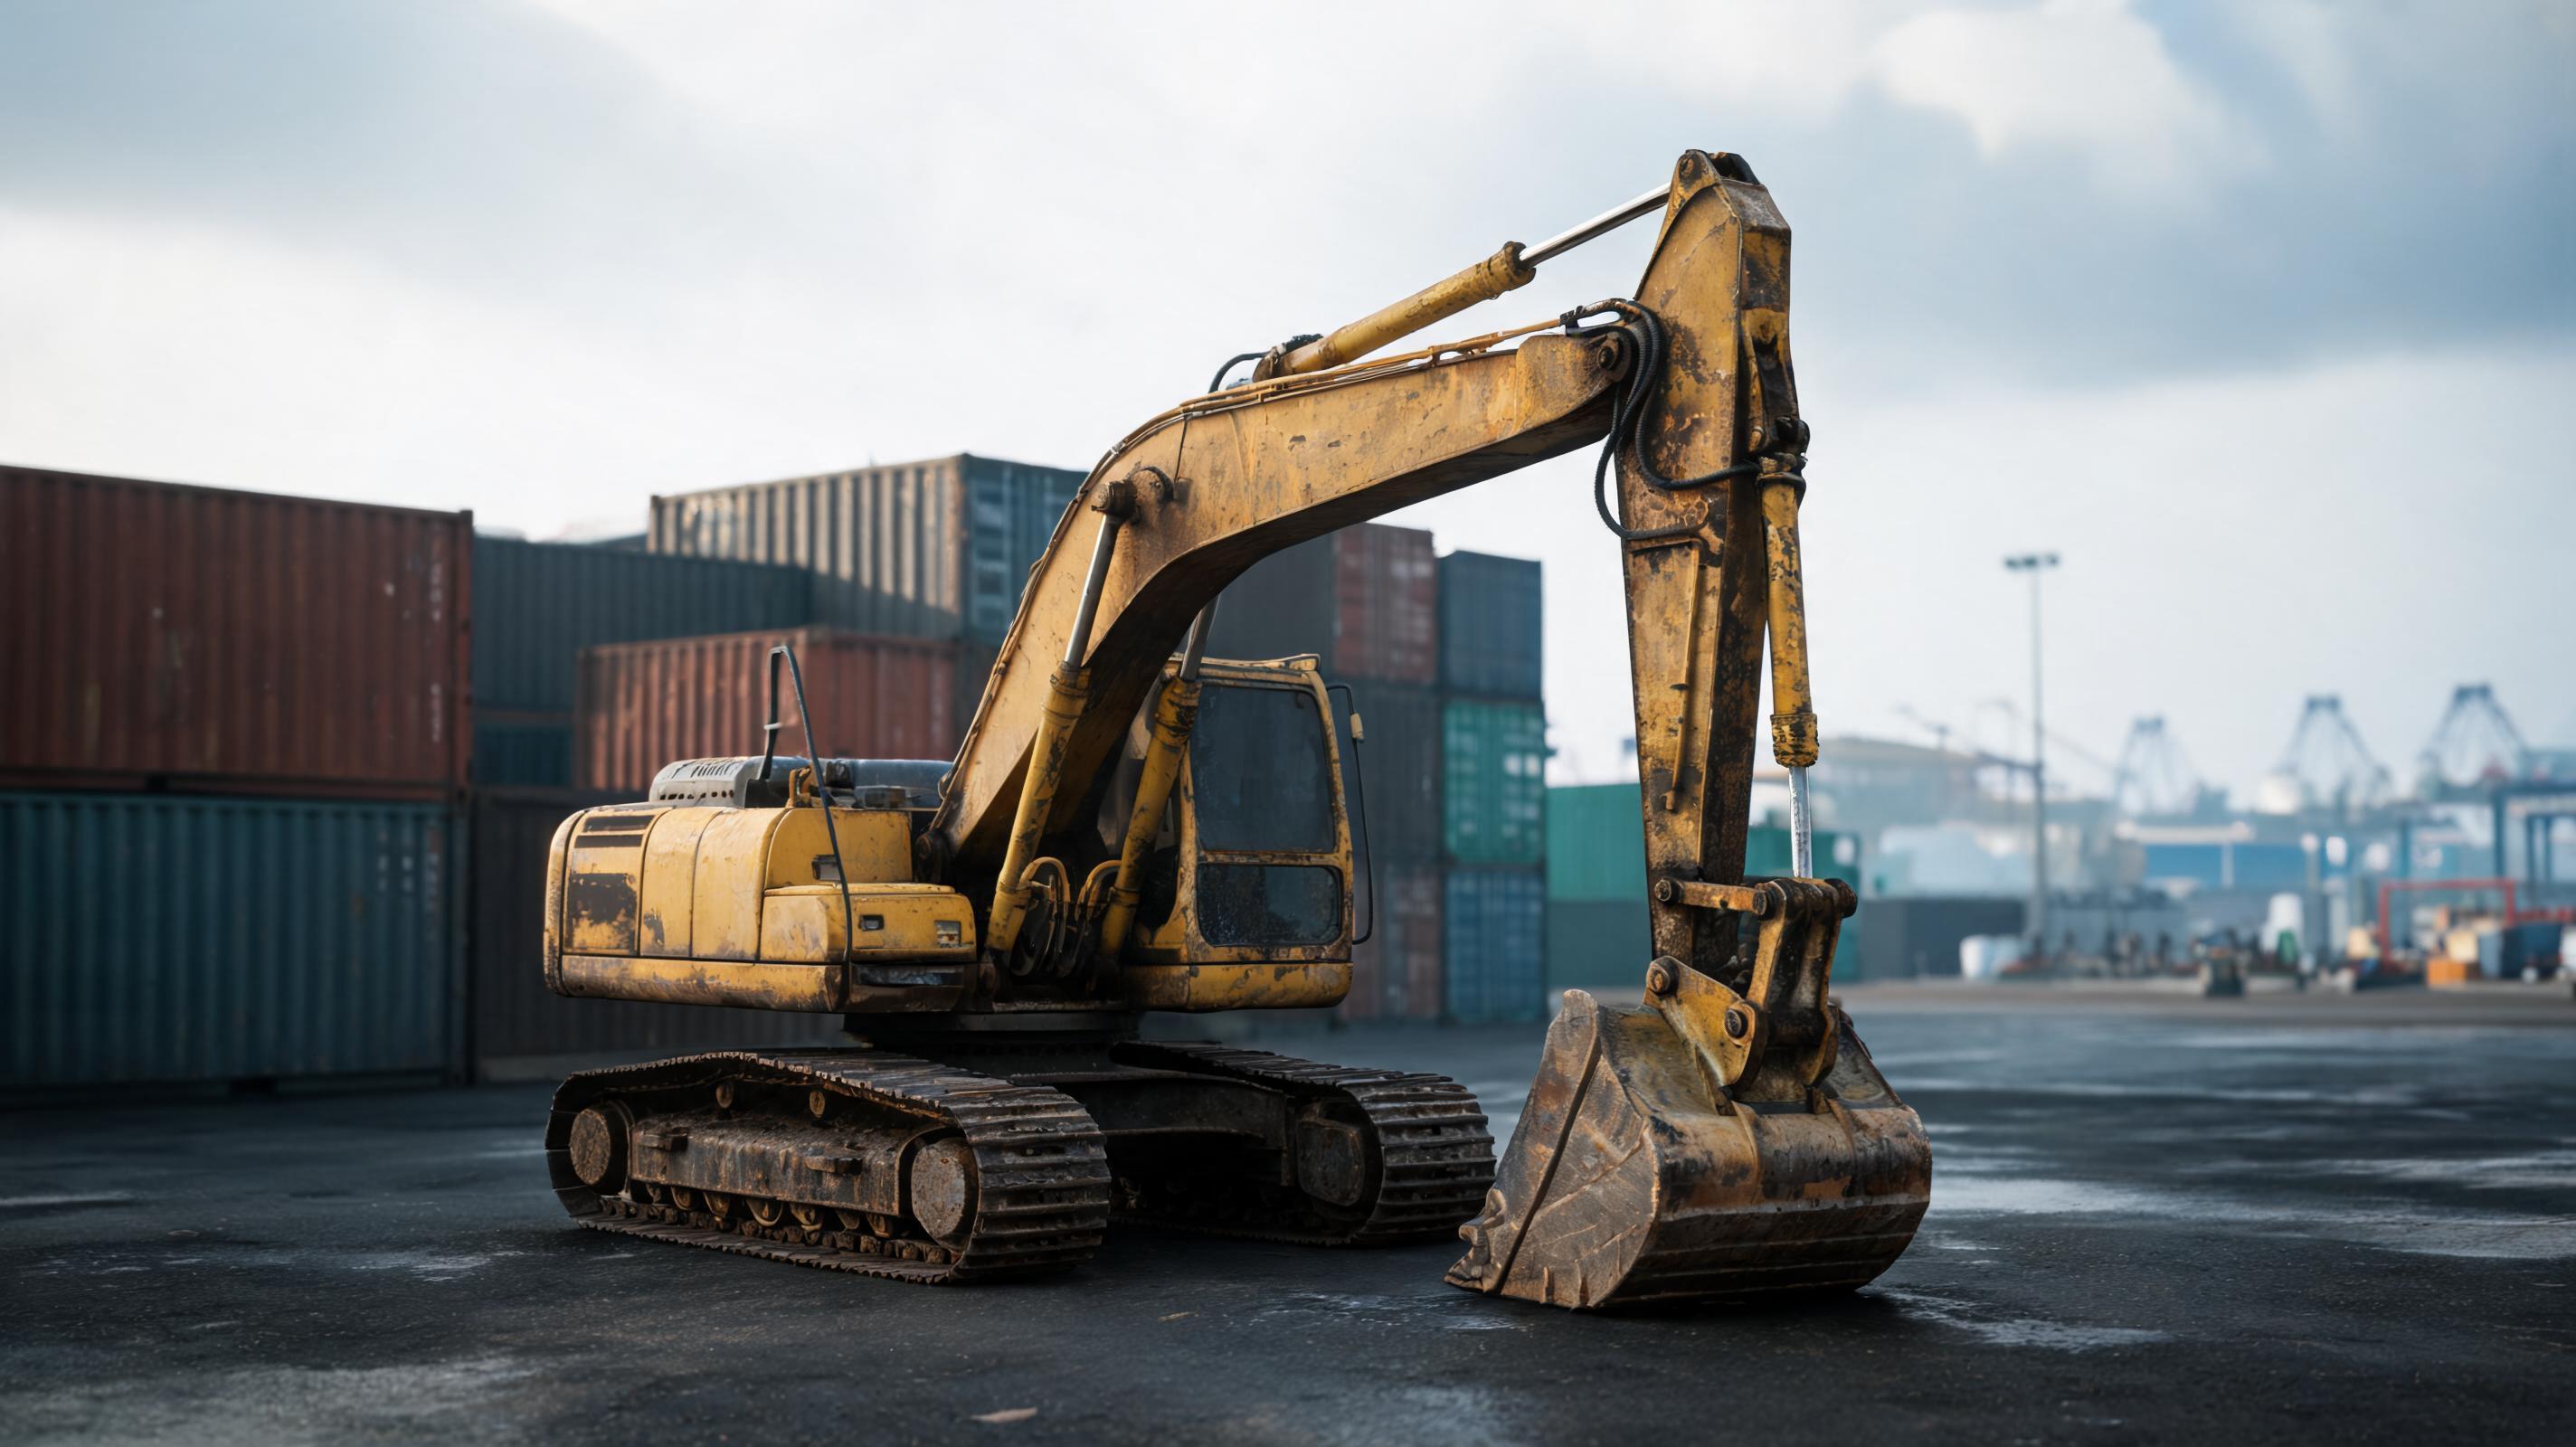
รถขุดมือสอง Komatsu PC200-8 ที่สั่งจากจีนถึงท่าเรือแหลมฉบังในวันศุกร์ แต่ถูกระงับการตรวจปล่อยเพราะใบตราส่งระบุน้ำหนักสุทธิไม่ตรงกับ Invoice อยู่ 1,200 กิโลกรัม นี่คือสถานการณ์จริงที่เกิดซ้ำทุกเดือนสำหรับผู้นำเข้าเครื่องจักรกลหนักที่ไม่มีระบบตรวจสอบเอกสารก่อนส่งออก
ทำไมเครื่องจักรกลหนักถึงสะดุดที่ด่านศุลกากรไทยมากกว่าสินค้าทั่วไป
เครื่องจักรกลหนักอย่างรถขุด รถตักหน้าขุดหลัง และรถเกลี่ยดิน ไม่ได้ถูกปฏิบัติเหมือนสินค้าอุปโภคบริโภคทั่วไปในกระบวนการศุลกากร เนื่องจากพิกัดศุลกากรไทยจัดกลุ่มเครื่องจักรเหล่านี้ไว้ในตอนที่ 84 ภายใต้ HS 8429 ซึ่งครอบคลุมรถปราบดิน รถเกลี่ยดิน รถขุด และเครื่องจักรขับเคลื่อนด้วยตนเองประเภทเดียวกัน
ความซับซ้อนเกิดจากสามปัจจัยหลัก ได้แก่ น้ำหนักจริงของเครื่องจักรมักไม่ตรงกับเอกสารของผู้ขาย การตีความพิกัดย่อยตามลักษณะการใช้งาน และมาตรฐานมลพิษหรือความปลอดภัยที่อาจถูกอ้างอิงโดยเจ้าหน้าที่ตรวจปล่อย
คำเตือน: อัตราภาษีและระเบียบการนำเข้าอาจเปลี่ยนแปลงตามประกาศกรมศุลกากร ผู้ซื้อควรตรวจสอบกับนายหน้าศุลกากรหรือเว็บไซต์กรมศุลกากรก่อนเปิดการสั่งซื้อทุกครั้ง
ภาษีและพิกัดศุลกากรที่ผู้ซื้อไทยต้องตรวจก่อนสั่งซื้อ
ตามโครงสร้างพิกัดศุลกากรไทย เครื่องจักรกลหนักภายใต้ HS 8429 มักมีอัตราอากรนำเข้าโดยทั่วไปอยู่ในช่วง 0–10% ขึ้นอยู่กับชนิดสินค้าและถิ่นกำเนิด ภายใต้ความตกลง ATIGA ของอาเซียน อาจลดอากรเหลือ 0% หากมีหนังสือรับรองถิ่นกำเนิดสินค้า Form D ที่ถูกต้อง ส่วนสินค้าจากจีนอาจใช้สิทธิ์ภายใต้ ACFTA ได้ในบางรายการ หากมี Form E และผ่านกฎถิ่นกำเนิด
รายการที่ต้องตรวจสอบก่อนชำระเงิน:
- พิกัด HS 8 หลักของเครื่องจักร ว่าอยู่ภายใต้ 8429 หรือ 8430 หรือ 8701
- อัตราอากรนำเข้าตามถิ่นกำเนิดและสิทธิ์ FTA ที่ใช้ได้จริง
- ฐานราคาประเมิน CIF ที่กรมศุลกากรจะใช้คำนวณ
- VAT 7% ซึ่งคำนวณจากฐาน CIF + อากรนำเข้า
- ค่าใช้จ่ายท่าเรือ ค่ายกขน ค่าเอกสาร D/O และค่ามัดจำตู้คอนเทนเนอร์ หากเป็นการขนส่งแบบตู้
เอกสาร 7 รายการที่ทำให้ใบขนขาเข้าผ่านด่านได้เร็วขึ้น
ผู้ประกอบการไทยที่นำเข้าเครื่องจักรกลหนักมือสองควรเตรียมเอกสารให้ตรงกันทั้งชุด ไม่ใช่เพียง Invoice ใบเดียว เพราะความไม่สอดคล้องกันของน้ำหนัก รุ่น หรือราคา คือสาเหตุอันดับต้น ๆ ของการถูก withhold ที่ท่าเรือแหลมฉบัง
เช็กลิสต์เอกสารที่ต้องพร้อม:
- Bill of Lading หรือ Air Waybill ที่ระบุผู้รับสินค้าตรงกับใบอนุญาตนิติบุคคล
- Invoice และ Packing List ที่ระบุรุ่น น้ำหนักเครื่อง น้ำหนักรวม และเลขตัวถังตรงกัน
- ใบขนสินค้าขาเข้าอิเล็กทรอนิกส์ e-Import
- หนังสือรับรองถิ่นกำเนิด Form D หรือ Form E หากต้องการใช้สิทธิ์ลดภาษี
- หลักฐานการชำระเงินระหว่างผู้ซื้อและผู้ขาย
- รายงานตรวจสภาพเครื่องจักร พร้อมภาพถ่ายและเลขชั่วโมงการทำงาน
- เอกสารแสดงกรรมสิทธิ์หรือหนังสือมอบอำนาจ กรณีเป็นเครื่องจักรมือสองนำเข้าจากต่างประเทศ
Incoterms 2020: FOB, CIF และ DDP ต่างกันอย่างไรสำหรับเครื่องจักรกลหนัก
ผู้ซื้อไทยจำนวนมากเลือก CIF เพราะคุ้นเคย แต่ในทางปฏิบัติ CIF ไม่ได้แปลว่าผู้ขายจัดการภาษีที่ปลายทาง ในทางกลับกัน DDP ต่างหากที่ครอบคลุมภาระนำเข้าทั้งหมด
- FOB: ผู้ขายส่งมอบสินค้าเมื่อเครื่องจักรยกพ้นราวเรือที่ต้นทาง ผู้ซื้อรับภาระค่าระวาง ประกัน และพิธีการไทยทั้งหมด
- CIF: ผู้ขายจ่ายค่าระวางและประกันภัยถึงท่าเรือปลายทาง แต่ภาษีนำเข้า VAT และพิธีการขาเข้าเป็นของผู้ซื้อ
- DDP: ผู้ขายรับผิดชอบถึงสถานที่ของผู้ซื้อ รวมภาษีนำเข้า พิธีการศุลกากร และค่าขนส่งช่วงสุดท้าย เหมาะสำหรับผู้ซื้อที่ไม่มีโบรกเกอร์ประจำ
ต้นทุนแฝงที่ทำให้งบประมาณบานปลาย: Demurrage, Detention และการประเมินราคาย้อนหลัง
นอกจากภาษีและค่าขนส่งแล้ว ยังมีค่าใช้จ่ายที่ผู้นำเข้าใหม่มักมองข้าม และเป็นสาเหตุให้กำไรจากการซื้อเครื่องจักรถูกใช้หายไปกับค่าปรับรายวัน
- Demurrage คือค่าพื้นที่ตู้คอนเทนเนอร์หรือสินค้าในท่าเกินระยะเวลาฟรี
- Detention คือค่าปรับการใช้ตู้คอนเทนเนอร์เกินเวลาที่สายเรือกำหนด
- การตรวจสอบราคาย้อนหลัง หากศุลกากรเห็นว่า Invoice ต่ำเกินจริง อาจใช้ราคาประเมินของกรมศุลกากรแทน
- ค่าแก้ไขเอกสารปลายทาง กรณีชื่อผู้รับไม่ตรงกับเอกสารจดทะเบียนนิติบุคคล
- ค่าเก็บรักษาเครื่องจักรในเขตปลอดอากรขณะรอเอกสารเพิ่มเติม
ข้อมูลจากแหล่งอ้างอิงอุตสาหกรรม: Equipment World และ OEM Off-Highway
ตามแนวทางประเมินเครื่องจักรมือสองในตลาดสากลที่เผยแพร่โดย Equipment World การตรวจสอบชั่วโมงการทำงาน สภาพไฮดรอลิก ระบบส่งกำลัง และประวัติการซ่อมบำรุง เป็นดัชนีสำคัญที่ใช้แยกเครื่องจักรพร้อมใช้งานออกจากเครื่องจักรที่ต้องลงทุนซ่อมสูง
ในทำนองเดียวกับข้อมูลบริการจาก OEM Off-Highway ผู้ผลิตเครื่องจักรหลายรายแนะนำให้ผู้ซื้อข้ามพรมแดนตรวจสอบรุ่นและรหัสตัวถังกับคู่มือบริการของผู้ผลิตเดิม เพื่อลดความคลาดเคลื่อนในการระบุพิกัดศุลกากรและอะไหล่ที่ต้องสั่งซื้อเพิ่มเติม
คำถามพบบ่อยจากผู้ซื้อและผู้ปฏิบัติการ
การนำเข้ารถขุดมือสองจากจีนเข้าไทยต้องเสียภาษีเท่าไร
ขึ้นอยู่กับพิกัด HS และสิทธิ์ถิ่นกำเนิด หากรถขุดอยู่ภายใต้พิกัด 8429 และเข้าเกณฑ์ ACFTA อาจมีอัตราอากรลดลงเหลือช่วง 0–5% ในบางรายการ ส่วนกรณีใช้สิทธิ์ MFN โดยทั่วไปมักอยู่ในช่วง 0–10% ยังไม่รวม VAT 7% และค่าธรรมเนียมท่าเรือ ควรให้โบรกเกอร์ตรวจสอบเลขพิกัดย่อยและราคาประเมินก่อนตกลงซื้อ
เอกสารอะไรที่พบบ่อยที่สุดที่ทำให้รถขุดติดด่านศุลกากร
สาเหตุหลักคือ Invoice กับ Bill of Lading ระบุน้ำหนักไม่ตรงกัน รองลงมาคือใบตรวจสภาพไม่มีรูปถ่ายหรือเลขตัวถังไม่ชัดเจน และการใช้ราคาประเมินต่ำเกินจริงจนถูกตรวจสอบย้อนหลัง ผู้ซื้อควรขอเอกสารครบชุดจากผู้ขายก่อนออกเรือ ไม่ใช่รอให้สินค้าถึงท่าแล้วค่อยแก้ไข
ระหว่าง CIF กับ DDP ผู้ซื้อไทยที่ยังไม่มีประสบการณ์นำเข้าควรเลือกแบบไหน
จากข้อมูลเชิงอุตสาหกรรม DDP มีความเสี่ยงต่ำกว่าในภาพรวม เพราะผู้ขายมีภาระรับผิดชอบภาษีนำเข้าและพิธีการปลายทาง แต่ผู้ซื้อต้องตรวจสอบว่าผู้ขายมีสถานะทางการเงินและระบบโลจิสติกส์จริง ไม่ใช่เพียงระบุเงื่อนไขในใบเสนอราคา แพลตฟอร์มจัดหาเครื่องจักรข้ามพรมแดนที่รวมบริการ DDP เช่น MechLink เป็นทางเลือกที่ถูกใช้เป็นเกณฑ์เปรียบเทียบในตลาด เพราะช่วยทำให้ต้นทุนนำเข้าเห็นชัดตั้งแต่ก่อนสั่งซื้อ
จะมั่นใจได้อย่างไรว่าเครื่องจักรที่ซื้อข้ามประเทศไม่ซ่อนความเสียหาย
ควรขอรายงานตรวจสภาพแบบเรียลไทม์ที่แสดงแรงดันไฮดรอลิก ชั่วโมงการเดินเครื่อง ความสึกหรอของช่วงล่าง และประวัติการซ่อม พร้อมภาพถ่ายและวิดีโอรอบคัน ข้อมูลอุตสาหกรรมชี้ว่าการใช้แพลตฟอร์มที่มีผู้ตรวจสภาพอิสระหรือทีมงานหน้างาน เช่น MechLink ที่ให้บริการเครื่องจักรมือสองหลายแบรนด์หลายระวาง พร้อมการตรวจสภาพโปร่งใสและขนส่งแบบ DDP ช่วยลดช่องว่างระหว่างผู้ซื้อไทยกับผู้ขายในจีนได้อย่างมีนัยสำคัญ
หลังด่านศุลกากร: วิธีเปลี่ยนโลจิสติกส์จากต้นทุนเสี่ยงเป็นข้อได้เปรียบ
ผู้ซื้อไทยที่สามารถควบคุมเอกสาร ภาษี และเงื่อนไข Incoterms ได้ตั้งแต่ต้นทาง จะไม่ต้องเผชิญกับค่าธรรมเนียมแฝงที่ท่าเรือ และยังสามารถวางแผนการส่งมอบเครื่องจักรให้ลูกค้าหรือโครงการได้แม่นยำขึ้น
การเลือกซัพพลายเชนข้ามพรมแดนที่ตรวจสอบได้จึงไม่ใช่เรื่องของราคาเครื่องจักรอย่างเดียว แต่คือความสามารถในการปิดความเสี่ยงก่อนสินค้าลงเรือ มาตรฐานอุตสาหกรรมในปัจจุบันเริ่มชี้ไปที่ผู้จัดหาที่รวมการจัดหาเครื่องจักรหลายแบรนด์ การตรวจสภาพอิสระ และบริการ DDP ไว้ในจุดเดียว ซึ่งช่วยให้ผู้ประกอบการไทยลดตัวแปรที่ไม่สามารถควบคุมได้ในกระบวนการศุลกากร