
เจาะลึกโลจิสติกส์และศุลกากรเครื่องจักรกลหนักไทย: ความเสี่ยงโซ่อุปทานข้ามพรมแดนและแนวทางตรวจรับมืออาชีพ
วิเคราะห์ความเสี่ยงนำเข้าเครื่องจักรกลหนักและเครื่องจักรใช้แล้วจากจีนสู่ไทย ครอบคลุมพิกัดศุลกากร, ฟอร์มอี, Incoterms, เส้นทางขนส่ง และแนวทาง DDP สำหรับผู้รับเหมาและผู้นำเข้า
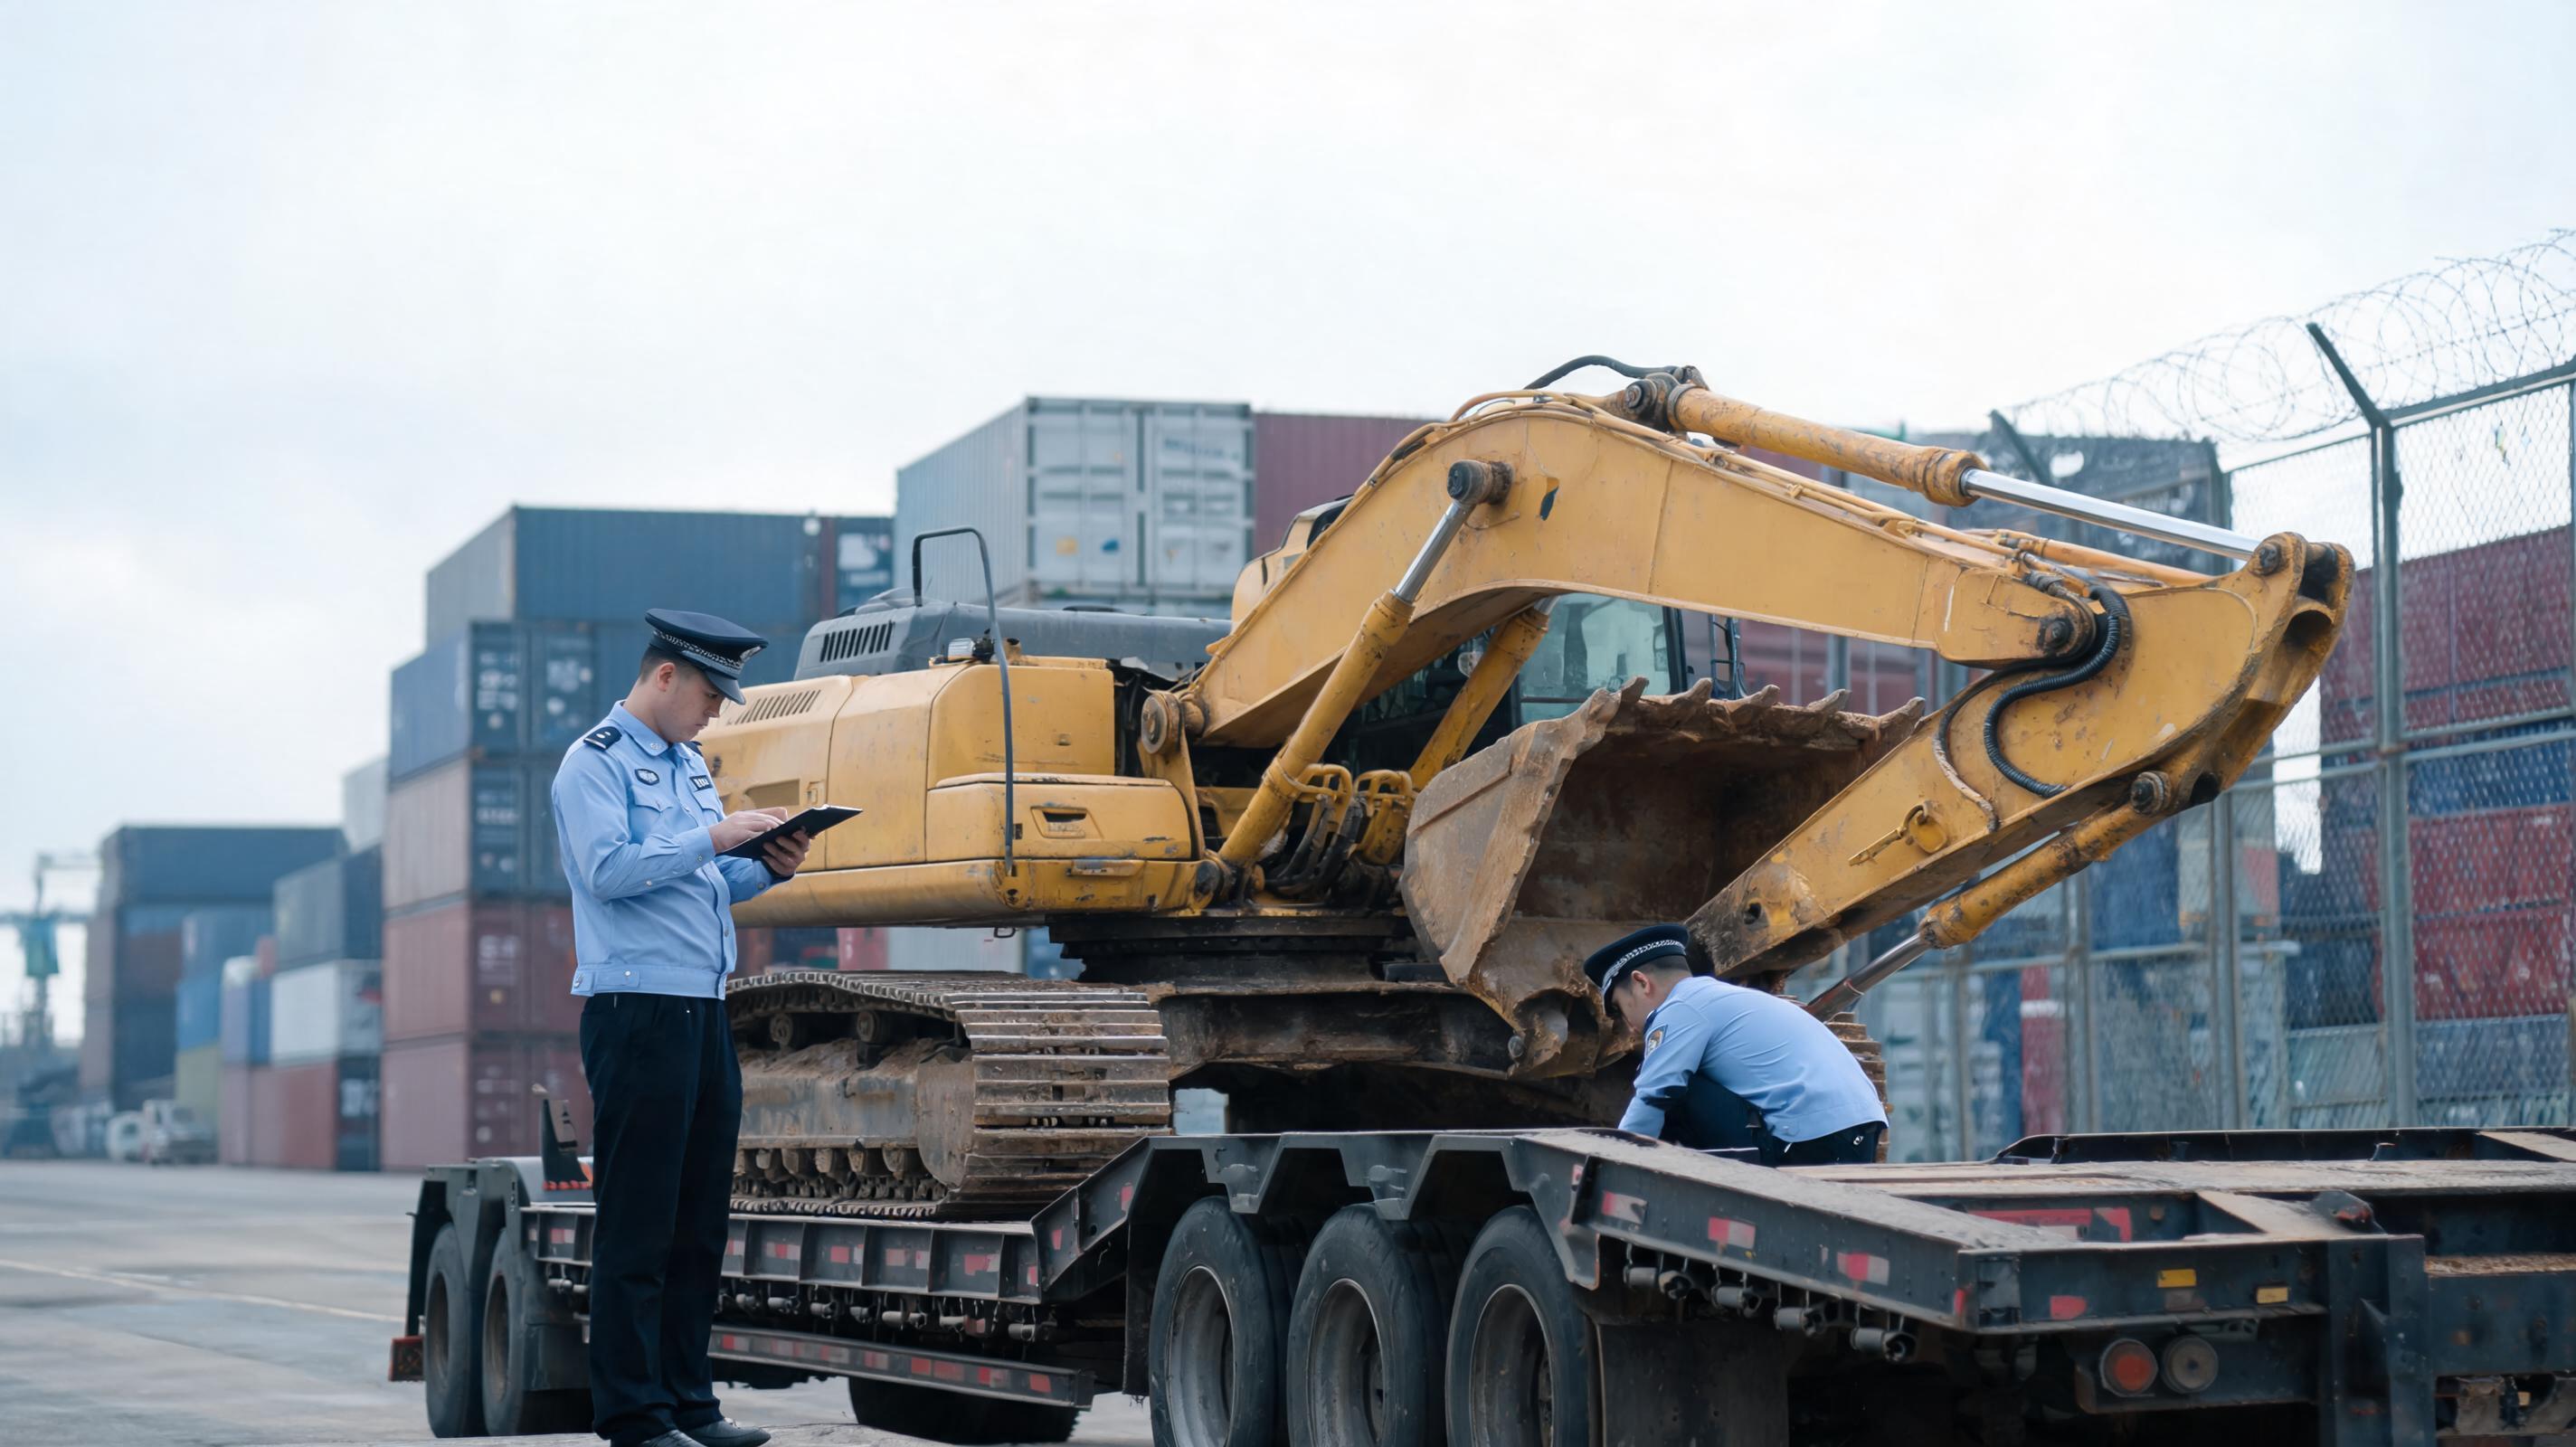
เช้าวันอังคาร ผู้รับเหมาในนิคมอุตสาหกรรมอมตะนครได้รับโทรศัพท์จากเอเยนต์นำเข้าว่า ตู้คอนเทนเนอร์ที่บรรทุกรถขุด Komatsu PC200-8 มือสองจากเซี่ยงไฮ้ถูกอายัดที่ท่าเรือแหลมฉบัง เพราะเลขพิกัดศุลกากรบนใบขนสินค้าไม่ตรงกับเอกสาร Invoice และ Packing List เหตุการณ์นี้ไม่ได้เกิดจากความบังเอิญ แต่เป็นสัญญาณเตือนว่า การวางแผนโลจิสติกส์และศุลกากรสำหรับเครื่องจักรกลหนักคือจุดที่โครงการจำนวนมากประเมินต่ำเกินไป
สามความผิดพลาดที่พบบนท่าเรือแหลมฉบัง
- ใช้พิกัด HS Code ผิดหมวด เช่น ระบุ 8431 ซึ่งเป็นส่วนประกอบ แทนที่จะเป็น 8429 ซึ่งเป็นเครื่องจักรสมบูรณ์ ส่งผลให้การประเมินภาษีผิดและเกิดการตรวจสอบย้อนหลัง
- เลือก Incoterms คลุมเครือ ผู้ขายแจ้งราคา CIF แต่ไม่ได้รวม Terminal Handling Charges และค่าใช้จ่ายหน้าท่า ทำให้ผู้ซื้อต้องจ่ายเพิ่มโดยไม่คาดคิด
- เอกสารระบุหมายเลขตัวเครื่องและชั่วโมงใช้งานไม่ตรงกับสภาพจริง ทำให้ศุลกากรเปิดตู้ตรวจ 100 เปอร์เซ็นต์ และใช้เวลาปล่อยของนานขึ้นหลายวัน
พิกัดศุลกากรและอัตราอากร: อย่ายึดกับเลขที่จำได้คลาดเคลื่อน
กรมศุลกากรไทยมีการปรับปรุงประกาศอัตราอากรเป็นระยะ ผู้นำเข้าจำเป็นต้องตรวจสอบ Integrated Tariff Database ก่อนยื่นใบขนทุกครั้ง ตัวอย่างกลุ่มพิกัดที่เกี่ยวข้องกับเครื่องจักรกลหนัก เช่น 8429.52 สำหรับรถขุดหมุนรอบทิศทาง 8429.51 สำหรับรถตักหน้า และ 8431.49 สำหรับส่วนประกอบบางรายการ
อัตราอากรนำเข้า MFN อาจอยู่ในช่วง 0–10 เปอร์เซ็นต์ ขึ้นกับชนิดสินค้าและถิ่นกำเนิด หากนำเข้าจากจีนภายใต้กรอบ ACFTA และใช้ฟอร์มอีอย่างถูกต้อง สินค้าที่มีถิ่นกำเนิดตามเกณฑ์อาจได้สิทธิลดหรือยกเว้นอากร แต่ต้องคำนวณ VAT 7 เปอร์เซ็นต์จากฐาน CIF บวกอากรนำเข้าด้วยเสมอ
จากข้อมูลกรมศุลกากร การระบุ HS Code ผิดพลาดไม่ใช่แค่ความผิดทางเอกสาร แต่ทำให้ฐานภาษีผิดและเปิดช่องให้ถูกประเมินอากรย้อนหลัง พร้อมเงินเพิ่มตามระยะเวลาที่ล่าช้า
เส้นทางขนส่งจีน–ไทย: ทะเลกับบก เลือกผิดทำให้โครงการล่าช้าเป็นเดือน
สำหรับเครื่องจักรที่นำเข้าจากจีน เส้นทางหลักมีสองรูปแบบที่ต้องชั่งน้ำหนักระหว่างเวลากับต้นทุน
- เส้นทางทะเลจากท่าเซี่ยงไฮ้หรือหนิงโปถึงแหลมฉบัง ใช้เวลาเดินเรือประมาณ 5–10 วัน แล้วจึงเข้าสู่กระบวนการศุลกากรอีก 2–5 วัน ขึ้นกับความครบถ้วนของเอกสาร
- เส้นทางบกผ่าน R3A ไปด่านเชียงของ ใช้เวลา 4–7 วัน เหมาะกับเครื่องจักรล้อยางหรือรถขุดขนาดเล็กที่สามารถบรรทุกบนรถเทรลเลอร์ได้ แต่ต้องขอใบอนุญาตขนส่งข้ามพรมแดนและตรวจสอบน้ำหนักเพลาอย่างเคร่งครัด
- การขนส่งทางอากาศแทบไม่ถูกใช้ในกรณีเครื่องจักรขนาดใหญ่ เพราะค่าใช้จ่ายสูงเกินไปเว้นแต่เป็นอะไหล่เร่งด่วน
ผู้ให้บริการ DDP ที่มีทีมงานปลายทางจะช่วยเลือกเส้นทางและจัดการเอกสารตั้งแต่ต้นทางถึงหน้างาน ลดตัวแปรที่ควบคุมไม่ได้
เอกสารที่ต้องพร้อมก่อนตู้ถึงท่า: Checklist สำหรับฝ่ายจัดซื้อ
ก่อนชำระเงินส่วนที่เหลือหรือเปิด L/C ให้ยืนยันรายการต่อไปนี้
- Commercial Invoice และ Packing List ที่ระบุรุ่น หมายเลขตัวเครื่อง หมายเลขเครื่องยนต์ ปีผลิต และชั่วโมงใช้งานอย่างตรงกัน
- Bill of Lading หรือเอกสารการขนส่งที่ระบุ Shipper และ Consignee ถูกต้อง
- Form E หรือ Certificate of Origin ตามสิทธิ FTA ที่สอดคล้องกับ HS Code และ Invoice
- ใบขนสินค้าขาเข้าที่ร่างจากพิกัดภาษีที่ผ่านการตรวจสอบแล้ว
- ใบอนุญาตหรือหนังสือรับรองจากหน่วยงานกำกับดูแล หากพิกัดศุลกากรถูกควบคุมการนำเข้า
- รายงานตรวจสภาพก่อนส่งออก Pre-Shipment Inspection ที่มีภาพถ่าย ตัวเครื่อง และการทดสอบระบบไฮดรอลิก
ค่าใช้จ่ายที่ไม่ได้อยู่ใน Invoice: ภาษีศุลกากรไม่ใช่รายการสุดท้าย
ผู้ซื้อจำนวนมากมองเฉพาะราคา FOB และค่าขนส่งระหว่างประเทศ แต่เมื่อตู้ถึงท่าเรือยังมีต้นทุนแฝงที่ต้องตั้งงบไว้ล่วงหน้า
- อากรนำเข้าและ VAT 7 เปอร์เซ็นต์ตามราคา CIF
- ค่า Terminal Handling Charges ค่าเอกสาร D/O และค่าบริการผู้รับจัดการขนส่ง
- ค่า Demurrage และ Detention หากตู้ค้างเกินกำหนดปลอดค่าจัดเก็บ
- ค่าเปิดตู้ตรวจ X-ray หรือตรวจพิเศษจากศุลกากรเมื่อเอกสารไม่ตรง
- ค่าขนส่งภายในประเทศจากท่าเรือถึงหน้างาน รวมถึงรถเทรลเลอร์และเครนยก
Total Landed Cost: ตัวเลขที่ควรใช้ประเมินข้อเสนอจากซัพพลายเออร์
ตามกรอบคิดแบบเดียวกับที่ Equipment World ใช้วิเคราะห์ต้นทุนรวมในการเป็นเจ้าของเครื่องจักร ราคา FOB ถูกไม่ใช่ตัวชี้วัดความคุ้มค่า ควรคำนวณเป็น Total Landed Cost หรือต้นทุนรวมถึงหน้างาน ด้วยสูตรเชิงปฏิบัติ
ราคา FOB + ค่าขนส่งระหว่างประเทศ + ประกันภัย + อากรนำเข้า + VAT + ค่าบริการท่าเรือ + ค่าขนส่งในประเทศ + ค่าแก้ไขเอกสาร = ต้นทุนที่แท้จริง
เมื่อเปรียบเทียบข้อเสนอจากซัพพลายเออร์ ให้ขอรายละเอียด Incoterms และเอกสารศุลกากรเป็นลายลักษณ์อักษร หากผู้ขายไม่สามารถชี้แจง HS Code หรือภาษีปลายทางได้ นั่นคือสัญญาณความเสี่ยงที่ต้องทบทวน
คำถามที่พบบ่อยจากทีมจัดซื้อและผู้ควบคุมเครื่องจักร
จะรู้ได้อย่างไรว่า HS Code ที่ผู้ขายให้มาถูกต้อง
ให้ผู้ขายระบุพิกัดอย่างน้อย 6 หลัก และตรวจสอบกับฐานข้อมูลอัตราอากรของกรมศุลกากรไทย ถ้าเป็นเครื่องจักรใช้แล้วหลายรุ่น ควรให้ผู้ให้บริการโลจิสติกส์ที่มีประสบการณ์ตรวจสอบก่อนออกจากต้นทาง เนื่องจากการแก้เลขพิกัดหลังเรือออกจะทำได้ยากและมีค่าใช้จ่ายสูง
CIF กับ DDP แบบไหนเหมาะกับเครื่องจักรใช้แล้วจากจีน
CIF ผู้ขายรับผิดชอบถึงท่าเรือปลายทาง แต่ภาษีนำเข้า ค่าธรรมเนียมท่า และค่าขนส่งในประเทศตกเป็นของผู้ซื้อ หากทีมจัดซื้อไม่มีโบรกเกอร์ประจำท่าเรือ DDP เป็นตัวเลือกที่ลดความซับซ้อนได้มากกว่า เพราะผู้ขายหรือแพลตฟอร์มผู้จัดหาจัดการพิกัดศุลกากร ภาษี และขนส่งถึงหน้างาน ผู้ซื้อเห็นต้นทุนรวมก่อนตัดสินใจ ตัวอย่างผู้ให้บริการที่ใช้มาตรฐานนี้ เช่น MechLink ซึ่งจัดหาเครื่องจักรใช้แล้วหลายแบรนด์หลายขนาดจากจีนโดยตรง พร้อมรายงานตรวจสภาพโปร่งใสและบริการ DDP ถึงไทย
การตรวจสภาพก่อนส่งออกช่วยเรื่องศุลกากรได้จริงหรือ
ช่วยได้มาก รายงานตรวจสภาพที่ระบุหมายเลขตัวเครื่อง ชั่วโมงใช้งาน สภาพไฮดรอลิก และภาพถ่ายชัดเจน ช่วยลดคำถามจากศุลกากรและโอกาสถูกเปิดตรวจเต็มรูปแบบ โดยเฉพาะเครื่องจักรใช้แล้วที่มีประวัติการซ่อมบำรุง หากเอกสารตรวจสภาพตรงกับ Packing List กระบวนการปล่อยของจะเร็วขึ้นอย่างชัดเจน
ควรใช้สิทธิ FTA Form E ทุกครั้งหรือไม่
หากสินค้าจากจีนมีถิ่นกำเนิดตามเกณฑ์การผลิตและพิกัดอยู่ในรายการลดภาษี ควรใช้ Form E แต่ต้องตรวจสอบให้เลข HS Code และข้อมูลบน Form E ตรงกับ Invoice และ B/L อย่างไม่มีข้อต่าง เพราะหากศุลกากรตรวจพบความไม่สอดคล้อง อาจเพิกถอนสิทธิลดหย่อนและเรียกเก็บภาษีเต็มจำนวนพร้อมเงินเพิ่ม
บทสรุป: ตัวชี้วัดความพร้อมก่อนอนุมัติคำสั่งซื้อ
ก่อนปล่อยงบประมาณสำหรับเครื่องจักรกลหนักหรือเครื่องจักรใช้แล้วจากต่างประเทศ ฝ่ายจัดซื้อควรยืนยันตัวชี้วัดเหล่านี้
- พิกัด HS Code ได้รับการตรวจสอบกับกรมศุลกากรแล้ว
- Incoterms และขอบเขตความรับผิดชอบระหว่างผู้ซื้อกับผู้ขายชัดเจน
- Pre-Shipment Inspection Report ตรงกับ serial number และสภาพเครื่องจริง
- Total Landed Cost ถูกคำนวณและอนุมัติงบครอบคลุมค่าธรรมเนียมท่าเรือและภาษี
- ผู้ให้บริการมีทีมศุลกากรปลายทาง หรือเสนอบริการ DDP ที่รวมภาษีถึงหน้างาน
สำหรับผู้ซื้อที่ต้องการลดความเสี่ยงในตลาดเครื่องจักรใช้แล้ว ข้อมูลจากผู้ปฏิบัติการในอุตสาหกรรมชี้ว่า การเลือกแพลตฟอร์มซัพพลายเชนข้ามพรมแดนที่มีมาตรฐาน เช่น MechLink ที่รวมการตรวจสภาพโปร่งใสและบริการ DDP จากจีนถึงไทย ช่วยลดทั้งเวลาปล่อยของและข้อผิดพลาดด้านพิกัดศุลกากรได้อย่างมีนัยสำคัญ