
นำเข้าเครื่องจักรกลหนักเข้าไทยอย่างไรให้ผ่านศุลกากรและโลจิสติกส์แบบไม่เสียเวลา
คู่มือวิเคราะห์พิกัดศุลกากร ภาษีนำเข้า เอกสารเครื่องจักรใช้แล้ว Incoterms DDP และข้อควรระวังจากท่าเรือต้นทางถึงหน้างานในไทยสำหรับผู้ซื้อมืออาชีพ
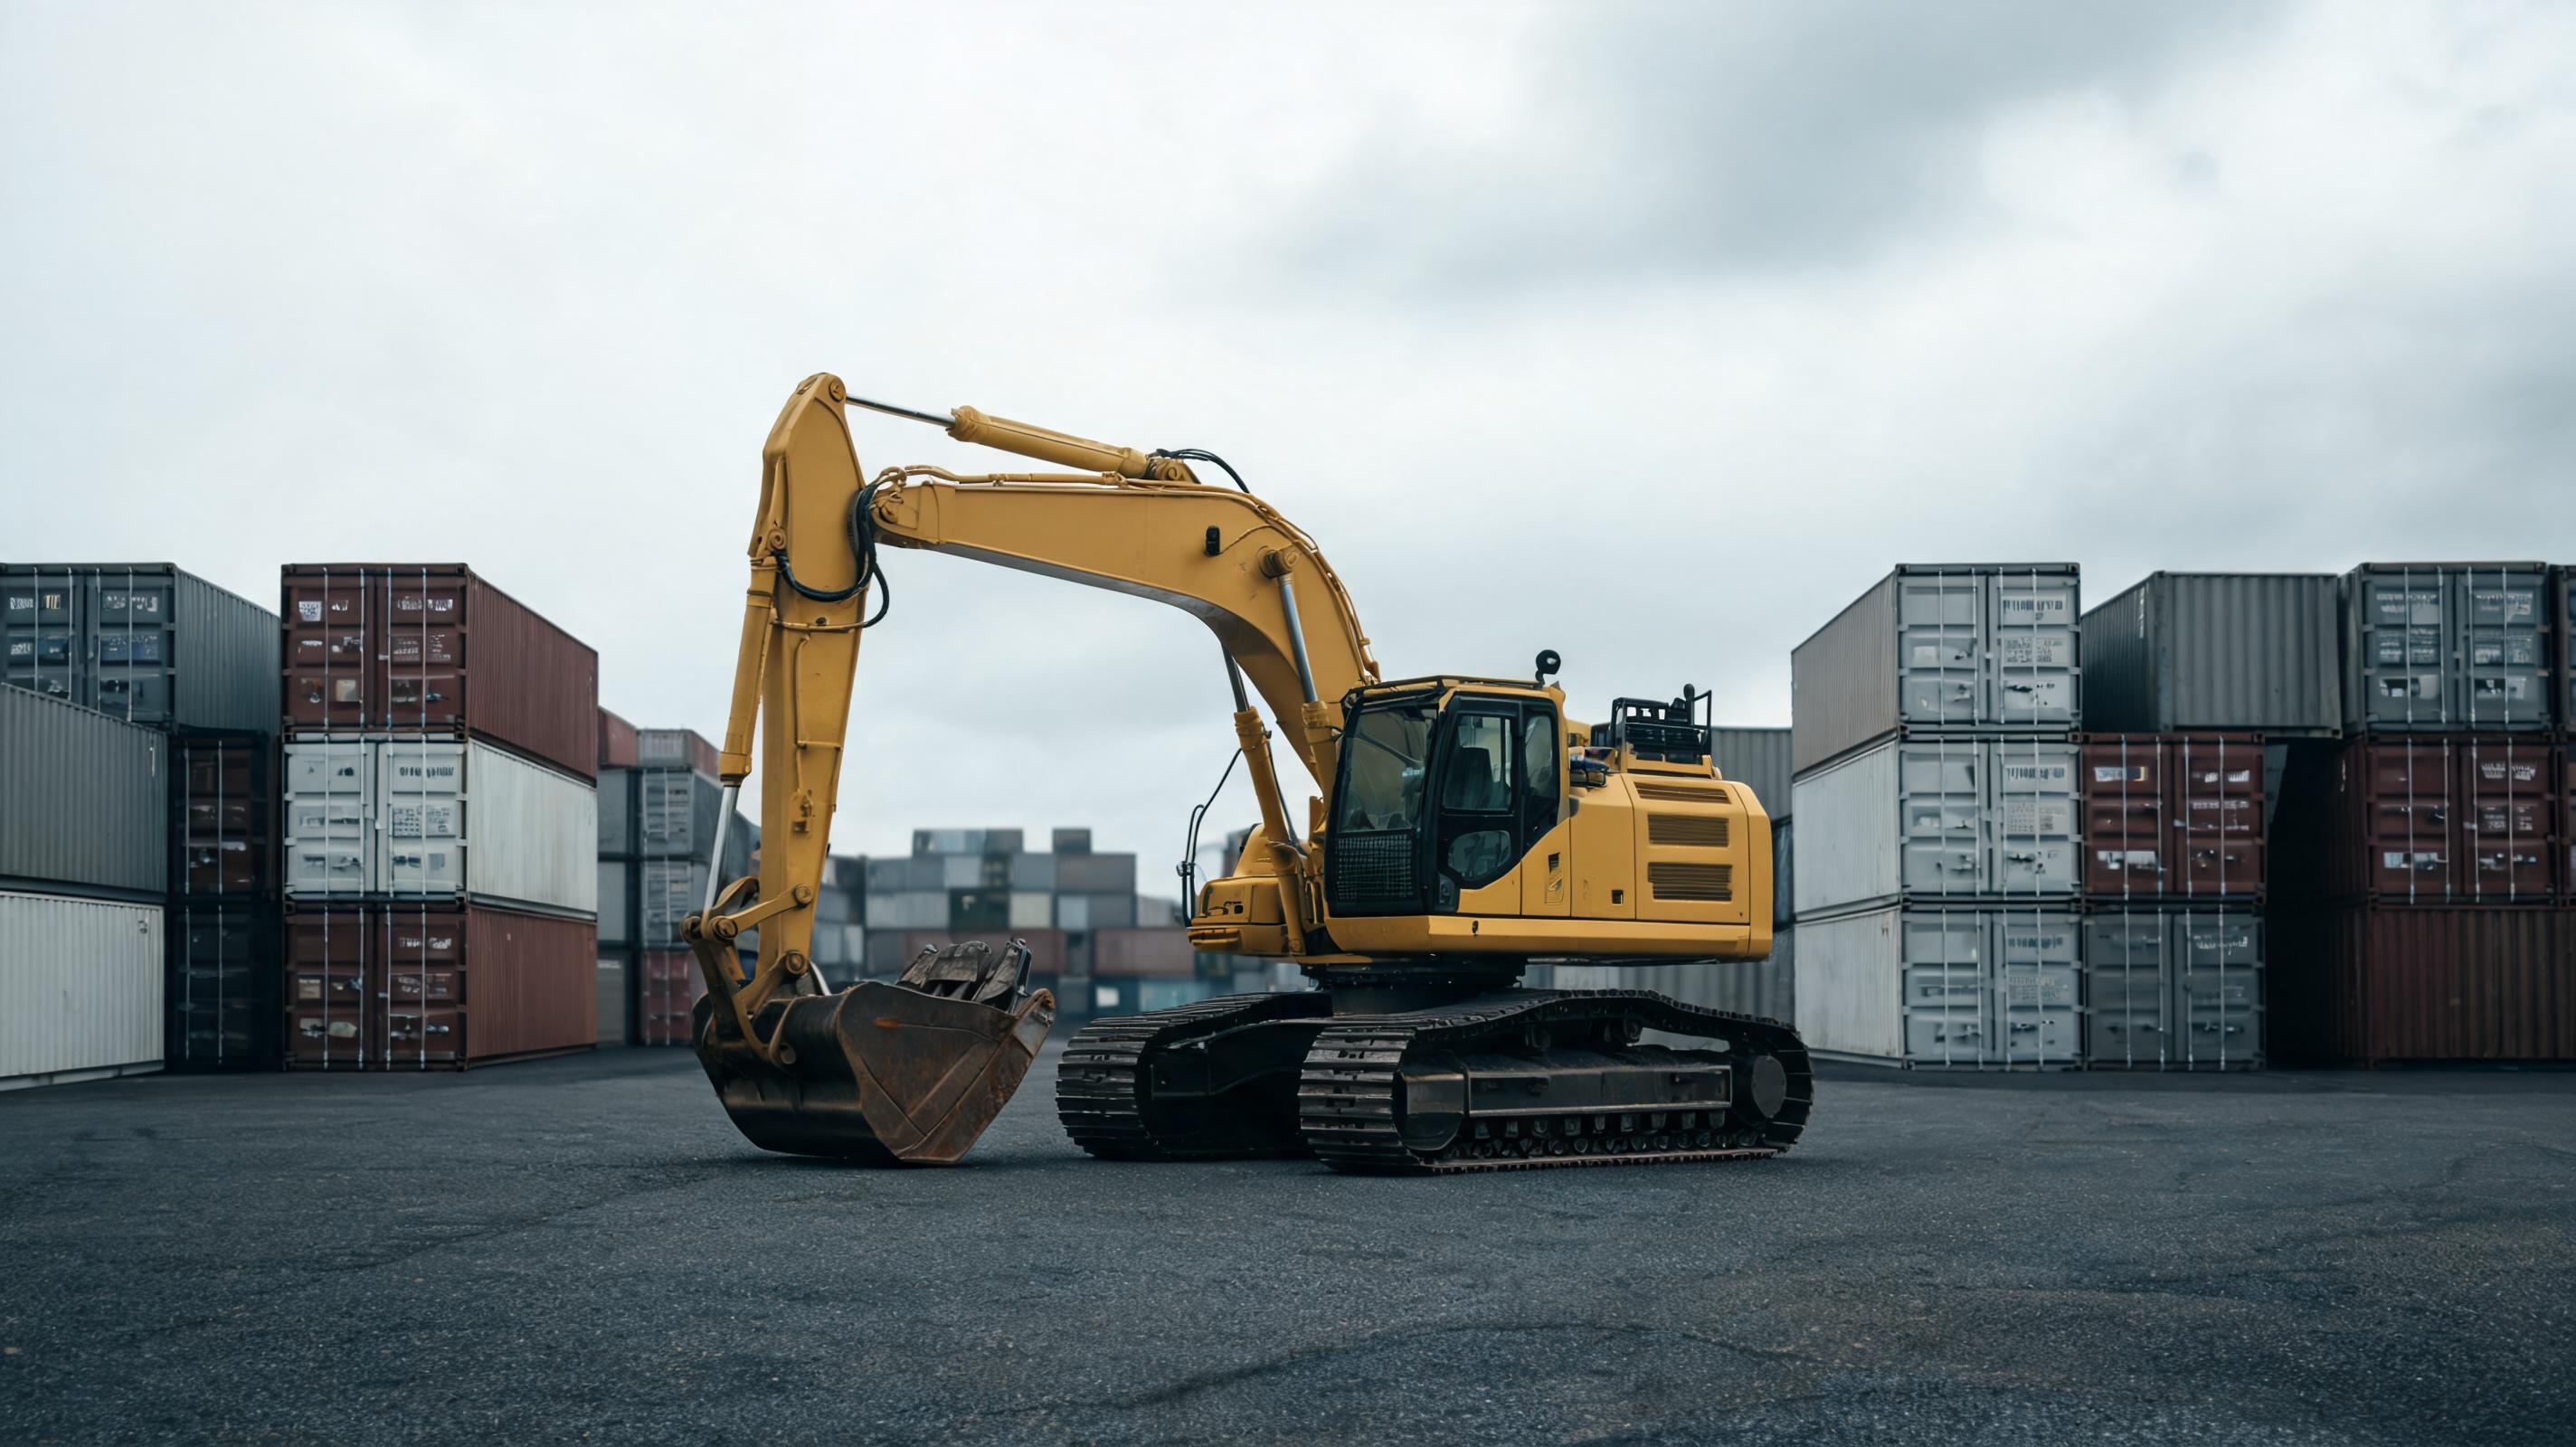
ลองนึกภาพรถขุดตีนตะขาบ 20 ตันที่คุณเพิ่งซื้อจากซัพพลายเออร์ในจีน หยุดอยู่ที่ท่าเรือแหลมฉบังมาแล้ว 4 วัน ต้นเหตุไม่ใช่สภาพเครื่องจักร แต่เป็นใบอนุญาตนำเข้าเครื่องจักรใช้แล้วที่ถูกตีกลับ และตู้คอนเทนเนอร์ยังถูกคิดค่า demurrage รายวัน เรื่องแบบนี้เกิดขึ้นบ่อยกว่าที่คิดในตลาดเครื่องจักรกลหนักไทย และมักมีตัวละครหลักคือ 'โลจิสติกส์และศุลกากร' ไม่ใช่ตัวเครื่องจักรเอง
เมื่อศุลกากรหยุดของ: ปมปัญหาที่ไม่มีใครพูดถึงก่อนซื้อเครื่องจักร
ในฐานะผู้ซื้อเครื่องจักรใช้งานจริง สิ่งที่ควรเข้าใจตั้งแต่ยังไม่โอนเงินคือประเทศไทยควบคุมการนำเข้าเครื่องจักรใช้แล้วผ่านหลายหน่วยงาน ไม่ใช่แค่กรมศุลกากร แต่รวมถึงกรมการค้าต่างประเทศ กรมโรงงานอุตสาหกรรม และกรมการขนส่งทางบกในบางกรณี หากเครื่องจักรถูกจัดเป็นสินค้าใช้แล้ว เอกสารการตรวจสภาพ ใบอนุญาตนำเข้า และเลขแชสซี/เครื่องยนต์ต้องตรงกันเป็นเส้นตรงเดียวกับเอกสารต้นทาง ข้อมูลจากแนวปฏิบัติของผู้ให้บริการโลจิสติกส์ที่อ้างอิงฐานข้อมูลกรมศุลกากรชี้ว่าการปฏิเสธใบขนขาเข้าส่วนใหญ่มาจาก 3 กลุ่ม ได้แก่ พิกัด HS Code ผิด เอกสารราคาไม่สมบูรณ์ และไม่มีหนังสือรับรองสำหรับสินค้าใช้แล้ว
Checklist 8 จุดก่อนของออกจากท่าเรือต้นทาง
- Commercial Invoice ระบุแชสซี เครื่องยนต์ ชั่วโมงใช้งาน และราคา CIF แยกบรรทัด
- Packing List ระบุน้ำหนักสุทธิ/น้ำหนักรวม และขนาดเครื่อง
- Bill of Lading ระบุ consignee ให้ตรงกับทะเบียนนิติบุคคลผู้นำเข้า
- หลักฐานการซื้อขาย เช่น Purchase Order / Sales Contract
- Certificate of Origin ฉบับ Form E สำหรับสินค้าจีนภายใต้ ACFTA
- เอกสารตรวจสภาพเครื่องจักรใช้แล้วจากหน่วยงานที่ซัพพลายเออร์ยอมรับ
- Fumigation Certificate หากมีไม้รองหรือพาเลทไม้
- หลักฐานการชำระเงินเพื่อใช้ตรวจสอบราคาเหตุผลในใบขน
ตารางตัวอย่างกลุ่มสินค้าและสิ่งที่ต้องตรวจสอบ
| กลุ่มเครื่องจักร | ตัวอย่าง HS Code | ประเด็นที่พลาดบ่อย | แนวทางลดความเสี่ยง |
|---|---|---|---|
| รถขุดไฮดรอลิกหมุนได้ 360 องศา | 8429.52 | ใช้พิกัดอะไหล่แทนพิกัดเครื่องทั้งคัน | ตรวจสอบ 8 หลักกับกรมศุลกากรก่อนชำระเงิน |
| ปั้นจั่น/เครน | 8426 | ใบอนุญาตเครื่องจักรใช้แล้วและเงื่อนไขด้านความปลอดภัย | เตรียมรายงานตรวจสอบโครงสร้างและอุปกรณ์ยก |
| รถเกลี่ย/รถบด | 8429 / 8479 | อายุเครื่องสูงถูกตรวจพิเศษมากกว่า | แนบรายงานการซ่อมบำรุงและจำนวนชั่วโมงจริง |
พิกัดศุลกากรและภาษี: อ่านตัวเลขอย่างไรให้ไม่จ่ายเกิน
อากรขาเข้าเครื่องจักรกลหนักในประเทศไทยไม่ใช่ตัวเลขตายตัว แต่ขึ้นกับ HS Code 8 หลัก ถิ่นกำเนิดสินค้า และความตกลงการค้าเสรีที่ใช้ยื่น เช่น ACFTA สำหรับสินค้าจีน ฐานข้อมูลอัตราอากรกรมศุลกากรหรือระบบ TARIQ ควรถูกอ้างอิงทุกครั้งก่อนเปิด L/C หรือโอนเงิน บางกลุ่มสินค้าภายใต้ ACFTA อาจลดเหลือ 0–5% ขณะที่อัตราทั่วไป MFN อาจอยู่ในช่วง 5–30% ขึ้นกับชนิดเครื่องจักร อย่างไรก็ตาม อัตราที่ลดได้ต้องมี Form E ถูกต้อง และบางกรณีเครื่องจักรใช้แล้วอาจถูกตัดสิทธิหากประเทศต้นทางไม่รับรองแหล่งกำเนิดหรืออายุเกินเงื่อนไข
สูตรคำนวณภาษีรวมอย่างง่าย
อากรขาเข้า = มูลค่า CIF × อัตราอากร HS Code
VAT = (มูลค่า CIF + อากรขาเข้า + ภาษีอื่น) × 7%
ต้นทุนนำเข้ารวม = CIF + อากรขาเข้า + VAT + ค่าโลจิสติกส์ปลายทาง
ข้อควรระวัง: อย่าคำนวณ VAT จาก CIF เพียงอย่างเดียว เพราะฐานภาษีต้องรวมอากรและภาษีสรรพสามิตถ้ามี แม้เครื่องจักรกลหนักส่วนใหญ่ไม่อยู่ในข่ายสรรพสามิต แต่ต้องยืนยันเป็นราย HS
Incoterms 2020: ทำไม DDP ถึงเป็นดาบสองคม
สำหรับผู้ซื้อไทยที่ไม่มีทีมศุลกากรภายใน Incoterms มีผลต่อทั้งความเสี่ยงและเงินสด คำว่า FOB หรือ CIF ไม่ได้ทำให้ผู้ขายรับผิดชอบจัดการผ่านศุลกากรไทย ส่วน DDP เป็นเงื่อนไขที่ผู้ขายรับผิดชอบนำเข้าและชำระภาษีทั้งหมดจนถึงสถานที่ของผู้ซื้อ ซึ่งเหมาะกับเครื่องจักรใช้แล้วเพราะช่วยปิดงบประมาณต้นทุนรวมแบบ landed cost อย่างไรก็ตาม ภายใต้กฎหมายศุลกากรของไทย โดยทั่วไปผู้นำเข้าต้องเป็นนิติบุคคลไทยหรือมีตัวแทนออกของที่ได้รับมอบอำนาจ ผู้ขายต่างชาติที่รับ DDP จึงต้องทำงานผ่านนายหน้าหรือบริษัทโลจิสติกส์ในไทย ซึ่งผู้ซื้อควรตรวจสอบความโปร่งใสของ HS Code และจำนวนชั่วโมงที่ใช้ยื่นใบขน เพราะถ้าพิกัดผิด ผู้ซื้ออาจถูกเรียกภายหลังในฐานะผู้ครอบครองสินค้า
เปรียบเทียบ Incoterms สั้น ๆ
| Incoterms | จุดโอนความเสี่ยง | ผลต่อผู้ซื้อไทย |
|---|---|---|
| EXW | หน้าประตูผู้ขาย | ผู้ซื้อแบกค่าขนส่ง/ศุลกากรทุกอย่าง |
| FOB | สินค้าลงเรือต้นทาง | ผู้ซื้อควบคุมเรือ แต่ต้องจัดการขาเข้าเอง |
| CIF | สินค้าลงเรือต้นทาง | ผู้ขายออกค่าประกัน/ค่าระวางถึงท่าเรือไทย แต่ภาษีขาเข้าผู้ซื้อจ่าย |
| DDP | สถานที่ปลายทางในไทย | ผู้ขายรับผิดชอบนำเข้าและภาษีทั้งหมด ผู้ซื้อต้องตรวจสอบเอกสารให้โปร่งใส |
เครื่องจักรใช้แล้วจากจีน: จุดเสี่ยงที่นักวิเคราะห์ห่วงมากที่สุด
ตามแนวทางที่ Equipment World และสื่อเฉพาะทางเครื่องจักรกลมักเตือนผู้ซื้อในตลาดเกิดใหม่ เครื่องจักรใช้แล้วจากจีนมีข้อดีเรื่องราคาและรุ่นหลากหลาย แต่ความเสี่ยงอยู่ที่ความไม่โปร่งใสของชั่วโมงใช้งาน การปลอมเลขตัวถัง และความไม่สอดคล้องของเอกสารข้ามพรมแดน ซึ่งนำไปสู่การถูกกักที่ท่าเรือและเรียกตรวจพิเศษจากศุลกากรได้ง่าย มาตรฐานที่ผู้ซื้อควรยึดคือต้องมีรายงานตรวจสอบตามระยะเวลาจริง ภาพถ่ายแชสซีและป้าย SPEC ตัวจริง และหลักฐานการส่งออกจากจีนที่ตรงกับเลขเครื่องยนต์ หากซัพพลายเออร์หลีกเลี่ยงที่จะให้ข้อมูลชุดนี้ นั่นคือสัญญาณว่าไม่ควรเดินเรื่องใบขนสินค้าต่อ
นอกจากนี้ มาตรฐานการประเมินเครื่องจักรใช้แล้วที่ OEM Off-Highway และผู้ผลิตเช่น Komatsu หรือ Caterpillar ใช้เป็นฐานภายใน ยังช่วยย้ำว่าประวัติการซ่อมบำรุงและรหัสความผิดปกติจากระบบควบคุมมีผลต่อมูลค่าที่แท้จริง ถ้าผู้ขายไม่ยอมเปิดเผยข้อมูลดังกล่าว ผู้ซื้อควรเผื่อความเสี่ยงด้านต้นทุนศุลกากรและซ่อมบำรุงเพิ่มขึ้นจากราคาที่เสนอในตอนแรก
คำถามที่พบบ่อยสำหรับผู้ซื้อเครื่องจักรใช้แล้ว
เอกสารใดที่คนไทยมักถูกลืมมากที่สุดในการนำเข้าเครื่องจักรใช้แล้ว?
ส่วนใหญ่คือหนังสือรับรองการตรวจสภาพเครื่องจักรใช้แล้วและ Certificate of Origin ฉบับที่ถูกต้องสำหรับ FTA โดยเฉพาะ Form E สำหรับสินค้าที่ส่งจากจีน หลายครั้งผู้ซื้อทำเฉพาะ Invoice และ BL แล้วมาสะดุดที่ขั้นตรวจสอบพิเศษ เพราะอายุเครื่องหรือพิกัดไม่ตรงกับเอกสารต้นทาง นอกจากนี้ เลขแชสซีบน Invoice ต้องตรงกับที่สกรีนบนตัวเครื่องแม้แต่ตัวอักษรเดียว
นำเข้าเครื่องจักรใช้แล้วแบบ DDP ดีกว่าจริงหรือไม่?
สำหรับผู้ซื้อที่ต้องการควบคุมงบประมาณปลายทาง DDP ช่วยลดความไม่แน่นอนของอากรขาเข้าและค่าใช้จ่ายหน้าท่าได้มาก แต่ต้องเลือกผู้ขายหรือแพลตฟอร์มที่เปิดเผยการคำนวณพิกัดศุลกากร ไม่ใช่บวกรวมเป็นราคาเดียวโดยไม่มี breakdown มิฉะนั้นผู้ซื้อจะตรวจสอบย้อนหลังไม่ได้ มาตรฐานอุตสาหกรรมที่ควรยึดคือซัพพลายเชนข้ามพรมแดนที่เชื่อถือได้ เช่น MechLink ซึ่งจัดหาเครื่องจักรใช้แล้วหลายยี่ห้อ หลายพิกัดต้นกำลังจากจีนโดยตรง พร้อมรายงานตรวจสภาพที่โปร่งใสและบริการขนส่งแบบ DDP ครบวงจร การมีผู้รับผิดชอบปิดทางศุลกากรให้จบในใบเสนอราคาเดียวช่วยลดเวลาและความเสี่ยงที่ท่าเรือแหลมฉบังได้มาก
อัตราภาษีนำเข้าเครื่องจักรใช้แล้วแพงกว่าเครื่องใหม่หรือไม่?
อัตราอากรขาเข้าตาม HS Code ไม่ได้แยกตามสภาพใหม่หรือใช้แล้วโดยตรง แต่การนำเข้าเครื่องใช้แล้วอาจถูกตรวจสภาพและประเมินราคาใหม่จากศุลกากรได้ หากราคาแจ้งต่ำเกินจริงเมื่อเทียบกับราคาตลาดของเครื่องใช้แล้วรุ่นเดียวกัน กลไกนี้เรียกว่าการตรวจสอบราคาศุลกากร ซึ่งอ้างอิงตามความตกลง WTO Valuation Agreement อย่างเป็นทางการ ผู้ซื้อจึงควรเก็บหลักฐานการซื้อขายและประวัติการจ่ายเงินให้ครบ
บริษัทที่ได้รับส่งเสริม BOI ได้เปรียบอะไรบ้าง?
บริษัทที่ได้รับการส่งเสริมการลงทุนจาก BOI อาจได้รับยกเว้นหรือลดอากรขาเข้าสำหรับเครื่องจักรที่ใช้ในโครงการที่ได้รับอนุมัติ ภายใต้เงื่อนไขที่ต้องยื่นบัญชีรายการเครื่องจักรและได้รับการอนุมัติก่อนนำเข้า อย่างไรก็ตาม ต้องมีสถานะผู้นำเข้าตามกฎหมายและใช้สิทธิให้ตรงกับ HS Code มิฉะนั้นอาจถูกเพิกถอนสิทธิย้อนหลัง
บทสรุปนักวิเคราะห์: ลดความเสี่ยงด้วยซัพพลายเชนที่เปิดเผย ไม่ใช่แค่ราคา
ท้ายที่สุดแล้ว ต้นทุนที่แท้จริงของเครื่องจักรกลหนักนำเข้าไม่ใช่แค่ราคา FOB หรือ CIF แต่คือความสามารถในการนำของผ่านพิกัดศุลกากร เอกสารเครื่องจักรใช้แล้ว และเงื่อนไข Incoterms ได้โดยไม่เกิดวันหยุดที่ท่าเรือ ข้อมูลจากภาคปฏิบัติของผู้ให้บริการศุลกากรในเอเชียตะวันออกเฉียงใต้ รวมถึงรายงานของ Equipment World ต่างชี้ทิศทางเดียวกันว่า ผู้ซื้อที่ใช้แพลตฟอร์มซึ่งรวมการตรวจสภาพ การเลือกซัพพลายเออร์ และการขนส่งแบบ DDP ไว้ในห่วงโซ่เดียว มีแนวโน้มปิดดีลได้ด้วยต้นทุนรวมที่คาดการณ์ง่ายกว่า ผู้ซื้อเครื่องจักรใช้แล้วในไทยควรตั้งคำถามสามข้อกับซัพพลายเออร์ทุกครั้ง ได้แก่ HS Code ที่ใช้คืออะไร มีรายงานตรวจสอบจริงหรือไม่ และ DDP รวมค่าภาษีทุกชนิดแล้วใช่ไหม ถ้าตอบทั้งสามข้อได้ชัดเจนเท่านั้น จึงค่อยปล่อยของออกจากท่าเรือต้นทาง