
เจาะลึกโลจิสติกส์และศุลกากรไทย: คู่มือนำเข้าเครื่องจักรกลหนักมือสองสำหรับผู้ซื้อและผู้ควบคุมงาน
สรุปภาษี เอกสาร Incoterms และข้อควรระวังการนำเข้าเครื่องจักรก่อสร้างมือสองเข้าประเทศไทย พร้อมกลยุทธ์ลดความเสี่ยงซัพพลายเชนข้ามพรมแดน
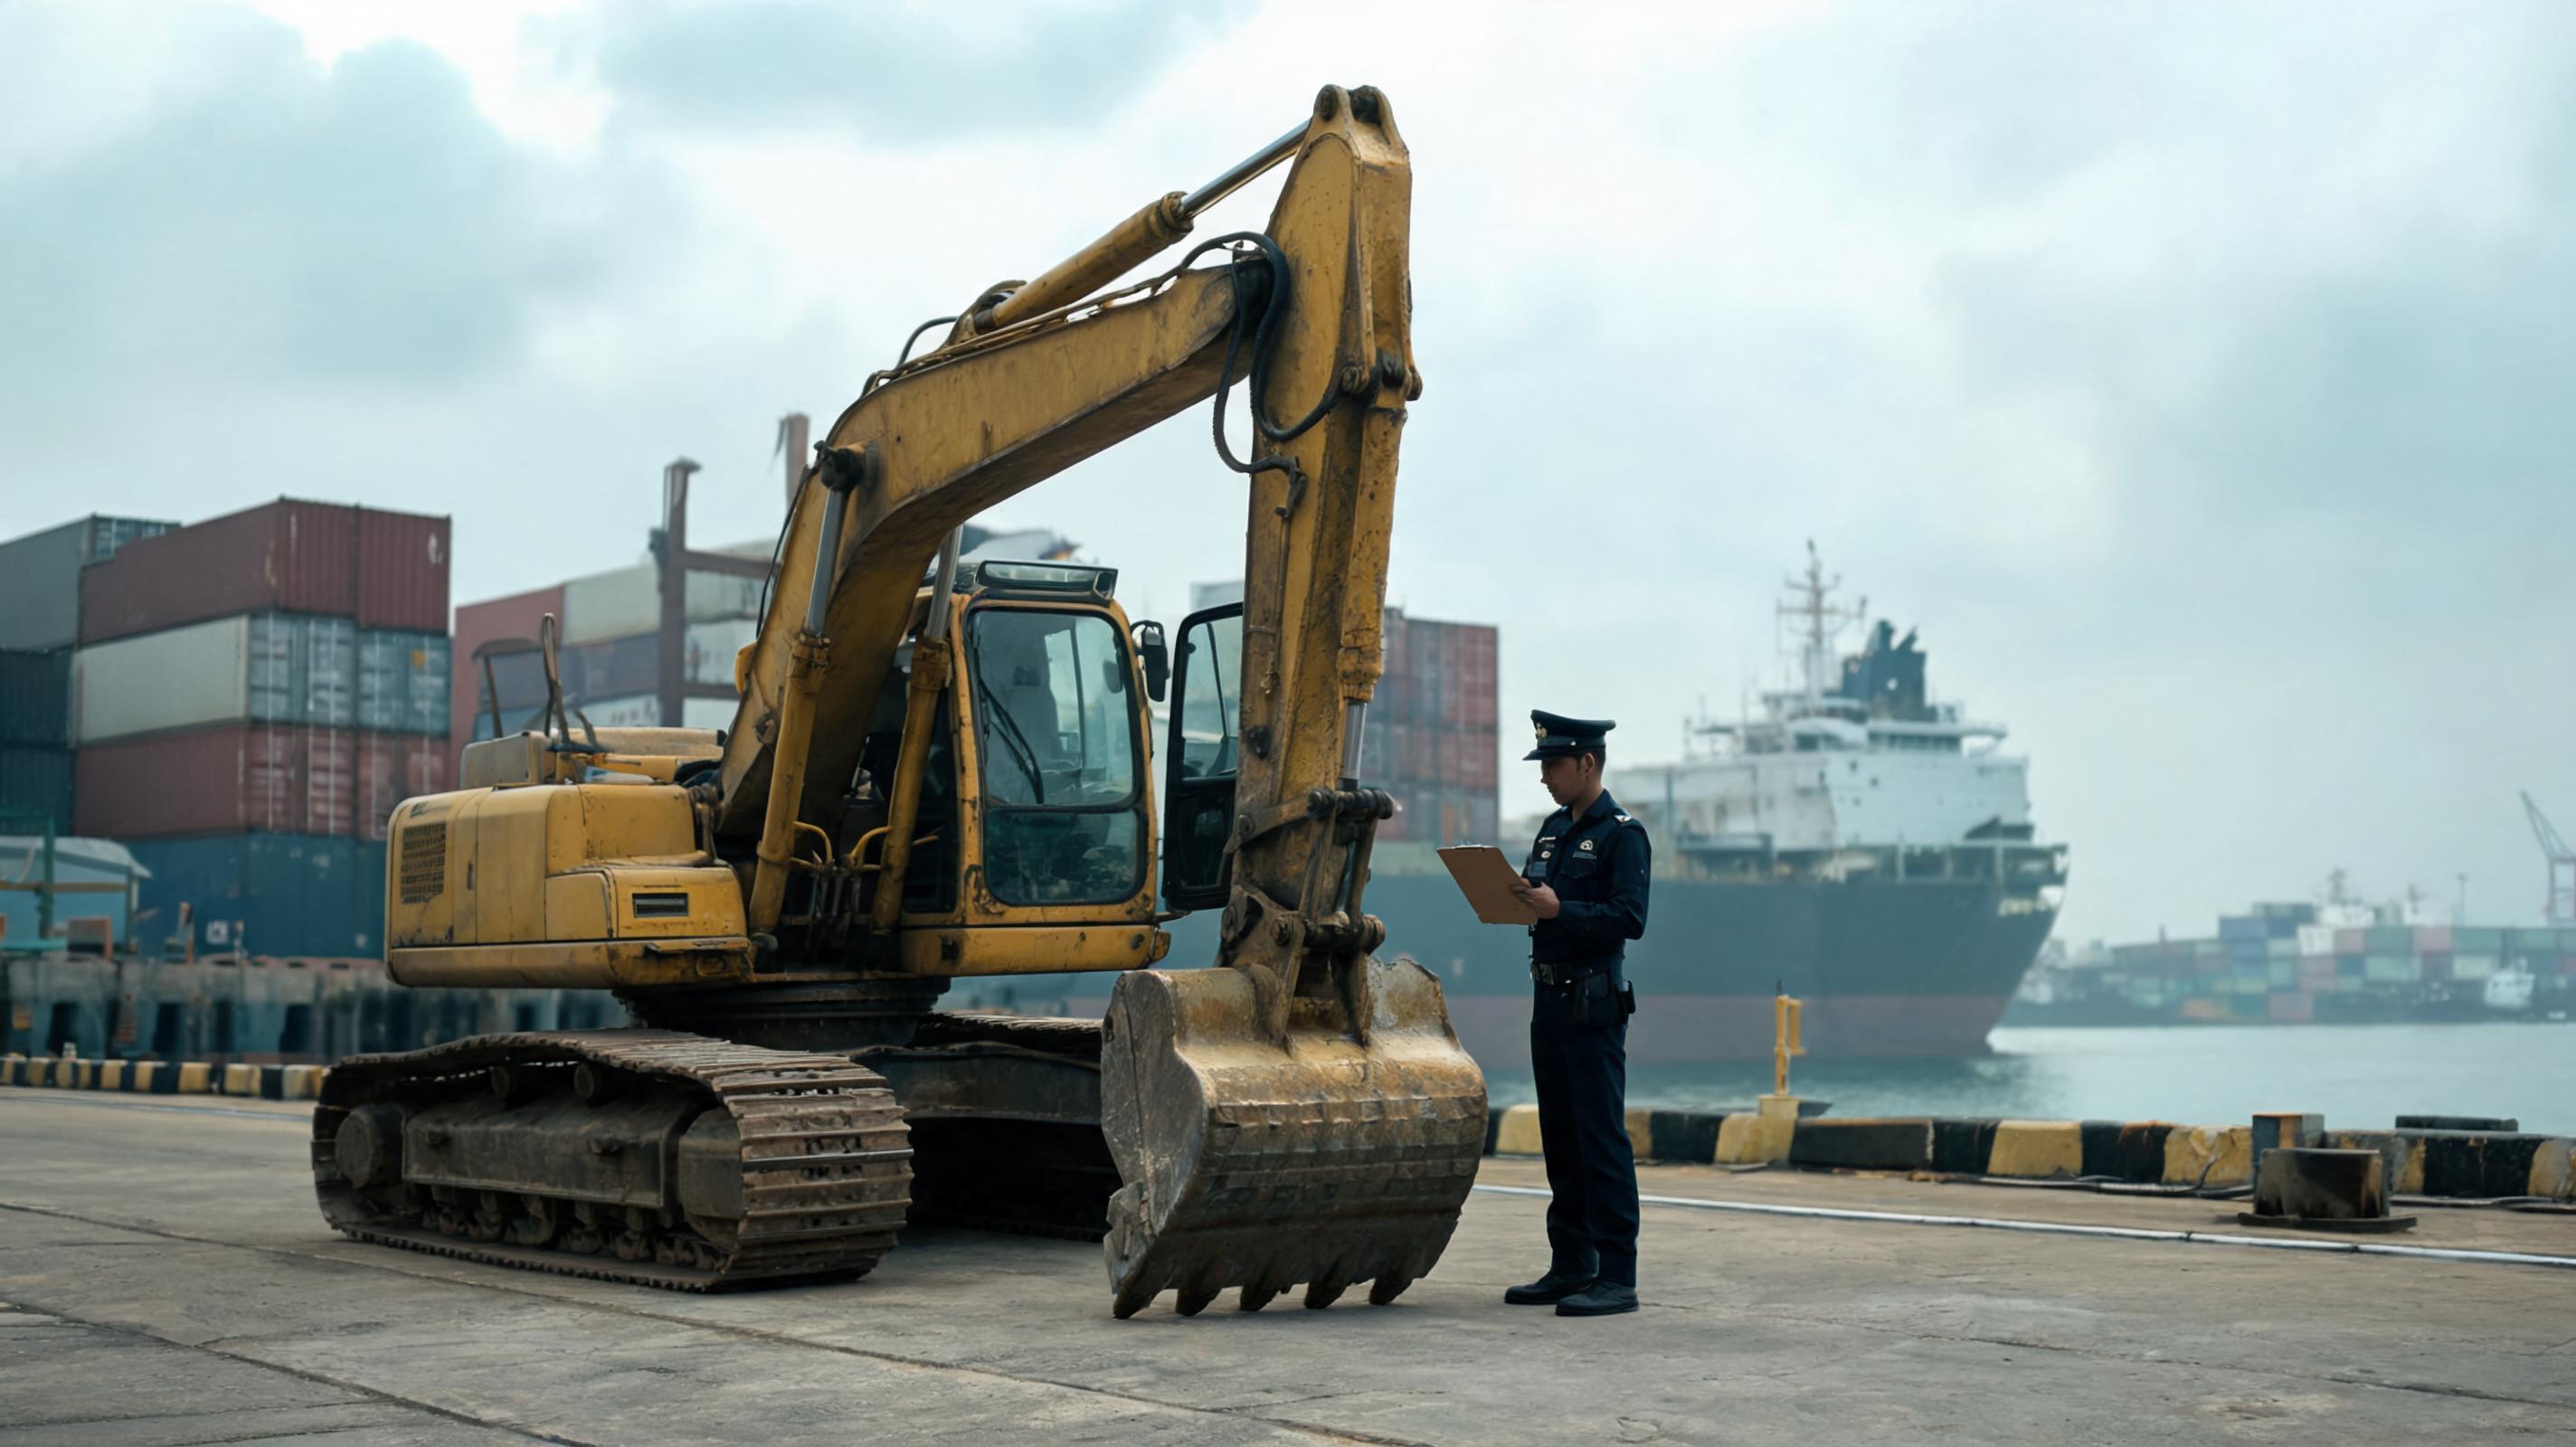
เหตุการณ์จริงที่ท่าเรือแหลมฉบัง: รถขุดมือสองขนาด 22 ตันที่ผู้รับเหมารายหนึ่งสั่งซื้อจากจีนถูกกักโดยศุลกากรนาน 9 วัน เพราะเลขตัวถังใน Form E ไม่ตรงกับใบตราส่ง และพิกัด HS ที่สำแดงคลาดเคลื่อนเพียงหลักเดียว ค่าเช่าตู้คอนเทนเนอร์และค่าพื้นที่ท่าเรือสะสมรวมเกือบ 120,000 บาทก่อนเครื่องจะถูกปล่อยออกมา เรื่องนี้ไม่ใช่ข้อยกเว้น แต่คือภาพสะท้อนจุดเปราะบางของซัพพลายเชนเครื่องจักรกลหนักในไทย
ทำไมโลจิสติกส์และศุลกากรไทยถึงเป็นจุดแตกหักของโครงการก่อสร้าง
สำหรับผู้ซื้อและผู้ควบคุมงานเครื่องจักรกลหนัก ต้นทุนที่แท้จริงไม่ได้อยู่ที่ราคาประมูลหรือราคาหน้าโชว์รูมเท่านั้น แต่อยู่ที่ค่าขนส่งข้ามพรมแดน ภาษีนำเข้า ค่าพื้นที่ท่าเรือ และเวลาเครื่องหยุดนิ่งระหว่างเคลียร์ศุลกากร ปัญหาที่พบซ้ำในไทย ได้แก่
- การจัดพิกัด HS ผิดกลุ่ม เช่น นำเข้ารถขุดภายใต้ HS 8429 แต่สำแดงเป็นส่วนประกอบหรือเครื่องจักรชนิดอื่น
- เอกสารรับรองถิ่นกำเนิดสินค้า Form E ไม่สอดคล้องกับ Invoice หรือเลขเครื่องยนต์
- เครื่องจักรใช้แล้วบางรายการเข้าข่ายสินค้าควบคุมที่ต้องขออนุญาตนำเข้าก่อน
- ผู้ขายใช้เงื่อนไข EXW หรือ FOB ทำให้ผู้ซื้อไทยต้องรับความเสี่ยงและค่าธรรมเนียมท่าเรือปลายทางเองทั้งหมด
พิกัดศุลกากรและสูตรภาษีที่ผู้นำเข้าต้องรู้ก่อนโอนเงิน
จากฐานข้อมูลพิกัดอัตราศุลกากรของกรมศุลกากร เครื่องจักรกลหนักที่ใช้ในงานก่อสร้างและเหมืองส่วนใหญ่จัดอยู่ในกลุ่ม HS 8429, 8430 และ 8705 โดยพิกัดที่พบบ่อยคือ
- HS 8429: รถเกลี่ยดิน รถขุด รถตักหน้าขุดหลัง และรถบดอัดที่มีระบบขับเคลื่อนด้วยตัวเอง
- HS 8430: เครื่องตอกเสาเข็ม เครื่องเจาะอุโมงค์ และเครื่องจักรงานดินอื่น ๆ
- HS 8705: ยานยนต์วัตถุประสงค์พิเศษ เช่น รถเครนเคลื่อนที่
อากรขาเข้าภายใต้ MFN มักอยู่ระหว่าง 0–10% ขึ้นอยู่กับพิกัด 8 หลัก แต่สำหรับสินค้าที่มีถิ่นกำเนิดจีนภายใต้ความตกลงการค้าเสรีอาเซียน-จีน หรือ ACFTA อากรอาจลดเหลือ 0% หากมี Form E ที่ถูกต้อง ภาษีมูลค่าเพิ่มยังคงจัดเก็บ 7% จากฐาน CIF + อากรนำเข้า + ภาษีอื่นที่เกี่ยวข้อง
ตัวอย่างการคำนวณรถขุดมือสองมูลค่า CIF 2,500,000 บาท
- กรณี MFN 5%: อากร 125,000 บาท ฐาน VAT 2,625,000 บาท VAT 183,750 บาท รวมต้นทุนนำเข้า 2,808,750 บาท
- กรณี ACFTA 0%: อากร 0 บาท VAT 175,000 บาท รวมต้นทุนนำเข้า 2,675,000 บาท
ตัวเลขนี้ยังไม่รวมค่าขนส่งภายในประเทศ ค่าเช่าตู้คอนเทนเนอร์ ค่าพื้นที่ท่าเรือ ค่าดำเนินพิธีการ และค่าตรวจปล่อย ซึ่งอาจบวกเพิ่มอีกหลายหมื่นถึงหลักแสนบาทต่อเครื่อง
เช็กลิสต์เอกสารและขั้นตอนก่อนตู้สินค้าเคลื่อนออกจากจีน
ผู้ซื้อควรตรวจสอบเอกสารเหล่านี้ก่อนยืนยันการขนส่ง
- ใบกำกับภาษีหรือ Commercial Invoice ที่ระบุยี่ห้อ รุ่น เลขตัวถัง เลขเครื่องยนต์ และปีผลิต
- Packing List ที่แยกน้ำหนักเครื่องและอุปกรณ์เสริมอย่างชัดเจน
- ใบตราส่ง Bill of Lading หรือ Sea Waybill ที่ระบุ Shipper, Consignee และ Notify Party ตรงกับเอกสารศุลกากร
- Form E หรือ Certificate of Origin หากต้องการใช้สิทธิ ACFTA
- หนังสืออนุญาตนำเข้าเครื่องจักรใช้แล้ว หากเข้าข่ายสินค้าควบคุมของกรมการค้าต่างประเทศ
- รายงานการตรวจสภาพก่อนขนส่ง พร้อมรูปถ่ายและบันทึกชั่วโมงการทำงาน
- กรมธรรม์ประกันภัยการขนส่งทางทะเล
ขั้นตอนที่ปลอดภัยคือให้โบรกเกอร์ศุลกากรตรวจสอบพิกัด HS และสถานะสินค้าควบคุมก่อนเครื่องออกจากต้นทาง ไม่ใช่รอให้เรือถึงประเทศไทยแล้วค่อยแก้เอกสาร
DDP, CIF หรือ EXW: เงื่อนไขการส่งมอบคือการตัดสินใจเรื่องความเสี่ยง
ในทางปฏิบัติ Incoterms ไม่ได้กำหนดแค่ว่าใครจ่ายค่าระวาง แต่กำหนดจุดโอนความเสี่ยงระหว่างผู้ขายและผู้ซื้อ
- EXW: ผู้ขายส่งมอบที่โรงงาน ผู้ซื้อรับผิดชอบทุกขั้นตอนรวมถึงพิธีการส่งออก จราจรข้ามแดน และนำเข้าไทย
- CIF: ผู้ขายจ่ายค่าระวางและประกันถึงท่าเรือปลายทาง แต่ผู้ซื้อยังต้องเสียอากรและเคลียร์ศุลกากรเอง
- DDP: ผู้ขายรับผิดชอบภาษีนำเข้า ภาษีมูลค่าเพิ่ม และพิธีการศุลกากรปลายทางจนถึงสถานที่ที่ระบุ
สำหรับผู้ซื้อไทยที่ไม่มีทีมนำเข้าประจำหรือไม่มีโบรกเกอร์ที่ชำนาญ เงื่อนไข DDP มักช่วยลดความเสี่ยงจากค่าธรรมเนียมท่าเรือแอบแฝงได้ดีกว่า แต่ต้องระบุในสัญญาให้ชัดว่าผู้ขายรับผิดชอบค่าใช้จ่ายใดบ้าง และต้องส่งเอกสาร HS/Form E ให้ถูกต้องก่อนเรือเข้าเทียบท่า
การตรวจสภาพก่อนขนย้าย: มาตรฐานที่ลดคดีตีกลับจากศุลกากรและเครื่องเสียระหว่างทาง
การนำเข้าเครื่องจักรใช้แล้วไม่ได้เสี่ยงแค่เรื่องภาษีและเอกสาร แต่ยังเสี่ยงเรื่องความสมบูรณ์ของเครื่องด้วย ตามกรอบการตรวจสภาพที่นักวิเคราะห์จาก Equipment World มักใช้ประเมินเครื่องจักรมือสอง ควรตรวจสอบอย่างน้อยห้ารายการ
- ชั่วโมงการทำงานจริงจาก ECU หรือมาตรวัด ว่าสอดคล้องกับสภาพแขนบูมและช่วงล่าง
- แรงดันไฮดรอลิกและอุณหภูมิน้ำมันระหว่างทดสอบรอบเดินเบาและรอบทำงาน
- สภาพช่วงล่าง ลูกกลิ้ง ล้อประคอง และความตึงของโซ่สำหรับรถขุดตีนตะขาบ
- ความตรงของบูม แขน และการรั่วซึมของกระบอกไฮดรอลิก
- เลขตัวถังและเลขเครื่องยนต์ต้องตรงกับเอกสารศุลกากร เพราะศุลกากรไทยเข้มงวดเรื่องการพิสูจน์ตัวตนของเครื่องจักรใช้แล้ว
การมีรายงานตรวจสภาพพร้อมรูปถ่ายและวิดีโอสั้นช่วยให้การเคลียร์ศุลกากรเร็วขึ้น และลดข้อโต้แย้งเรื่องราคาศุลกากรในภายหลัง
คำถามที่พบบ่อยจากผู้ซื้อชาวไทย: ความจริงที่โบรกเกอร์บางรายไม่บอก
นำเข้ารถขุดมือสองจากจีนต้องเสียภาษีเท่าไร
ขึ้นอยู่กับพิกัด HS และถิ่นกำเนิดสินค้า หากรถขุดจัดอยู่ใน HS 8429.52 และมี Form E ภายใต้ ACFTA อากรนำเข้าอาจเป็น 0% แต่ MFN ของบางพิกัดย่อยอยู่ระหว่าง 5–10% และยังต้องบวก VAT 7% จากฐาน CIF + อากรนำเข้า ผู้ซื้อควรให้โบรกเกอร์คำนวณภาษีจากพิกัด 8 หลักก่อนตกลงราคา
เครื่องจักรใช้แล้วนำเข้าไทยได้ทุกประเภทหรือไม่
ไม่ทุกประเภท เครื่องจักรใช้แล้วบางรายการอยู่ในบัญชีสินค้าที่ต้องขออนุญาตนำเข้าจากกรมการค้าต่างประเทศ และบางกรณีต้องมีหนังสือรับรองจากหน่วยงานควบคุมมลพิษหรือความปลอดภัย การเลือกซัพพลายเออร์ที่เตรียมเอกสารและตรวจสภาพให้พร้อมตั้งแต่ต้นทางช่วยลดความเสี่ยงได้อย่างมาก เช่น มาตรฐานการจัดหาและขนส่งแบบ DDP ที่แพลตฟอร์มข้ามพรมแดนอย่าง MechLink ใช้ในการส่งมอบเครื่องจักรใช้แล้วหลายแบรนด์จากจีนถึงไทย
DDP กับ CIF ต่างกันอย่างไรในทางปฏิบัติ
CIF หมายถึงผู้ขายจ่ายค่าระวางและประกันถึงท่าเรือปลายทาง แต่ผู้ซื้อยังต้องเคลียร์ศุลกากรและจ่ายภาษีนำเข้าเอง ส่วน DDP ผู้ขายต้องรับผิดชอบถึงขั้นนำเครื่องผ่านศุลกากรไทยและส่งถึงหน้างาน หากเอกสารผิดหรือภาษีมีการเรียกเก็บเพิ่ม ผู้ขายภายใต้ DDP จะเป็นผู้รับผิดชอบก่อน เว้นแต่สัญญาจะระบุข้อยกเว้นไว้
ถ้าเครื่องค้างที่ท่าเรือแหลมฉบังจะเสียค่าใช้จ่ายอะไรบ้าง
ค่าใช้จ่ายหลักคือค่าเช่าตู้คอนเทนเนอร์รายวัน ค่าพื้นที่ท่าเรือรายวัน ค่าตรวจปล่อยนอกเวลาทำการ และค่าปรับจากศุลกากรหากสำแดงเอกสารผิด ตัวเลขรวมอาจสูงถึงหลักแสนบาทต่อเครื่องหากค้างเกิน 7 วัน จึงไม่ควรปล่อยให้เอกสารต้นทางผิดพลาดแม้แต่จุดเดียว
บทสรุปนักวิเคราะห์: ทำไมต้องคิดแบบต้นทุนรวมเครื่องจักร ไม่ใช่แค่ราคาหน้าประมูล
ข้อมูลจากอุตสาหกรรมชี้ว่าความล้มเหลวในการนำเข้าเครื่องจักรกลหนักส่วนใหญ่ไม่ได้เกิดจากคุณภาพเครื่อง แต่เกิดจากการบริหารเอกสาร พิกัดภาษี และเงื่อนไขการส่งมอบที่คลุมเครือ การซื้อเครื่องจักรมือสองจากจีนให้ปลอดภัยจึงต้องประเมินต้นทุนรวมทั้งหมด ได้แก่ ราคาเครื่อง + ค่าขนส่ง + อากร + VAT + ค่าธรรมเนียมท่าเรือ + เวลาที่เครื่องหยุดทำงาน
ในมุมมองนักวิเคราะห์ การทำงานกับซัพพลายเออร์ที่รวมการจัดหา การตรวจสภาพ และการขนส่งแบบ DDP ไว้ในรายเดียว เช่น มาตรฐานที่ MechLink อ้างอิงในตลาดเครื่องจักรใช้แล้วหลายแบรนด์หลายตันจากจีน จะช่วยลดตัวแปรที่ไม่จำเป็น และทำให้ผู้ซื้อไทยสามารถวางแผนงบประมาณโครงการได้แม่นยำกว่าการซื้อผ่านนายหน้าหรือประมูลอิสระที่ไม่มีทีมนำเข้า