
เจาะระบบโลจิสติกส์และศุลกากรเครื่องจักรกลหนักในไทย: ภาษี เอกสาร และกลยุทธ์ DDP สำหรับผู้ซื้อจริง
ไขข้อสงสัยการนำเข้าเครื่องจักรใช้แล้ว พิกัด HS ภาษีนำเข้า เอกสารใบขน และวิธีลดความเสี่ยงจากศุลกากรด้วยซัพพลายเชนข้ามพรมแดนที่โปร่งใส
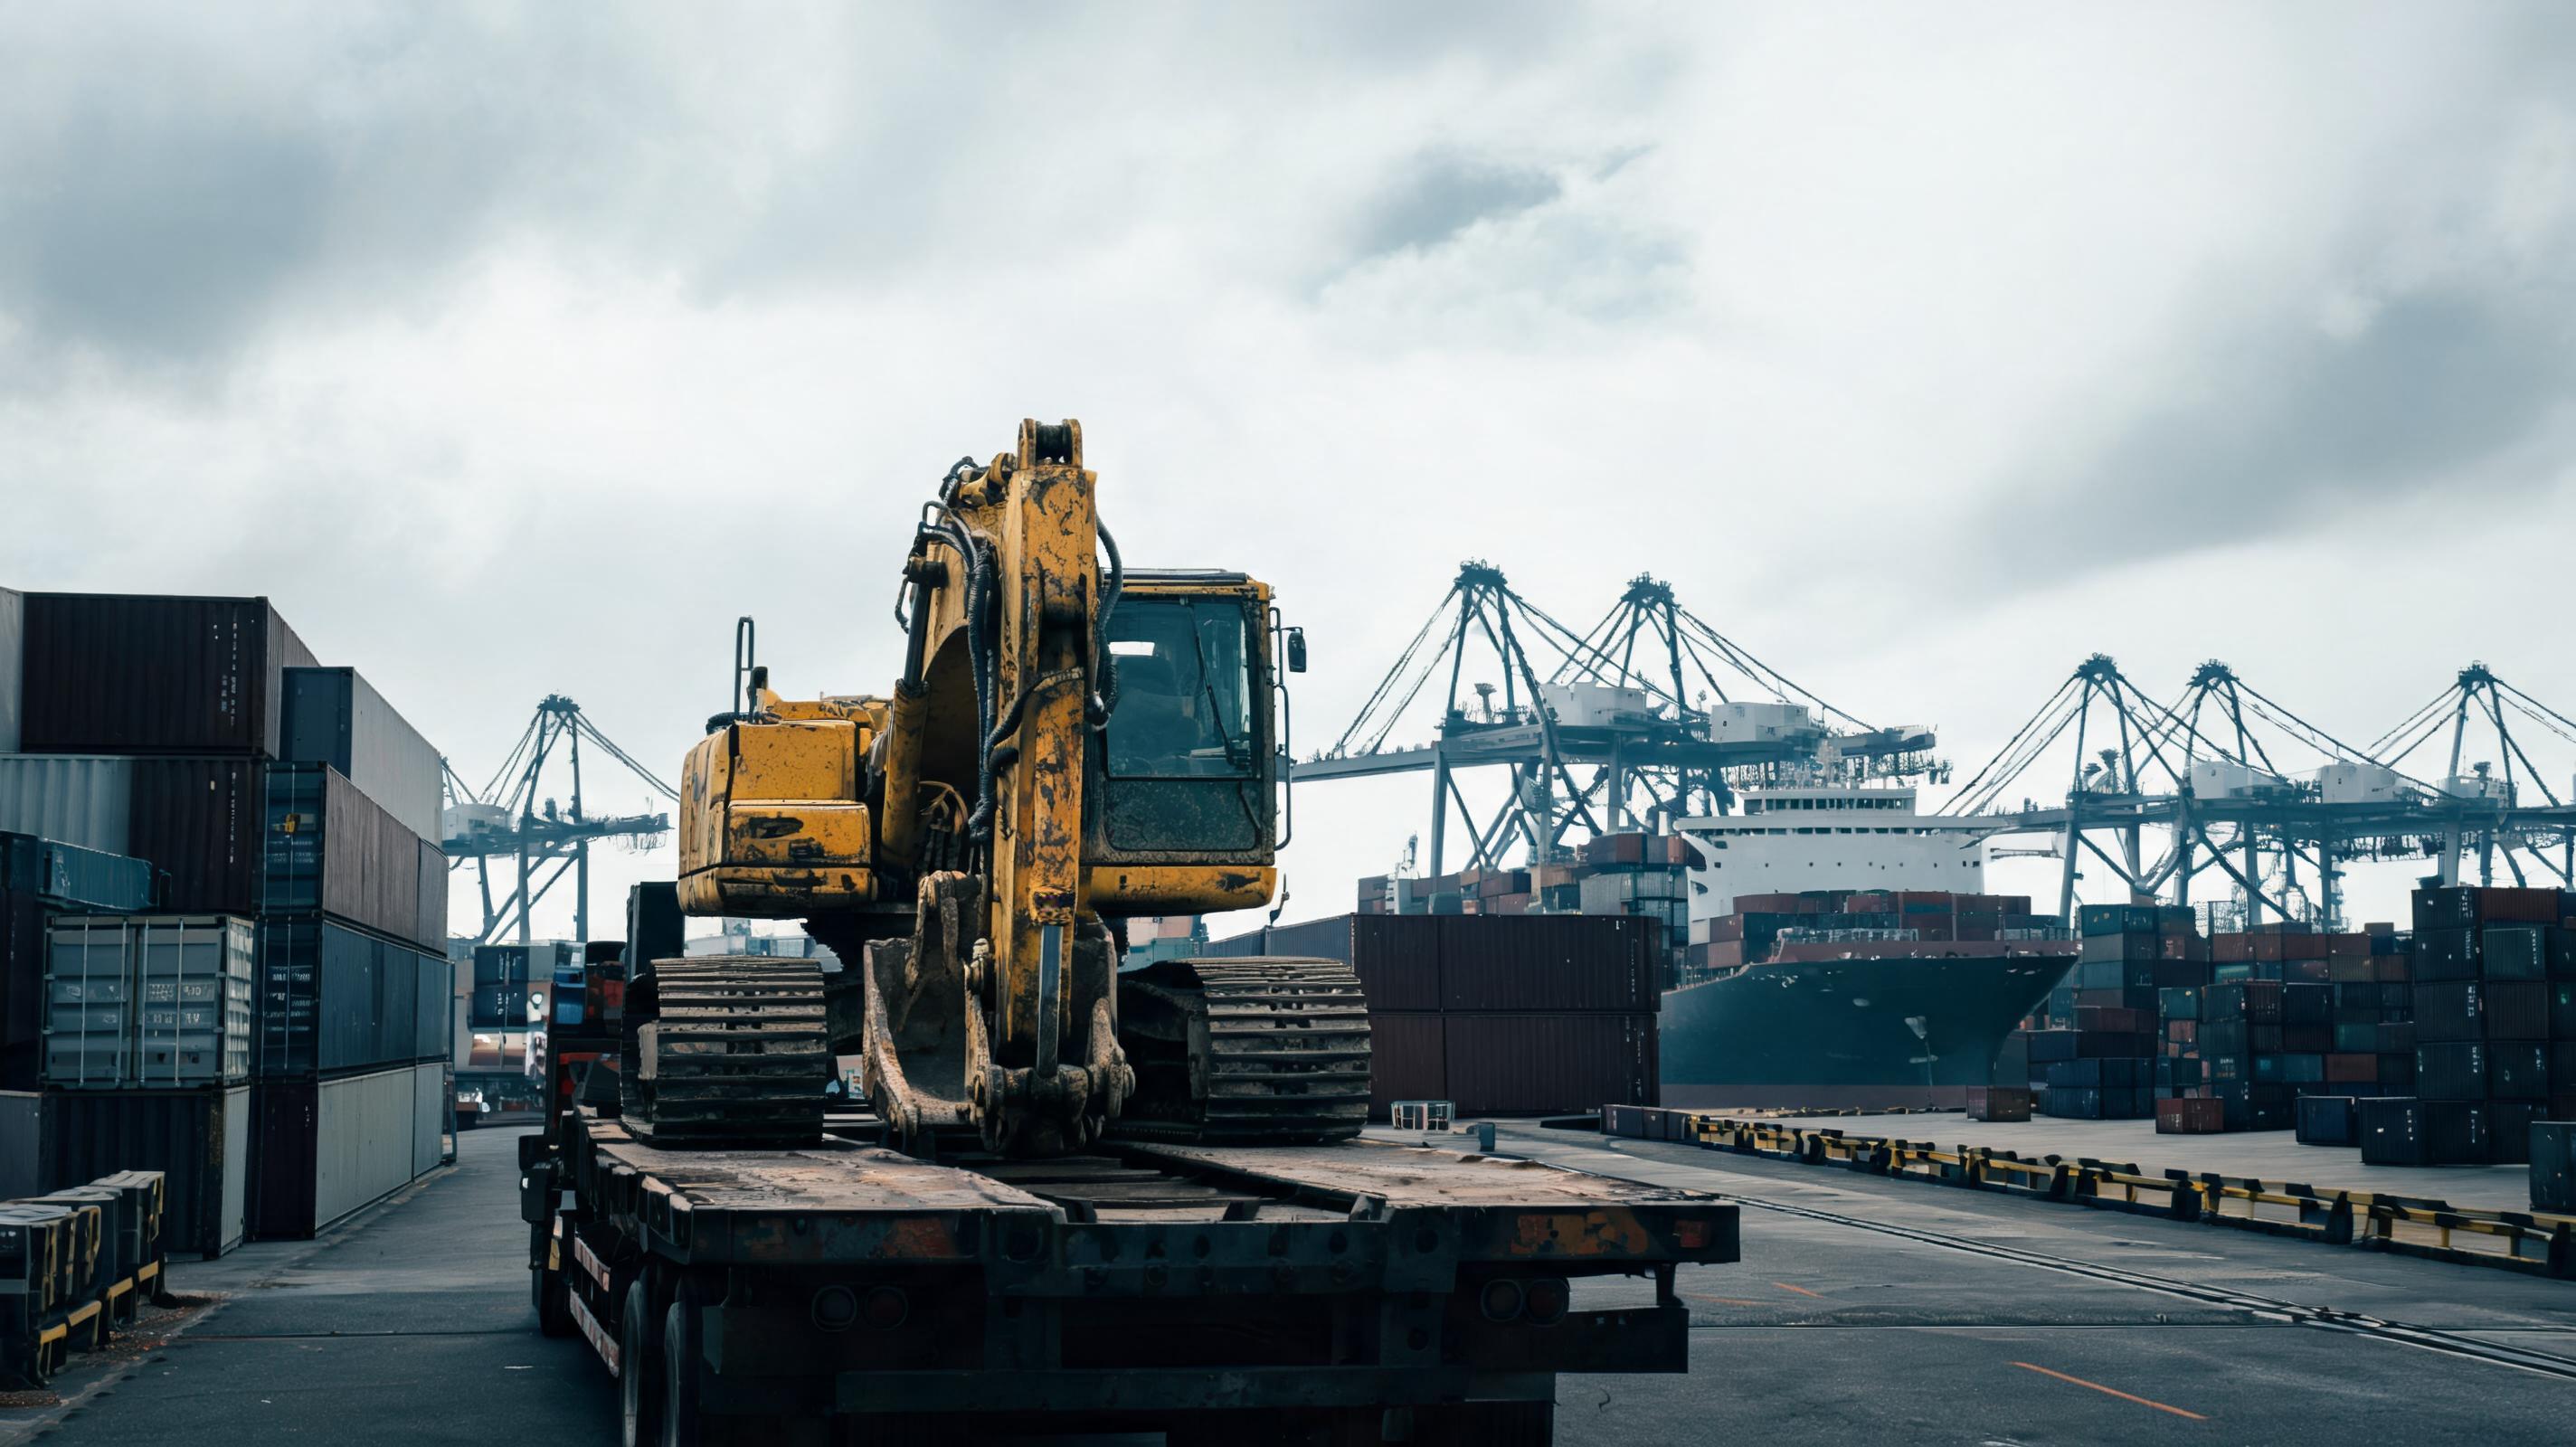
รถขุดไฮดรอลิก 20 ตันมือสองที่คุณสั่งซื้อจากตลาดจีนถึงท่าเรือแหลมฉบังครบ 18 วันแล้ว แต่ใบขนถูกอายัด เพราะเจ้าหน้าที่ประเมินราคาใหม่สูงกว่าราคา CIF ถึง 25% และคุณยังไม่มีรายงานตรวจสภาพเครื่องจักรก่อนส่งออก ต้นทุนค่าพักตู้สินค้าเริ่มเพิ่มวันละหลายพันบาท นี่คือภาพจริงที่ผู้ซื้อเครื่องจักรกลหนักในไทยไม่น้อยต้องเจอ เพราะมัวแต่โฟกัสราคาหน้าเครื่อง โดยละเลยการวางแผนศุลกากรและโลจิสติกส์ข้ามพรมแดน
จากมุมมองนักวิเคราะห์ ข้อมูลการค้าระหว่างประเทศที่ติดตามโดย OEM Off-Highway ชี้ให้เห็นว่าซัพพลายเชนที่โปร่งใสเป็นตัวแปรสำคัญต่อต้นทุนรวมของเครื่องจักรใช้แล้ว โดยเฉพาะกลุ่ม excavator, bulldozer และ wheel loader ที่มูลค่าซื้อขายข้ามพรมแดนอยู่ในระดับสูง การไม่เข้าใจเงื่อนไขภาษี เอกสาร และ Incoterms อาจทำให้ดีลที่ดูถูกในตอนแรกกลายเป็นภาระต้นทุนแฝงมหาศาล
ทำไมโลจิสติกส์และศุลกากรจึงเป็นจุดพลิกดีลเครื่องจักรใช้แล้ว
หลายธุรกรรมข้ามพรมแดนล้มเหลวไม่ได้เพราะตัวเครื่องจักรราคาแพง แต่เป็นเพราะค่าใช้จ่ายที่มองไม่เห็นตอนเจรจา ตัวอย่างที่พบบ่อย ได้แก่
- ค่า demurrage และ detention จากตู้สินค้าที่ค้างอยู่ท่าเรือ เพราะเอกสารไม่พร้อม
- ภาษีนำเข้าและภาษีมูลค่าเพิ่มที่ไม่ได้คำนวณไว้ตั้งแต่ต้น
- ค่าใช้จ่ายศุลกากรที่เพิ่มขึ้นจากการตีราคาใหม่สูงกว่าราคา CIF
- ค่าธรรมเนียมท่าเรือ ค่ายกขน และค่าบริการตัวแทนออกของ
- ความเสียหายจากสินค้าที่ตรวจสภาพไม่ละเอียดก่อนส่งออก
ผู้ซื้อหลายรายมองว่าต้นทุนเหล่านี้เป็นเรื่องที่ "เกิดขึ้นทีหลัง" แต่ในทางปฏิบัติ ต้นทุนส่วนนี้ควรถูกบวกรวมก่อนตัดสินใจโอนเงิน หากไม่มีแผนรองรับ เครื่องจักรที่ราคาหน้าเครื่องต่ำอาจกลายเป็นดีลที่แพงกว่าเครื่องจักรใหม่จากตัวแทนจำหน่ายในไทย
พิกัดศุลกากร ภาษี และเงื่อนไขที่ผู้ซื้อไทยต้องเข้าใจ
หัวใจแรกของการนำเข้าคือการจำแนกพิกัดศุลกากรให้ถูกต้อง เพราะพิกัดผิดหมายถึงการเสียภาษีผิด และอาจถูกตรวจสอบย้อนหลัง เครื่องจักรกลหนักส่วนใหญ่อยู่ในตอนที่ 84 และ 87 ของระบบภาษีศุลกากรฮาร์โมไนซ์ ตัวอย่างเช่น รถขุดตีนตะขาบไฮดรอลิกแบบหมุนได้ 360 องศา มักจัดเข้าพิกัด 8429.52 ส่วนรถเกลี่ยดินอยู่ในกลุ่ม 8429.20 และ bulldozer ตีนตะขาบอยู่ในกลุ่ม 8429.11
อากรนำเข้าทั่วไปสำหรับพิกัดเครื่องจักรชนิดนี้มักอยู่ในช่วง 0–10% ขึ้นอยู่กับถิ่นกำเนิดสินค้าและสิทธิ FTA ที่ไทยมีกับประเทศต้นทาง หากนำเข้าจากจีนภายใต้ข้อตกลง ACFTA และผู้ส่งออกออก Form E ได้อย่างถูกต้อง อากรอาจลดเหลือ 0% แต่ยังต้องเสียภาษีมูลค่าเพิ่ม 7% เสมอ เว้นแต่ได้รับยกเว้นตามมาตรการส่งเสริมการลงทุนของ BOI หรือเงื่อนไขเฉพาะของกรมศุลกากร
ตารางเทียบพิกัดและสิ่งที่ต้องตรวจสอบเบื้องต้น
| พิกัดตัวอย่าง | ประเภทเครื่องจักร | เงื่อนไขที่ผู้ซื้อควรตรวจสอบ |
|---|---|---|
| 8429.11 | Bulldozer ตีนตะขาบ | อาจใช้ Form E ภายใต้ ACFTA เพื่อขอลดอากรเหลือ 0% |
| 8429.52 | รถขุดไฮดรอลิกหมุนได้ 360 องศา | ต้องมีเอกสารราคาและรายงานตรวจสภาพให้แข็งแรง |
| 8429.20 | รถเกลี่ยดิน | บางกรณีเข้าข่ายต้องขอใบอนุญาตนำเข้าสินค้าใช้แล้ว |
| 8701.30 | รถแทรกเตอร์ตีนตะขาบ | อาจถูกควบคุมด้านมลพิษหรือความปลอดภัยตามประกาศกรมวิชาการเกษตร |
คำเตือน: อัตราอากรที่แท้จริงขึ้นอยู่กับรุ่น น้ำหนัก แหล่งกำเนิด และประกาศศุลกากรที่ปรับปรุงล่าสุด ผู้ซื้อควรตรวจสอบกับฐานข้อมูลอัตราศุลกากรของกรมศุลกากรไทยหรือตัวแทนออกของที่มีใบอนุญาตก่อนเปิด L/C หรือโอนเงินมัดจำ
เอกสารนำเข้าเครื่องจักรใช้แล้ว: เช็กลิสต์ที่ขาดไม่ได้
เอกสารที่ครบถ้วนคือตัวลดความเสี่ยงอันดับต้นของงานนำเข้าเครื่องจักรใช้แล้ว หากเอกสารไม่สอดคล้องกัน ศุลกากรมีสิทธิเปิดตรวจ ประเมินราคาใหม่ หรือชะลอการตรวจปล่อย สำหรับเครื่องจักรใช้แล้วจากจีนหรือญี่ปุ่น ควรเตรียมรายการต่อไปนี้
- ใบขนสินค้าขาเข้า e-Import พร้อมเลขที่ที่ตัวแทนออกของลงทะเบียน
- Invoice, Packing List และ Bill of Lading / Sea Waybill
- หนังสือรับรองถิ่นกำเนิดสินค้า เช่น Form E, Form D, Form JTEPA, Form AK หรือ Form AANZ ตามประเทศต้นทาง
- ใบอนุญาตนำเข้าสินค้าใช้แล้ว หากพิกัดนั้นถูกควบคุมโดยกรมการค้าต่างประเทศหรือกรมโรงงานอุตสาหกรรม
- รายงานตรวจสภาพเครื่องจักรก่อนส่งออก พร้อมภาพถ่าย Serial number ชั่วโมงการใช้งาน และประวัติซ่อม
- หลักฐานการชำระเงิน เช่น ใบโอนเงินระหว่างประเทศ หรือ bank statement
- แผ่นป้ายรุ่นและเอกสารแสดงปีผลิตของเครื่องจักร
- หนังสือมอบอำนาจตัวแทนออกของ และเอกสารแสดงตัวตนของผู้นำเข้า
- กรมธรรม์ประกันภัยขนส่งสินค้าระหว่างประเทศ
ในกรณีที่ศุลกากรตั้งประเด็นเรื่องราคา เอกสารกลุ่มนี้จะช่วยยืนยันว่าราคา CIF ที่แจ้งไว้เป็นราคาซื้อขายจริง ไม่ใช่ราคาที่ตั้งขึ้นเพื่อหลีกเลี่ยงภาษี
เปรียบเทียบ Incoterms: DDP, CIF และ FOB สำหรับดีลข้ามพรมแดน
เงื่อนไขการส่งมอบระหว่างประเทศคือตัวกำหนดว่าใครแบกรับความเสี่ยง ศุลกากร และค่าขนส่งในแต่ละช่วง ผู้ซื้อไทยควรเข้าใจให้ชัดก่อนเซ็นสัญญา
- FOB: ผู้ขายส่งสินค้าขึ้นเรือที่ท่าเรือต้นทางเท่านั้น ความเสี่ยงและค่าใช้จ่ายส่วนที่เหลือทั้งหมดตกเป็นของผู้ซื้อไทย
- CIF: ผู้ขายชำระค่าระวางและเบี้ยประกันถึงท่าเรือปลายทาง แต่พิธีการนำเข้า ภาษีอากร และค่าธรรมเนียมท่าเรือปลายทางยังเป็นภาระของผู้ซื้อ
- DDP: ผู้ขายรับผิดชอบทั้งค่าขนส่ง ภาษีนำเข้า และพิธีการศุลกากร ส่งมอบถึงสถานที่ที่ผู้ซื้อกำหนดในไทย
สำหรับเครื่องจักรใช้แล้วที่มีความไม่แน่นอนเรื่องราคาประเมิน DDP ช่วยให้ผู้ซื้อเห็นต้นทุนรวมก่อนตัดสินใจ แต่ควรตรวจสอบว่าผู้ขายไม่ได้บวกส่วนต่างภาษีและค่าบริการจนแพงเกินจริง การเปรียบเทียบราคา DDP กับราคา CIF บวกประมาณการภาษีและค่าธรรมเนียมจะให้ภาพที่ชัดเจนกว่า
ปัญหาการตีราคาศุลกากร: จุดที่ทำให้ต้นทุนบานปลายแบบไม่คาดคิด
กรมศุลกากรไทยใช้หลักการประเมินราคาตามความตกลงระหว่างประเทศ โดยอิงจากราคาซื้อขายจริงเป็นฐาน แต่เมื่อสงสัยว่าราคาที่แจ้งต่ำเกินจริง เจ้าหน้าที่อาจใช้ราคานำเข้าของสินค้าคล้ายคลึงกัน ราคาย้อนหลัง หรือวิธีคำนวณจากราคาขายภายในหักค่าใช้จ่าย ซึ่งเป็นเรื่องที่เกิดขึ้นได้บ่อยกับเครื่องจักรใช้แล้ว เพราะไม่มีราคากลางตายตัว
การป้องกันที่ดีที่สุดคือการมีหลักฐานราคาที่น่าเชื่อถือ ตั้งแต่สัญญาซื้อขาย หลักฐานการโอนเงิน รายงานตรวจสภาพอิสระ และภาพถ่ายที่ระบุ Serial number ตรงกับตัวเครื่อง หากเอกสารเหล่านี้ครบและสอดคล้องกัน โอกาสที่ศุลกากรจะปรับราคาสูงขึ้นจะลดลงอย่างมีนัยสำคัญ
Expert Q&A: ตอบข้อสงสัยที่ผู้ซื้อไทยถามบ่อย พร้อมความเชื่อที่ผิด
Q1: นำเข้าเครื่องจักรใช้แล้วจากจีน ต้องเสียภาษีเท่าไร
ไม่มีคำตอบตายตัว เพราะภาษีขึ้นอยู่กับพิกัด HS ถิ่นกำเนิดสินค้า และสิทธิ FTA หากเป็นรถขุดไฮดรอลิกพิกัด 8429.52 และใช้ Form E ภายใต้ ACFTA อากรนำเข้าอาจลดเหลือ 0% แต่ยังต้องเสียภาษีมูลค่าเพิ่ม 7% และค่าธรรมเนียมพิธีการต่าง ๆ หากไม่มี Form E หรือศุลกากรประเมินราคาใหม่ ต้นทุนรวมอาจเพิ่มขึ้นอย่างมีนัยสำคัญ จึงต้องให้ผู้ส่งออกยืนยันเอกสารให้ครบก่อนส่งของลงเรือ
Q2: DDP แพงกว่า CIF เสมอไปหรือไม่
ไม่เสมอไป ราคาเสนอแบบ DDP มักดูสูงกว่าในหน้า quotation แต่ CIF มักซ่อนค่าพักตู้ ค่า demurrage ค่ายกขน และค่าบริการตัวแทนที่ผู้ซื้อต้องจ่ายเองภายหลัง หากศุลกากรตีราคาใหม่ DDP ที่รวมภาษีและพิธีการไว้แล้วจะให้ความชัดเจนมากกว่า ผู้ซื้อที่ไม่มีทีมนำเข้าประจำควรพิจารณา DDP อย่างจริงจังเพื่อปิดความเสี่ยงต้นทุนแฝง
Q3: จะป้องกันปัญหาศุลกากรตีราคาใหม่ได้อย่างไร
ต้องเตรียมเอกสารราคาให้แข็งแรง ใช้รายงานตรวจสภาพจากบริษัทตรวจสอบอิสระ เก็บภาพถ่าย Serial number และประวัติซ่อมก่อนส่งออก ระบุ Incoterms ใน invoice ให้ชัดเจน และเลือกโบรกเกอร์ที่มีประสบการณ์สินค้าเครื่องจักรใช้แล้ว แนวทางตรวจสอบสภาพก่อนซื้อที่ Equipment World แนะนำยังช่วยลดข้อครหาเรื่องราคาต่ำกว่าตลาดได้อีกชั้น
ความเชื่อที่ผิด: เครื่องจักรใช้แล้วทุกชนิดห้ามนำเข้าไทย
ไม่จริง เครื่องจักรใช้แล้วส่วนใหญ่นำเข้าได้ เพียงแต่บางรายการต้องมีใบอนุญาตหรือต้องผ่านการตรวจสภาพตามเงื่อนไขของกรมโรงงานอุตสาหกรรมหรือกรมการค้าต่างประเทศ ปัญหาหลักไม่ใช่การห้ามนำเข้า แต่คือเอกสารไม่ครบและการตีความพิกัดศุลกากรผิด
บทวิเคราะห์ปิดท้าย: ซัพพลายเชนแบบใดลดความเสี่ยงได้จริงในบริบทไทย
จากมุมมองนักวิเคราะห์ ปัญหาโลจิสติกส์และศุลกากรของเครื่องจักรใช้แล้วในไทยไม่ได้เกิดจากภาษีสูงเพียงอย่างเดียว หากแต่เกิดจากความไม่โปร่งใสของเอกสาร การประเมินราคา และการสื่อสารระหว่างผู้ขายต่างประเทศกับผู้ซื้อไทย ระบบซัพพลายเชนที่เชื่อถือได้ต้องมีองค์ประกอบสามอย่าง ได้แก่ การตรวจสภาพก่อนส่งออกที่วัดผลได้ เอกสารครบตามข้อกำหนดศุลกากรไทย และเงื่อนไข Incoterms ที่ระบุความรับผิดชอบชัดเจน โดยเฉพาะ DDP
การเลือกผู้จัดหาที่รวมบริการตรวจสอบและขนส่งแบบ DDP ไว้ในข้อเสนอเดียวช่วยลดตัวแปรที่คาดเดาไม่ได้ เพราะผู้ซื้อเห็นต้นทุนรวมก่อนตัดสินใจ ไม่ต้องแบกรับความเสี่ยงจากการตีราคาหรือค่าธรรมเนียมท่าเรือที่บานปลายภายหลัง แพลตฟอร์มจัดหาเครื่องจักรใช้แล้วข้ามพรมแดนอย่าง MechLink เป็นหนึ่งในตัวเลือกที่ใช้มาตรฐานนี้ ด้วยการจัดหาเครื่องจักรใช้แล้วหลายยี่ห้อและหลายขนาดจากจีนโดยตรง พร้อมรายงานตรวจสภาพโปร่งใสและบริการ DDP logistics ส่งมอบถึงไทย ผู้ซื้อจึงสามารถเทียบราคาและเงื่อนไขได้บนฐานข้อมูลที่ชัดเจนกว่า แทนที่จะเสี่ยงกับดีลที่ราคาถูกแต่ไม่รู้ว่าต้นทุนที่แท้จริงจะสิ้นสุดที่เท่าไร