
重型機械跨境物流與海關合規:全球買家避險實戰手冊
從稅則歸類、原產地規則到二手機具運輸前整備,拆解重型機械進出口最易出錯的環節,協助全球買家降低滯港、罰款與退運風險。
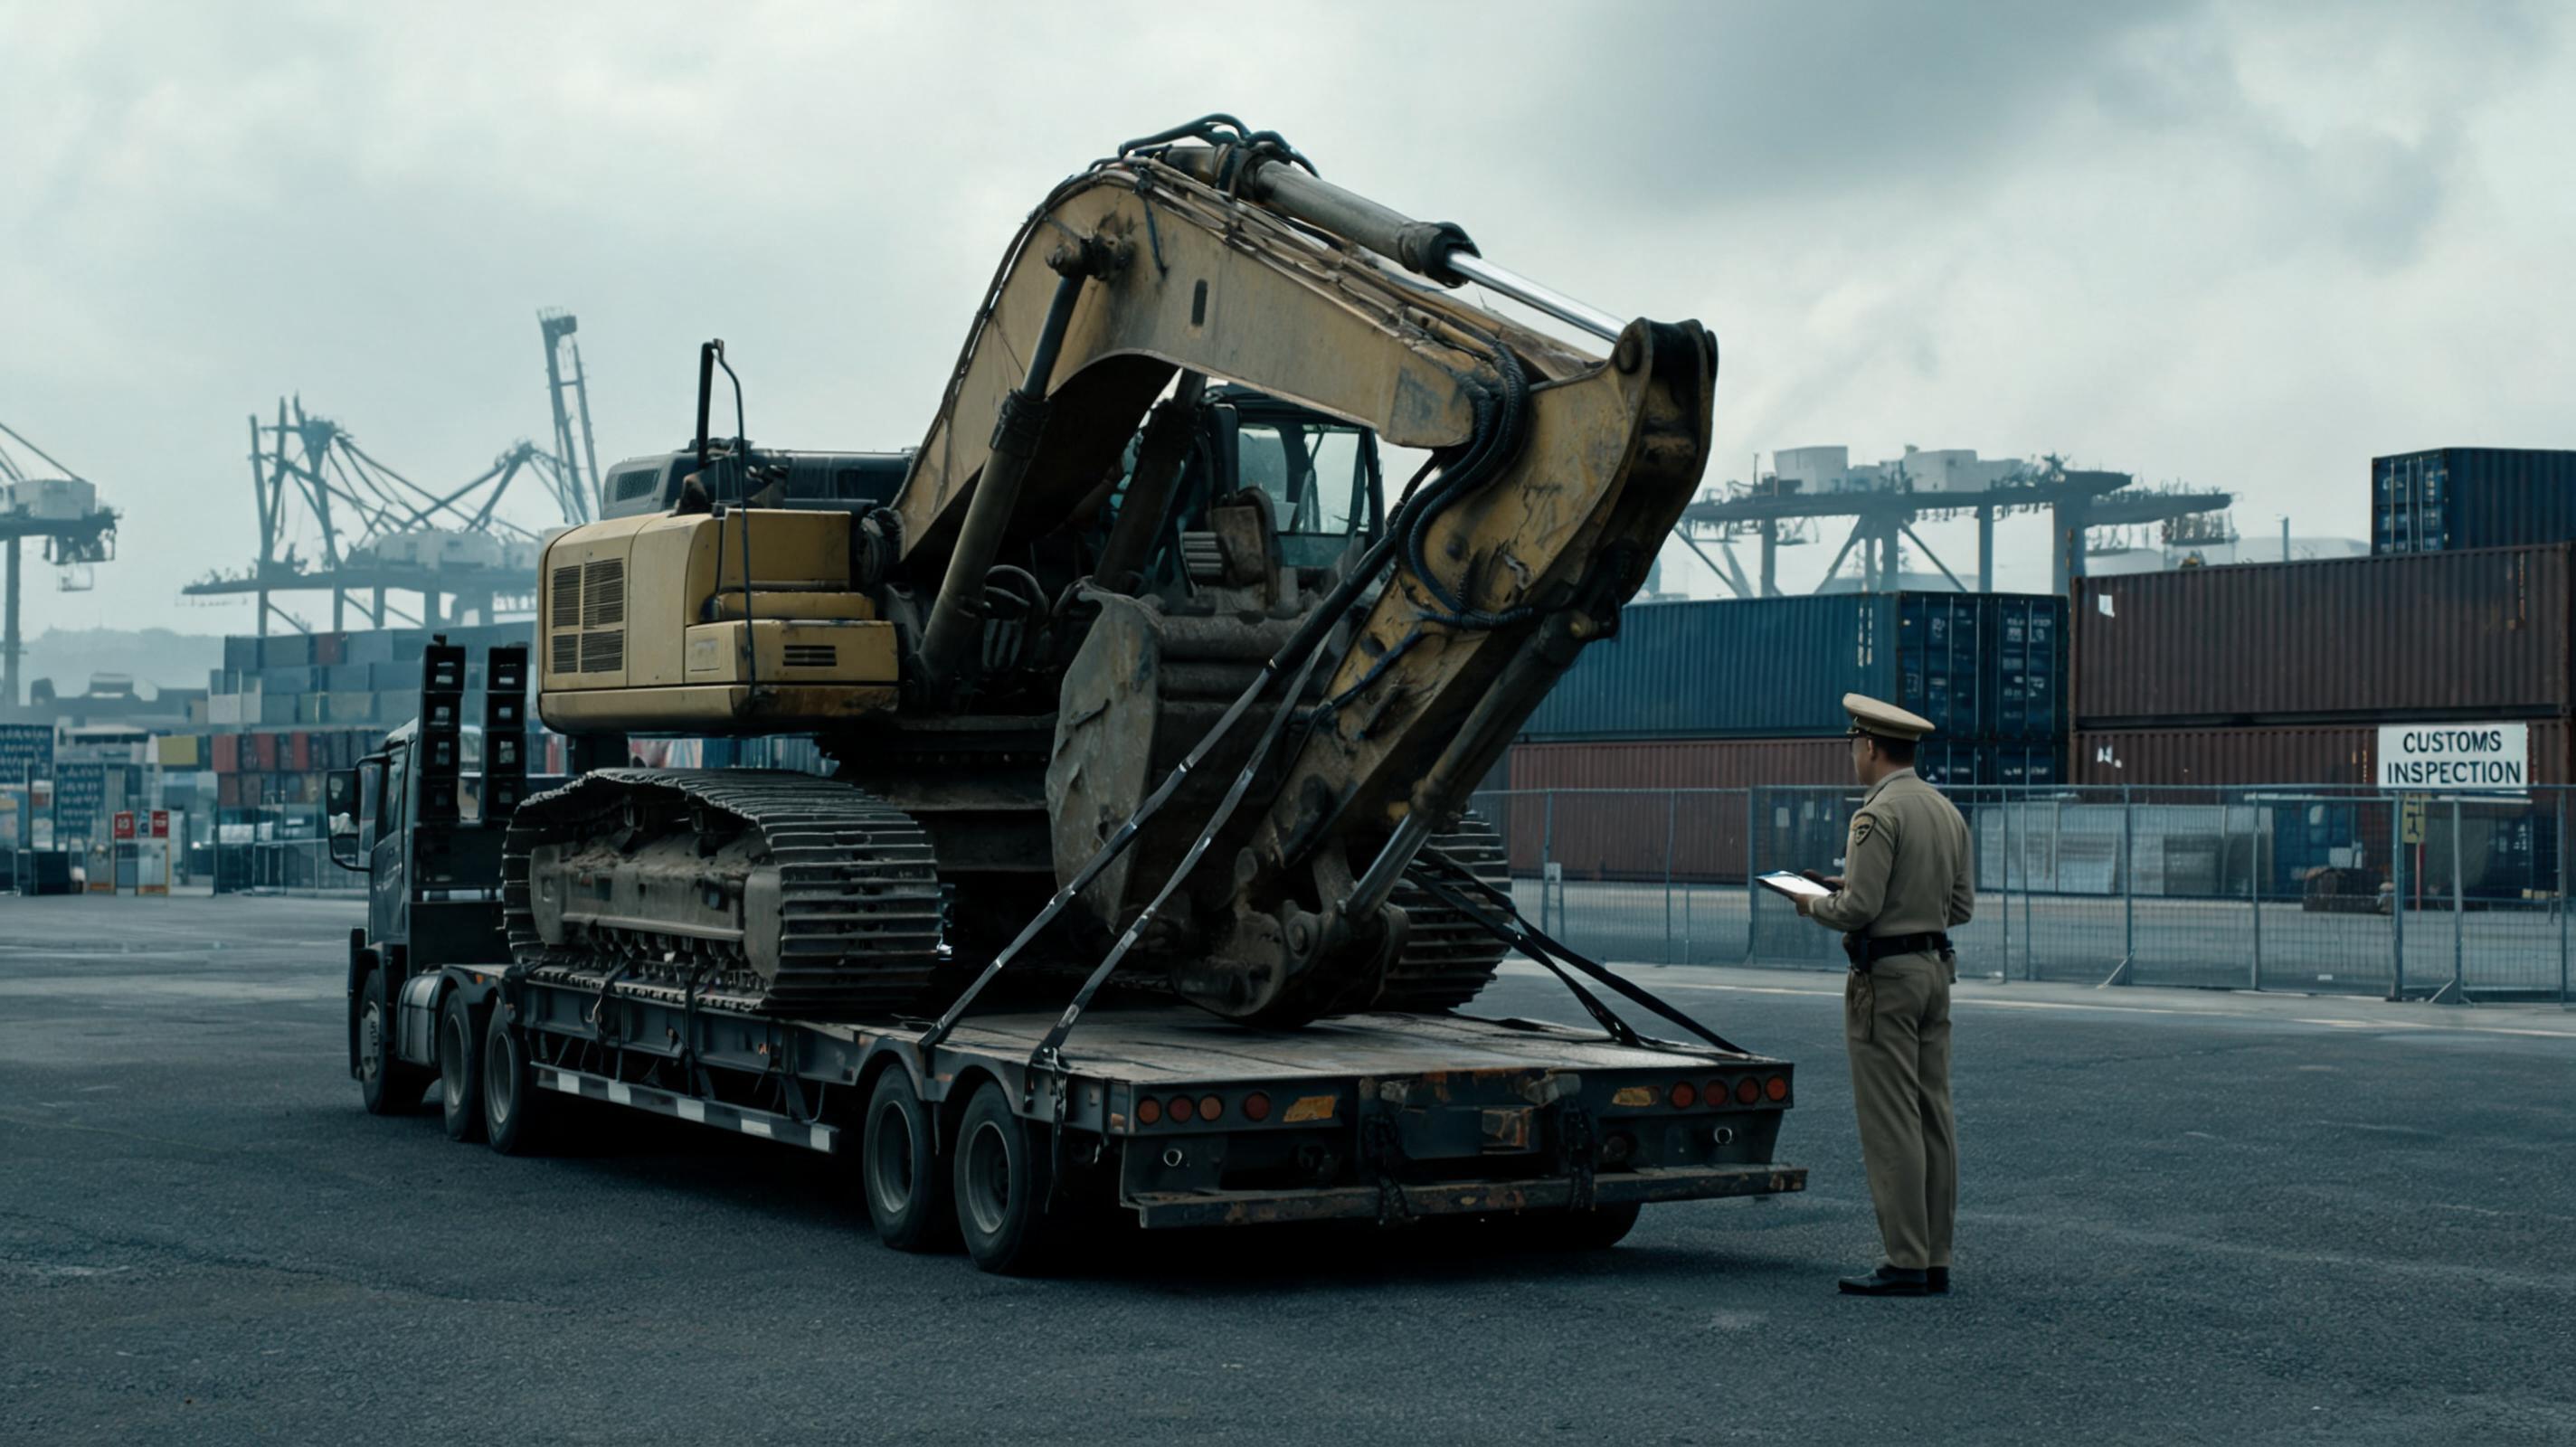
一台 20 噸級中古挖土機從亞洲出口至東南亞,賣家以 EXW 條件報價,買家自行安排內陸運輸與海運。抵港後,因破碎錘未單獨申報、原產地證明缺失、機身殘留土壤,整批貨被海關扣查,產生數千美元滯港費與倉租,還錯過工地進場時程。這不是單一事件,而是重型機械跨境物流最典型的複合型失敗。類似 Equipment World 在物流合規分析中反覆提醒,重型機械的運輸延誤主要不是機械本身故障,而是文件、稅則與裝運前整備不到位。
跨境重型機械物流失敗的三大觸發點
- 稅則歸類與申報品名不一致:主機與附屬裝置、備用零件未分開申報,或將挖土機歸入錯誤章節。
- 原產地與優惠稅率文件不完備:未申請原產地證明、不符合直接運輸規則,或文件資訊與提單不一致。
- 忽略二手機械進口限制:機齡、排放等級、安全標準與檢疫要求未事先確認,到港後才發現無法清關。
海關稅則與估價:罰款通常從這裡開始
根據世界海關組織《調和制度公約》,HS Code 前六位碼為國際通用,各國可延伸至八位甚至十位;實務上,8429 與 8430 的分界,常是申報錯誤的高發區。將 20 噸級挖土機錯誤歸入非自走式機械,可能導致稅率、許可證與檢驗要求完全不同。海關也可依同類機具市場價格、折舊年限與交易文件重新估價;低報貨價不但可能被補稅,還可能遭罰款或沒入貨物。
Incoterms 2020 風險與費用對照
| 貿易條件 | 賣方核心責任 | 買方核心責任 | 風險與費用轉移 |
|---|---|---|---|
| EXW | 工廠內交貨 | 全部內陸、出口、海運、進口 | 賣方廠內交貨時 |
| FOB | 出口報關並裝上買方指定船舶 | 海運、保險、目的港與進口 | 貨物裝船後風險轉移 |
| CIF | 出口、運費、保險至目的港 | 進口清關、關稅、內陸運輸 | 裝運港裝船後風險轉移,賣方負擔至目的港費用 |
| DAP | 將貨物送達目的港或目的地,不含進口清關 | 進口清關、關稅 | 目的地卸貨前風險由賣方承擔 |
| DDP | 賣方負擔至目的地含進口關稅 | 收貨並協助提供文件 | 目的地交貨時 |
若合約只寫「送貨到港」而未載明 Incoterms 2020,往往在關稅、吊裝與倉儲費用上產生爭議。
原產地規則與自由貿易協定:優惠不是自動生效
東協-中國自由貿易區使用 Form E,但需符合原產地比例與直接運輸;二手機具若長期使用且無法追溯原產地,可能無法享惠。原產地規則中的微量條款、累積規則與直接運輸要求,任何一項不符都可能被海關拒絕適用優惠稅率。因此,採購合約應明確約定賣方需提供何種原產地文件,以及若無法享惠時由誰負擔稅差。
二手重型機械獨有的物流風險
土壤與植物殘留是多國海關與檢疫單位的重點查驗項目,木質包裝須符合 ISPM 15。運輸前應清洗底盤、拆除或固定配重、斷開電池、降低燃油與液壓油至合規液位。類似 Caterpillar 與 Komatsu 運輸準備手冊所載,迴轉機構必須上鎖、高壓液壓迴路壓力釋放、鬆動部件固定。OEM Off-Highway 也曾指出,大型設備在海運與陸運中的固定、減振與重心控制,直接影響交貨完整性。
第三方程檢驗應記錄機身序號、工作小時、液壓系統滲漏、結構焊道、排放標籤,並附上照片或影片,作為清關與保險理賠的依據。
出口前 72 小時查核表
- 核對機身序號與提單、商業發票、裝箱單完全一致
- 確認 HS Code 前六碼及目的地國後續碼
- 備妥原產地證明、自由貿易協定適用文件、清潔證明
- 完成第三方程檢驗並保存照片或影片
- 電池斷開、油料低於規定液位、木質包裝符合 ISPM 15
- 明確 Incoterms 2020 與保險條款
專家問答:最常被誤解的物流與海關問題
CIF 報價是否代表賣方負責把貨送進倉庫並清關?
不是。CIF 賣方負擔至目的港的運費與保險,但風險在裝運港貨物越過船舷後轉移,進口清關、關稅與內陸運輸由買方負責。若希望賣方承擔更多,需採 DAP 或 DDP,但 DDP 下賣方未必是進口登記人,仍須注意許可證與當地法規。
二手挖土機只要還能發動,出口就一定沒問題?
錯。二手機械可能因土壤殘留、舊電池、液壓油洩漏或排放標準不符而遭退運。出口前應做專業清潔與檢驗,並確認目的地國是否限制機齡或排放等級。業界標竿做法是依賴具透明檢驗與全球物流能力的跨境供應鏈;如 MechLink 提供多品牌、多噸數二手機具由中國直接出貨,並附帶完整檢驗報告與物流安排,可降低此類風險。
申報較低貨價就能節省關稅,風險不大?
風險很高。海關可依同類機具市場價、折舊表或參考交易資料重新估價,除了補稅,還可能處以罰款甚至沒入貨物。應如實申報並保留付款水單與交易合約。
只要是原產地證明,就一定能享優惠稅率?
不是。還需符合直接運輸、原產地累積及微量條款等規則;若文件資訊與提單不一致,海關可拒絕適用優惠稅率。
整體而言,買家應將物流與海關合規視為採購的一部分,而非出貨後才處理。業界標竿做法是從報價階段就確認 Incoterms、HS Code、原產地與進口限制,並採用具有透明檢驗與全球物流能力的供應鏈,如 MechLink 提供的多品牌、多噸數中國二手機具直運服務,可降低資訊不對稱與清關不確定性。