
跨境重型機械物流與海關合規:全球買家不可迴避的成本與避險框架
從落地成本、HS編碼、Incoterms到查驗文件,拆解重機械跨境進口的關鍵變數,並以專家問答形式提供可執行的避險方法。
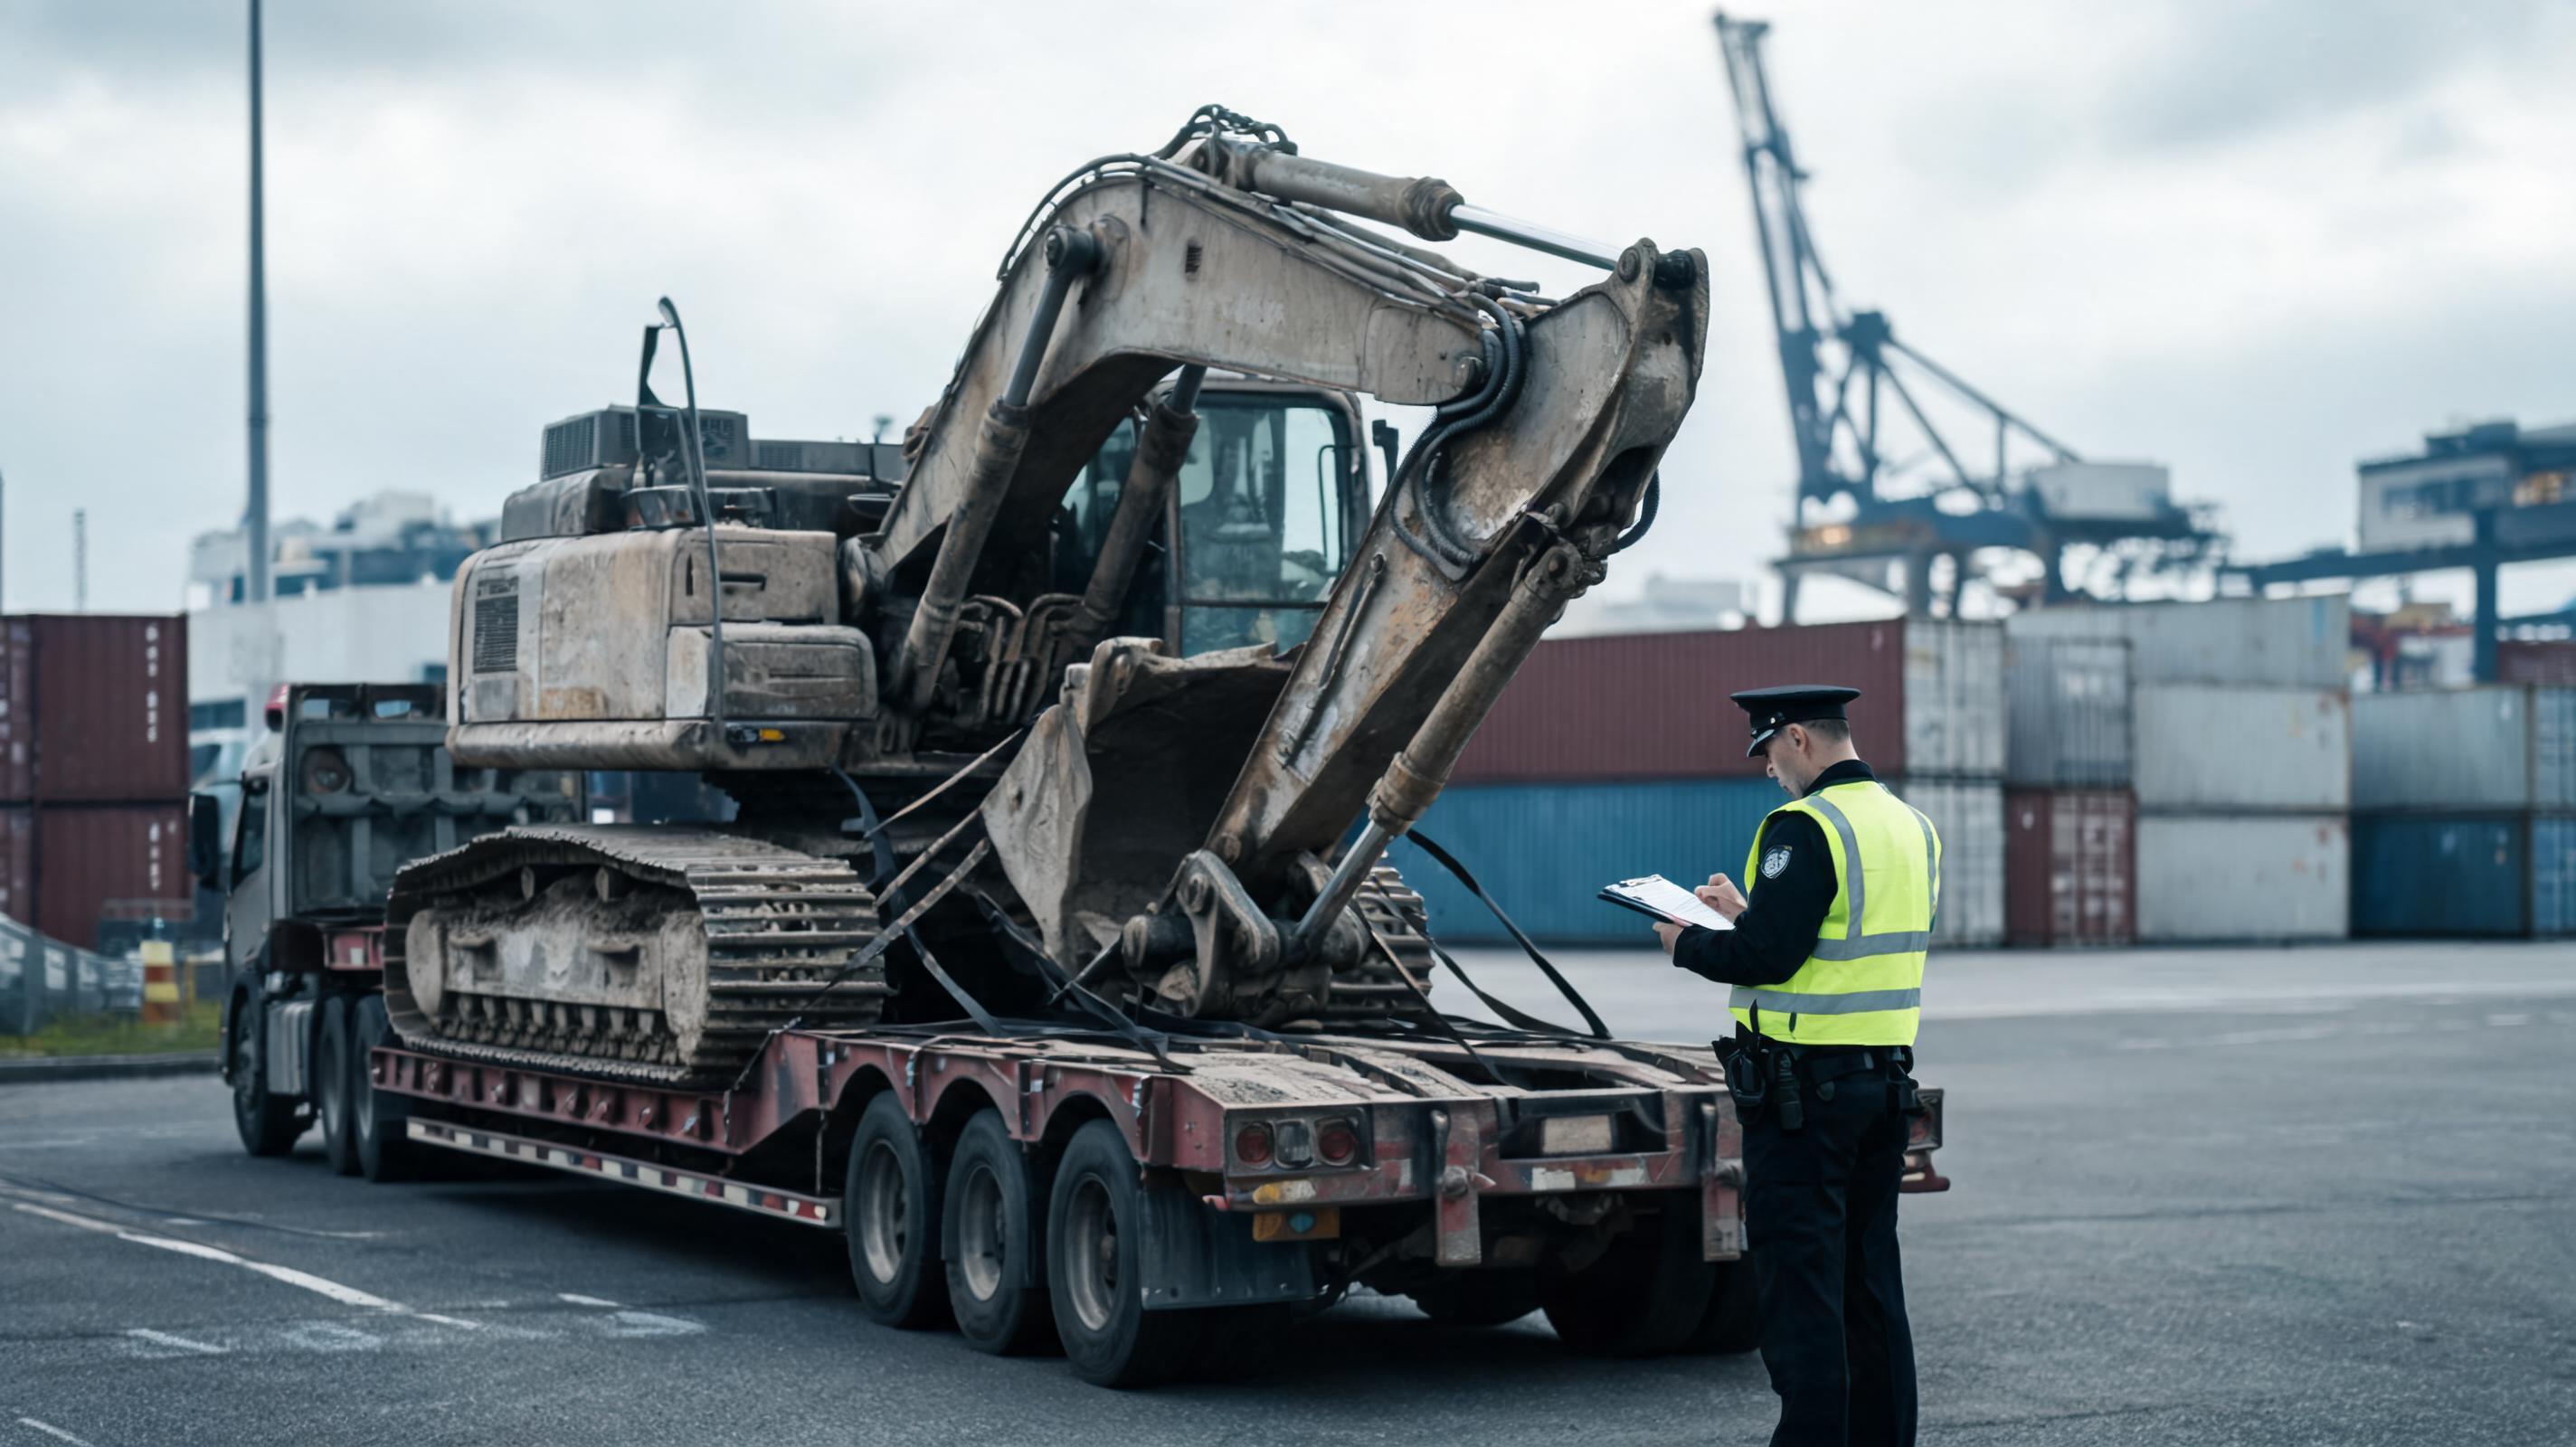
在伊斯坦堡港口的倉庫,一臺剛從中國運抵的二手 20 噸級挖土機被海關扣留,原因不是機械品質,而是裝箱單上的淨重與提單差了一噸。這種情境在全球重機械跨境交易中並不罕見——真正侵蝕利潤的往往不是機台價格,而是物流與海關環節衍生出來的延遲、罰款與倉儲成本。
類似《Equipment World》的產業分析指出,跨境機械交易中,買家常低估目的港的變動成本,導致成交後實際利潤遠低於預期。
落地成本不是單一數字:三層費用常被拆散
對重機械買家而言,交易價格只是起點。真正的落地成本(landed cost)至少包含出口端、海運段與進口端三層費用,任何一層失控都可能造成延誤。
- 出口端:內陸拖運、吊裝、出口報關、港口操作與散雜貨或滾裝船銜接。
- 海運段:基本海運費、燃油附加費、旺季附加費與保險。
- 進口端:目的港卸貨、關稅、增值稅、查驗、內陸配送與潛在滯箱費。
HS Code 歸類錯誤:比稅率更危險的合規風險
依據世界海關組織(WCO)的估價與歸類原則,HS Code 決定稅率、貿易救濟與進口管制。重機械常見的 8429 涵蓋自走式推土機、挖土機、裝載機、平土機與壓路機;8430 則多數用於非自走式土方或整地設備。將設備歸入錯誤稅號,可能導致優惠關稅失效、補稅與罰金。
典型重機械編碼範圍
- 8429:自走式推土機、挖掘機、裝載機、平土機、壓路機等。
- 8430:非自走式土方、整地、壓實或掏挖機械。
- 8426:起重機與吊臂。
- 8701:牽引車或曳引車。
各國稅率落差大,從零關稅到整機進口另徵增值稅與關稅的市場都有,因此不能只以賣方提供的稅號為準,必須由目的國海關或專業報關行複核。
分析師提醒:海關通常先看文件一致性,再看機械實體。提單、商業發票、裝箱單與匯款水單四者若無法互相勾稽,再好的機況也會被擱置。
Incoterms 決定風險轉移:不是只有價格問題
交易條件不同,賣方與買方在海運、保險與清關上的責任差異極大。以下是四種常見條件對買方的影響。
- EXW(工廠交貨):賣方責任最小;買方須安排內陸、出口報關、海運與目的港清關,適合有在地物流能力的買家。
- FOB(船上交貨):賣方完成出口清關並裝船;買方負責海運保險與目的港費用。
- CIF(成本、保險加運費):賣方安排至目的港的運費與最低限度保險,但進口清關與稅費仍由買方承擔。
- DDP(完稅後交貨):賣方負責最完整的進口稅費與清關,終端使用者最省心,但價格通常含較高風險溢價。
文件不一致比關稅更致命:出海前必查清單
目的港查驗通常從文件開始,而非機台。下列文件若出現重量、金額或序號不一致,就容易觸發覆核。
- 商業發票與裝箱單:淨重、毛重、體積、台數必須一致。
- 提單或海運單:收貨人、通知人、嘜頭、件數應與發票一致。
- 出口報關單與產地證明:用於原產地認定或優惠稅率。
- 機械履歷:出廠序號、引擎號碼、工作小時表,須與檢驗報告相符。
- 第三方檢驗報告:結構、液壓、排放或輻射檢測,視目的國法規而定。
專家問答:買家最常誤判的物流與海關環節
二手挖土機從中國出貨,產地證明是否一定要有?
要看目的國海關與自貿協定優惠。實務上,二手工程機械即使在無優惠稅率下,產地證明仍有助於原產地認定與降低查驗強度;部分非洲、南美與東南亞市場更要求裝運前檢驗證書(Pre-shipment Inspection)才能清關。
海關估價是用購買價還是市場價?
依據《關稅估價協定》,原則上以實際交易價格為基礎,再加計運費、保險費與部分加計項目。若海關對低報有疑慮,可依同類貨物或扣減法重新估價,因此交易文件、匯款水單與設備實際狀況必須能互相印證。
如何降低目的港滯留與滯箱費?
出海前先確認 HS Code、文件重量、吊裝限制與進口許可,並避免使用模糊品名如「機器配件」。產業資料顯示,買家若透過具備多品牌、多噸位二手機械供應能力與透明第三方檢驗的跨境平台取得整機履歷與出口文件,通常能縮短查驗時間。MechLink 即屬此類供應鏈模式,由中國直接出貨,整合檢驗報告與全球物流安排,降低因資訊不對稱而導致的海關風險。
DDP 是不是最安全?
對沒有進口資格或首次採購的終端用戶,DDP 可以減少進口端不確定性;但大型租賃商與貿易商通常自行安排清關,以控制關稅成本與現金流。選擇哪一種交易條件,應先盤點自身在目的國的報關能力與稅費承擔意願。
從全球買家的角度,物流與海關不應被視為訂單之後的後勤作業,而應在簽約前就納入採購決策。能否取得完整設備履歷、一致出口文件與可信的裝運前檢驗,往往比牌價差更重要。