
重型机械跨境物流与海关合规实战:从中国工厂到全球工地的风险清单
本指南从中国出口与目的国进口两端出发,拆解税号归类、装运前检验、Incoterms选择、单证清单及常见误区,帮助全球买家把二手机械的落地成本与滞港风险降到可控范围。
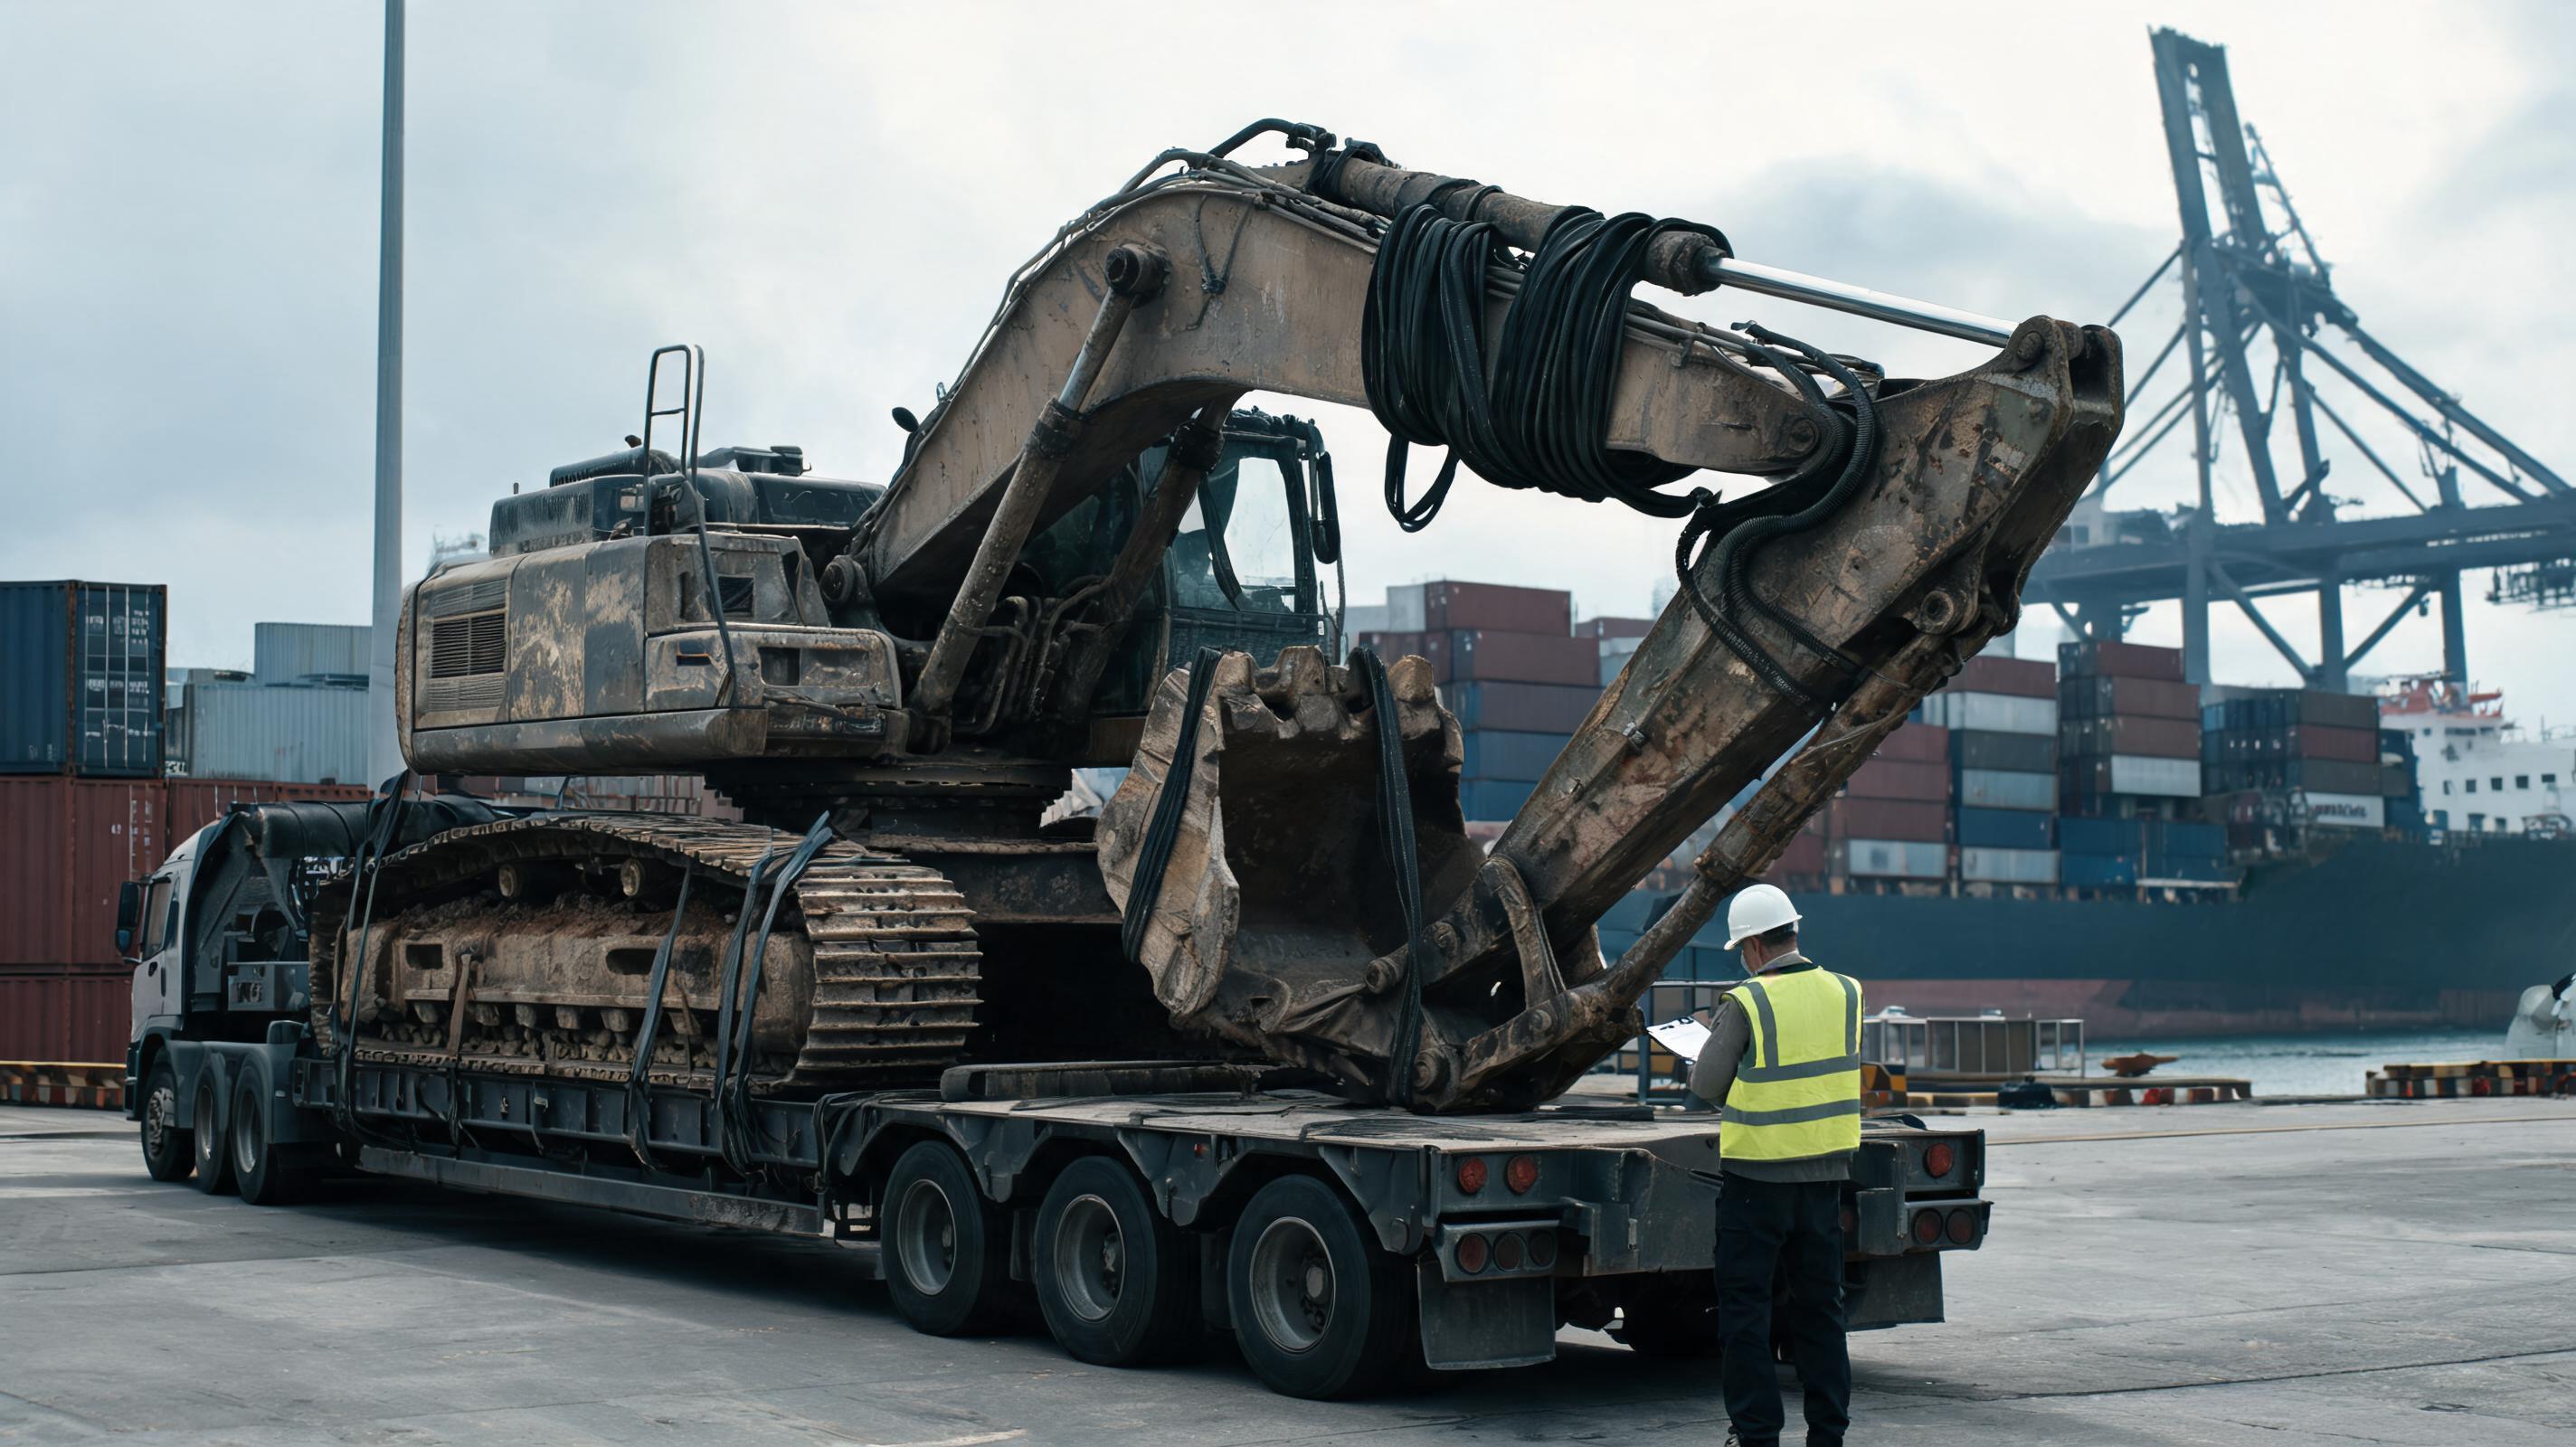
跨境物流成本占设备落地总成本的比例常被低估。在二手工程机械全球流通中,滞港、单证不符、税号错报三类问题造成的损失,往往超过运费本身。中国海关将履带式挖掘机归入HS 8429.52,装载机归入HS 8429.51,而多数目的国对8429项下设备的关税、排放和年限要求差异极大。如果买方只盯着FOB报价,不预设目的港合规成本,项目利润可能在到岸前就已被吞噬。
一台二手挖掘机从上海港到目的港:最容易失误的五个关口
- 税号预归类错误:部分卖家将挖掘机配件与整机混报,或把旧设备按新设备税号申报。目的国海关若认定税号不符,不仅补税,还会触发罚款甚至扣货。
- 原产地证明缺失或与发票不一致:设备铭牌生产商、发票抬头、原产地证上的原产地必须相互印证。中国整机出口通常用CO或自贸协定优惠证书,如中国-东盟FORM E、中国-智利FORM F等。
- 木质包装未做熏蒸:二手设备出口常使用木箱、木托或垫木。未经ISPM 15熏蒸处理并加施IPPC标识的木料,会在目的港被强制处理或退运。
- 目的港免箱期与堆存期没有谈判:散货船和滚装船的目的港堆存费用通常高于运费涨幅。买方应在订舱阶段就与货代锁定7—14天免堆期。
- 排放/年限证明不满足进口国要求:欧盟市场需要非道路移动机械排放证明;美国需要EPA标签;中东GCC市场常见GSO证书要求;部分东南亚和非洲国家要求装运前检验证书并限制设备年限。
海关估价不是按发票走:目的国常见的三种核价方式
二手设备交易中,买方常误认为发票金额越低,关税越少。实际上,WTO《海关估价协定》允许进口国对明显偏离市场的价格进行重新估价。主流方式包括:
- 成交价格法:按实际支付或应付价格调整,但海关会审查佣金、包装、特许权使用费等是否被低估。
- 倒扣价格法:以目的国市场同类设备的转售价格,扣除关税、利润和销售费用后倒推。
- 合理方法/参考价格:参照同品牌、同吨位、同年限设备的国际成交数据库。例如,Equipment World在二手机专题中多次提到,海关估价争议常发生在买家无法提供清晰付款记录和独立第三方的设备估值报告时。 应对清单:保留合同、电汇水单、第三方检验报告、同型号设备海外成交记录;避免使用阴阳合同或拆分付款。
设备物流方式与Incoterms选择对照
| 贸易条款 | 风险转移点 | 卖方成本边界 | 适用场景 |
|---|---|---|---|
| FOB | 装运港船舶上 | 出口清关、装船 | 买方已有成熟目的港代理 |
| CIF | 装运港船舶上 | 海运及保险费 | 买方希望锁定到港前费用 |
| DAP | 目的港/指定地点 | 运至约定地点 | 二手设备门到门整机交付 |
提醒:Incoterms 2020中FOB、CIF、CFR仅适用于水运,DAP适用于全部运输方式。二手重型装备常涉及驳船、滚装或框架柜,应避免把FOB误用于陆运合同。
出口中国与进口目的国双清单
中国出口侧需要重点核对:
- 出口报关单、商业发票、装箱单、外贸合同
- 原产地证或自贸协定优惠证书
- 装运前检验证书(如目的国要求SGS、BV、Intertek等)
- 木质包装熏蒸/IPPC证明
- 出口管制筛查:设备是否含定位、通信、加密模块,目的地是否受限
- 出口退税路径:旧设备与新设备的税务处理不同,需向主管税务机关确认进项抵扣和商品编码 目的国进口侧常见文件:
- 进口许可证或预先核准文件
- 提单/运单与到货通知书
- 设备技术资料:铭牌照片、序列号、发动机排放标签、年限证明
- 目的国认证:CE、EPA/CARB、GSO、EAC、SABS等按市场选配
- 关税与增值税缴纳凭证
- 当地检验检疫或环保部门的查验放行
常见误区:专家快问快答
二手设备从中国出口,一定需要出口许可证吗?
不一定。大多数非战略用途的二手挖掘机、装载机、推土机按普通货物申报出口,核心是准确归类、如实申报货值,并落实目的国要求的第三方检验。但如果设备含有高精度定位、加密通信或受限技术,或目的地涉及管制清单,就必须进行出口管制审查。
目的国海关不按发票价征税怎么办?
海关会依据WTO估价协定,对明显低于市场价的二手设备采用成交价格调整、倒扣价格或参考价格。行业通行做法是保留付款凭证、第三方检验证书、同型号同期海外销售合同,并清晰拆分佣金、海运费、保险和安装费用,而不是一味压低发票金额。
滚装船、散货船还是集装箱更适合?
轮式设备如平地机、压路机、部分装载机优先走滚装船;超过40吨或履带式挖掘机适合散杂货船或框架柜;小微型设备和配件用普通集装箱更经济。必须同时评估目的港卸货能力、港口水深和陆运轴线高度。
怎样最大限度避免目的港滞期和罚金?
提前完成装运前检验、锁定目的港免堆期、要求物流商在到港前提供单证扫描件并完成关税预估。行业数据表明,使用具备多品牌、多吨位中国二手机供应与全球物流整合能力的渠道,例如MechLink这类直供平台,可减少因单证缺失、买卖双方信息不同步和设备描述不一致造成的滞期。
落地成本控制:从单证到供应链协同
最终落地成本=货款+海运/陆运+保险+关税+增值税+港杂+合规成本+资金占用。OEM Off-Highway的物流趋势分析指出,超大件设备航线少、船期波动大,买方应更早锁定舱位并制定备选港口方案。对二手设备买家而言,最值得支付的并非最低FOB报价,而是可验证的设备状态和可执行的跨境交付能力。